
Si tu hipoteca es anterior a la Ley 5/2019, puedes tener una vía para reclamar parte de los gastos que pagaste, y el plazo de restitución se cuenta, como regla fijada por la jurisprudencia reciente, desde la firmeza de la sentencia que declara abusiva la cláusula, no automáticamente desde la firma. Desde la entrada en vigor de esa ley, tú pagas la tasación y, si la pides, la copia de la escritura, mientras que el banco asume notaría, registro, gestoría e impuestos vinculados a la hipoteca.
Te lo cuento como lo explicaría en consulta, sin prometerte una devolución segura ni decirte que todo está perdido por tener una hipoteca antigua. Si firmaste hace años, guardaste los papeles en un cajón y ahora te preguntas cómo reclamar gastos hipoteca, lo primero es separar tres cosas: qué pagaste, qué decía tu escritura y desde cuándo puede correr el plazo.
Tabla de contenido
- La historia de la clienta que pensó que ya no podía reclamar
- Quiénes deben pagar cada gasto hipotecario hoy
- Cuándo empieza realmente el plazo para reclamar
- Vía extrajudicial frente a vía judicial, cuál elegir
- Cuánto cuesta reclamar y cómo financiarlo
- Tu hoja de ruta práctica para empezar hoy
La historia de la clienta que pensó que ya no podía reclamar
Hace poco vino a verme una clienta de Igualada con una carpeta bastante desordenada. Había firmado su hipoteca en 2008 y conservaba la escritura, algunas facturas y la sensación de que el asunto estaba cerrado para siempre. Había pagado notaría, registro y gestoría sin discutirlo con el banco, como hizo tanta gente en aquella época.
Su miedo era muy concreto: “Han pasado demasiados años. Ya no puedo reclamar”. No era una preocupación absurda. Cuando una persona oye hablar de plazos, suele contar desde el día de la firma y dar por perdida cualquier posibilidad si la hipoteca es antigua.
La fecha que cambió la revisión
Al revisar el caso, no nos quedamos con el año de la escritura. Miramos la cláusula de gastos, las facturas disponibles y los antecedentes judiciales. La cuestión decisiva era que la sentencia que declaraba abusiva la cláusula solo había adquirido firmeza el año pasado.
Eso cambiaba el análisis. La antigüedad de la hipoteca seguía siendo un dato importante, pero no era, por sí sola, la fecha que cerraba la puerta a la restitución. La clienta había confundido fecha de firma con inicio del plazo para reclamar el dinero.
Regla práctica: una hipoteca antigua no se archiva sin mirar la escritura, las facturas y la fecha de firmeza de la resolución aplicable.
El Tribunal Supremo dictó el 23 de enero de 2019 varias sentencias en pleno sobre estas cláusulas y declaró abusivo cargar indiscriminadamente al consumidor todos los gastos e impuestos del préstamo, según la doctrina judicial sobre gastos hipotecarios del Tribunal Supremo. Desde entonces, la discusión ya no es “me cobraron gastos, por tanto me devuelven todo”, sino qué concepto pagaste, cuándo lo pagaste y qué criterio corresponde.
La historia de esta clienta no permite afirmar que vaya a cobrar ni que todos los casos antiguos sigan abiertos. Sí permite sacar una conclusión útil: no descartes tu reclamación solo porque firmaste hace muchos años. La prescripción exige revisar los antecedentes concretos, no hacer una cuenta rápida desde el año de la hipoteca.
Quiénes deben pagar cada gasto hipotecario hoy
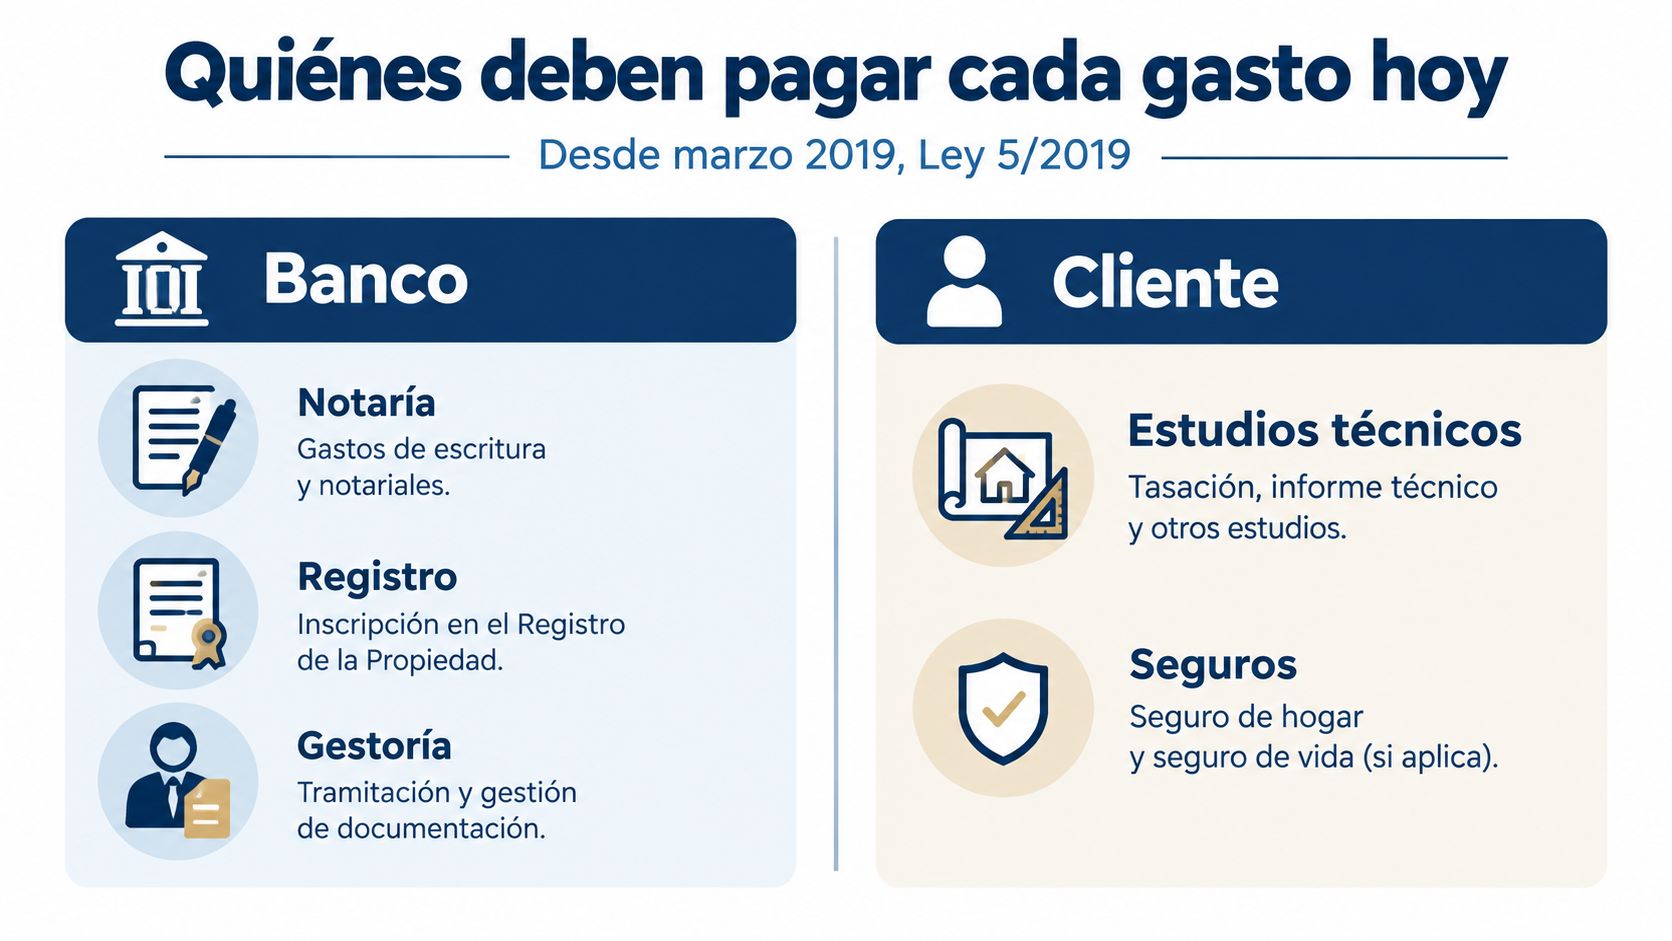
Desde la entrada en vigor de la Ley 5/2019, de 15 de marzo, el reparto de los gastos de formalización hipotecaria quedó definido para los contratos actuales. El cliente paga la tasación y, si la solicita, la copia de la escritura. El banco asume notario, registro, gestoría e impuestos vinculados a la hipoteca, como resume el Banco de España en su guía sobre gastos asociados a la hipoteca.
Si firmaste después de la Ley 5/2019
En una hipoteca posterior a esa norma, la pregunta principal no es aplicar automáticamente la doctrina pensada para préstamos anteriores. Hay que comprobar el contrato, la factura y el concepto concreto. Si tú pagaste una partida que legalmente correspondía a la entidad, conviene pedir una revisión antes de aceptar que el reparto fue correcto.
La copia de la escritura también tiene un matiz: el cliente la paga si la solicita. No es lo mismo que atribuirle todos los gastos notariales de la operación. Esa diferencia importa cuando lees una factura antigua y ves varios conceptos agrupados.
Si firmaste antes de 2019
Aquí suele estar el núcleo de las reclamaciones. El Tribunal Supremo señaló que era abusivo imponer al consumidor todos los gastos sin distinguir partidas. Como regla general, su doctrina atribuyó al banco la inscripción registral, la gestoría y la tasación en los supuestos no cubiertos por la ley posterior, además de establecer criterios específicos para notaría.
Eso no significa que puedas pedir cualquier cantidad de cualquier factura. La restitución depende de lo que pagaste y de cómo estaba redactada la cláusula. Por eso, antes de reclamar, conviene separar:
- Notaría: puede existir una distribución parcial, no una devolución automática de toda la factura.
- Registro: se revisa el coste de inscribir la garantía hipotecaria.
- Gestoría: se analiza si el banco impuso al cliente una gestión que correspondía a la entidad.
- Tasación: el resultado depende de la fecha del préstamo y del criterio aplicable.
- Impuestos: no se meten siempre en el mismo saco. El AJD tiene un tratamiento distinto y no debe incluirse sin estudiar el caso.
Puedes hacer una primera comprobación con la herramienta de gastos hipotecarios, pero esa estimación no sustituye la lectura de la escritura ni la comprobación de los pagos.
Cuándo empieza realmente el plazo para reclamar
La frase “tienes cinco años” se queda corta. La pregunta importante es desde cuándo empiezan a contarse esos cinco años. Si tomas como punto de partida el día de la firma, puedes descartar demasiado pronto una hipoteca que aún merece revisión.
El Tribunal de Justicia de la Unión Europea fijó en abril de 2024 que el plazo de restitución no empieza, como regla general, con la firma del préstamo. El Tribunal Supremo siguió ese criterio en junio de 2024. La referencia decisiva pasa a ser la firmeza de una sentencia que declara abusiva la cláusula, con el matiz de que pueden existir circunstancias en las que el banco intente acreditar un conocimiento anterior.
Tres fechas que no debes mezclar
La firma de la hipoteca indica cuándo nació el contrato. Es esencial para saber qué legislación y qué doctrina pueden aplicarse, pero no basta por sí sola para fijar el inicio del plazo de restitución.
El conocimiento de la abusividad plantea una cuestión diferente. Algunas instituciones de consumo manejan un plazo general de cinco años desde que el consumidor pudo conocer razonablemente que la cláusula era abusiva, como explica la información de preguntas frecuentes sobre gastos hipotecarios de Consumo. Ese criterio debe leerse junto con la jurisprudencia más reciente y con las circunstancias del expediente.
La firmeza de la sentencia es el punto central de la doctrina seguida por el Supremo tras el criterio europeo. Una resolución recurrible no es lo mismo que una sentencia firme. Si la sentencia que declara la nulidad adquirió firmeza hace dos años, la acción restitutoria, en principio, no se analiza como si hubiera empezado a contar desde la escritura.
No confundas que la cláusula pueda ser nula con que la devolución de cantidades no tenga ningún límite temporal. Son acciones relacionadas, pero no idénticas.
Si hubo un procedimiento anterior, una reclamación al banco o una sentencia, hay que reconstruir la cronología completa. Para ordenar esas fechas puedes consultar esta guía sobre el plazo para demandar, siempre entendiendo que el caso concreto exige revisar documentos y resoluciones.
Vía extrajudicial frente a vía judicial, cuál elegir
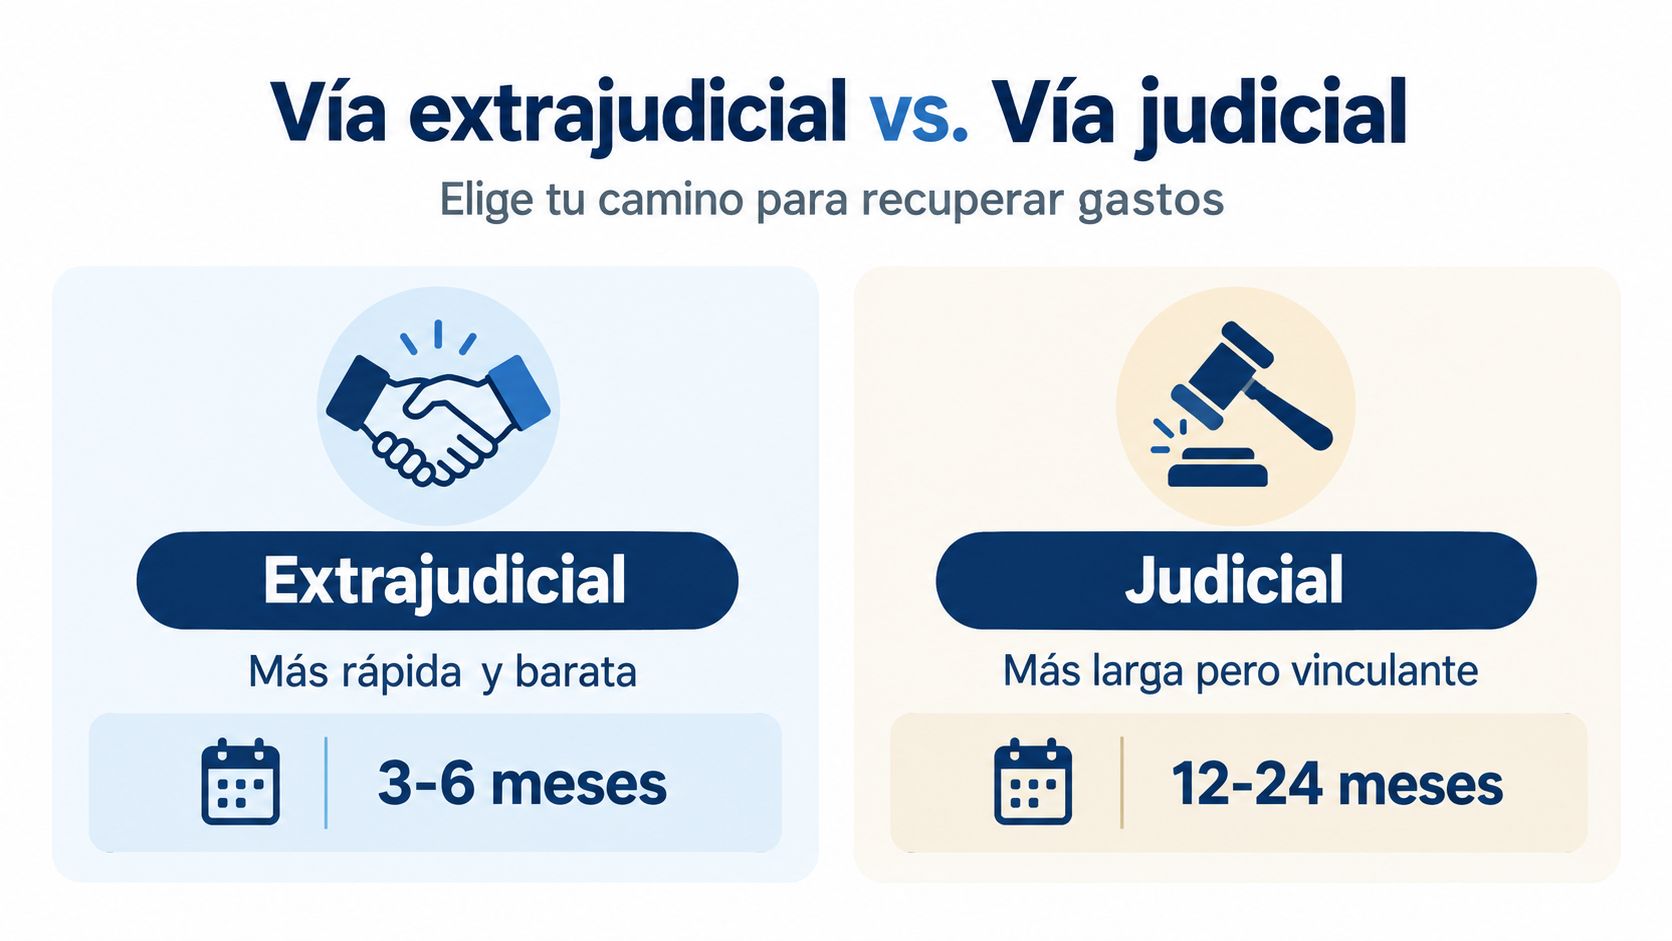
La reclamación previa al banco suele ser el primer movimiento sensato. No cuesta lo mismo que iniciar un pleito, permite dejar constancia de lo que pides y puede resolver el asunto si la entidad acepta la cantidad correcta. Pero tampoco conviene tratarla como una garantía de cobro.
Empezar por el banco
Reúnes la escritura y las facturas, identificas la cláusula y presentas un escrito ante el Servicio de Atención al Cliente de la entidad. Puedes enviarlo por un medio que deje constancia, incluido un burofax cuando sea útil para acreditar el contenido y la recepción. El banco suele disponer de 30 días para responder a una reclamación hipotecaria.
La reclamación debe pedir algo concreto. No basta con escribir “quiero que me devuelvan los gastos”. Conviene identificar el préstamo, explicar qué cláusula se cuestiona, relacionar cada factura y solicitar la restitución que corresponda, incluidos los intereses si procede.
El Banco de España informó de que en 2024 se devolvieron 5.074.361,78 euros en reclamaciones, un 16 % más que el año anterior, y que el plazo medio de resolución fue de 53 días naturales. También indicó que recibió 33.000 reclamaciones iniciales, de las que solo 7.000 llegaron a fase de informe; el resultado fue favorable al cliente en el 47 % de los casos y favorable al banco en el 57 %, según su Memoria del Servicio de Reclamaciones de 2024.
Esos datos enseñan dos cosas. La vía previa puede ser útil, pero no garantiza la devolución, y la documentación incompleta puede dejar la reclamación fuera del análisis profundo.
Cuándo tiene sentido demandar
Si el banco rechaza la reclamación, ofrece una cantidad sin justificar o no responde, puedes valorar la vía judicial. También merece una revisión profesional cuando faltan facturas, hay dudas sobre la firmeza de una sentencia o se mezclan gastos hipotecarios con otras cláusulas, como comisión de apertura o seguros vinculados.
La demanda permite pedir al juzgado que declare abusiva la cláusula y condene a la entidad a devolver las cantidades acreditadas. Es una vía más formal y con más costes y trámites, pero evita que tengas que aceptar el cálculo unilateral del banco.
No aceptes una oferta por cansancio. Antes de firmar un acuerdo, comprueba qué conceptos incluye, si reconoce los intereses y si renuncias a reclamar otros importes. Para preparar correctamente la primera reclamación puedes utilizar esta carta de reclamación previa por gastos hipotecarios.
Cuánto cuesta reclamar y cómo financiarlo
El coste depende del camino elegido y de la forma de trabajar del profesional. Una reclamación previa bien preparada puede requerir menos trabajo que una demanda, pero un caso con facturas perdidas, varias cláusulas o discusión sobre el plazo necesita un análisis más cuidadoso.
Antes de contratar, pide por escrito qué incluye el servicio. La pregunta no es solo “¿cuánto cuesta?”, sino también qué ocurre si el banco paga antes del juicio, si hay que acudir a segunda instancia, quién asume procurador cuando sea necesario y cómo se calculan los honorarios si hay condena en costas.
Las fórmulas habituales
Algunos despachos trabajan con precio cerrado. Sabes cuánto pagarás por una fase concreta, por ejemplo, el estudio y la reclamación previa. Es una opción cómoda cuando la documentación está ordenada y quieres controlar el gasto desde el principio.
Otros ofrecen un modelo a porcentaje o condicionado al resultado, conocido habitualmente como “no win, no fee”. En ese caso, el despacho cobra según lo pactado si se obtiene una devolución. No significa que el procedimiento sea gratis en todos los sentidos: pueden existir gastos externos, condiciones sobre costas o límites que debes leer antes de firmar.
También está la consulta de valoración. Su utilidad no está en escuchar una promesa, sino en que alguien revise los documentos y te diga si el caso tiene recorrido. Una valoración seria debería comprobar:
- La escritura: para localizar la cláusula y conocer la fecha y las condiciones del préstamo.
- Las facturas: para saber qué pagaste realmente y a quién.
- El calendario: para analizar firma, reclamaciones, resoluciones y firmeza.
- La estrategia: para decidir si conviene negociar, reclamar previamente o demandar.
Lo barato puede salir caro, y lo caro no garantiza nada
Una oferta sin coste inicial puede parecer la mejor opción, pero revisa el porcentaje final y los gastos que quedan fuera. Un precio cerrado puede darte seguridad, aunque tendrás que asumirlo aunque el banco acepte pronto o aunque la revisión concluya que no hay una cantidad clara que reclamar.
No aceptes una cifra calculada con una plantilla genérica. La cantidad depende de tus facturas, del concepto y del criterio jurídico aplicable. Tampoco firmes una renuncia amplia a cambio de una devolución parcial sin entender qué derechos estás cerrando.
En Igualada y en otras localidades cercanas, muchas personas llegan con una duda muy práctica: “¿Me compensa reclamar?”. La respuesta no sale de una cifra publicitaria. Sale de comparar la cantidad documentada, la complejidad del asunto, los honorarios y el riesgo de que la vía judicial no prospere.
Tu hoja de ruta práctica para empezar hoy
No necesitas resolver toda la discusión jurídica antes de dar el primer paso. Sí necesitas ordenar los papeles y no firmar nada con el banco sin entenderlo.
Reúne la documentación disponible
Empieza por la escritura completa del préstamo hipotecario. Después localiza las facturas de notaría, registro, gestoría y tasación, junto con justificantes de pago si los tienes.
Si falta una factura, no inventes la cantidad. Pide una copia a la notaría, al Registro de la Propiedad, a la gestoría o a quien conserve el expediente. Una documentación incompleta no cierra necesariamente el caso, pero puede hacer más difícil acreditar cuánto pagaste.
Ordena las fechas
Apunta la fecha de firma, la fecha de cada factura, las reclamaciones previas, las respuestas del banco y cualquier procedimiento judicial. Si existe una sentencia, comprueba cuándo adquirió firmeza. Esa línea temporal evita el error más común, contar automáticamente desde la firma.
Elige el siguiente movimiento
Con los documentos delante, puedes enviar una reclamación previa clara al Servicio de Atención al Cliente. Si el banco no responde, rechaza la devolución o plantea un acuerdo confuso, pide asesoramiento antes de aceptar.
Una revisión profesional es especialmente recomendable si la hipoteca es antigua, está cancelada, faltan facturas, hubo una reclamación anterior o no tienes claro qué sentencia afecta a tu caso. Puedes reclamar si la documentación y el criterio jurídico lo sostienen, pero nadie debería prometerte que ganarás sin estudiar el expediente.
La clave no es correr a firmar ni abandonar por miedo. Es actuar con las fechas y los documentos bien puestos sobre la mesa.
Alcántara Moreno Abogados revisa escrituras, facturas y plazos para valorar reclamaciones de gastos hipotecarios y preparar la negociación o la demanda cuando proceda. Puedes conocer el servicio y solicitar una consulta en Alcántara Moreno Abogados, con atención cercana desde Igualada y actuación en toda España.