
Si te reconocen una incapacidad permanente total, cobrarás, con carácter general, el 55% de tu base reguladora. La cuantía final depende del grado reconocido y de esa base, por eso no existe una cifra igual para todo el mundo.
Estás en la cocina, con la nómina delante y los partes de baja amontonados. Tienes 54 años, llevas meses sin poder hacer tu trabajo y nadie te aclara qué ocurrirá si el INSS reconoce una incapacidad permanente. La pregunta te da vueltas: «¿Me la concederán? Y, si me la conceden, incapacidad permanente, ¿cuánto se cobra?».
Soy abogado y te lo voy a explicar como lo haría en una consulta, sin prometerte una pensión concreta ni venderte una indemnización segura. La cifra sale de dos piezas: el grado de incapacidad y la base reguladora. En una total, el punto de partida habitual es el 55% de la base reguladora, aunque existen situaciones en las que se aplica un porcentaje superior.
Índice
- Cuando el miedo a no cobrar se mezcla con la incertidumbre
- Los cuatro grados de incapacidad permanente
- Cómo se calcula la base reguladora
- Porcentajes que aplican a cada grado
- Importes mínimos de 2026 según tu situación
- Trámite paso a paso para reclamarla
- Revisiones compatibilidades y cuándo pedir ayuda
Cuando el miedo a no cobrar se mezcla con la incertidumbre
Pongamos que ese trabajador se llama Jordi y vive en Igualada. Su espalda ya no soporta las tareas que llevaba haciendo durante años, pero todavía puede caminar, hablar con clientes y quizá desempeñar otro puesto menos exigente. Para Jordi, el diagnóstico importa, pero no decide por sí solo la pensión. El INSS debe valorar cómo afectan las limitaciones a su profesión habitual y qué capacidad laboral conserva.
La primera confusión suele ser pensar que una enfermedad grave lleva automáticamente a una incapacidad absoluta. No funciona así. La Administración relaciona las secuelas con el trabajo concreto, la posibilidad real de recolocación y las cotizaciones que aparecen en la vida laboral.
Regla de consulta: no confundas lo que puedes hacer en casa durante un rato con lo que puedes mantener en un puesto de trabajo, con continuidad, rendimiento y seguridad.
Jordi necesita responder dos preguntas distintas. La primera es jurídica y médica, si tiene argumentos para pedir el grado que corresponde. La segunda es económica, cuánto resultará después de aplicar el porcentaje a su base reguladora. Una denegación o un grado inferior pueden cambiar tanto sus ingresos como sus opciones de trabajar.
La incapacidad permanente total se calcula, con carácter general, aplicando el 55% de la base reguladora, según la información de la Seguridad Social sobre incapacidad permanente. A partir de ahí, el resultado puede subir si se reconoce una situación de total cualificada, o alcanzar el 100% en una absoluta.
No te quedes con una cifra encontrada en internet. Dos personas con la misma lesión pueden tener bases de cotización diferentes y, por tanto, pensiones distintas. Antes de hacer cuentas, hay que revisar informes médicos, profesión habitual, bases de cotización y origen de la incapacidad.
Los cuatro grados de incapacidad permanente
La diferencia entre grados no es un simple porcentaje. Cambia tu trabajo, tus ingresos, la posibilidad de compatibilizar la prestación y la ayuda que puedes necesitar para vivir. La clasificación oficial distingue cuatro situaciones.
La incapacidad permanente parcial supone una reducción relevante del rendimiento en la profesión habitual, pero permite continuar en ella. No genera una pensión mensual, sino una indemnización a tanto alzado equivalente a 24 mensualidades de la base reguladora utilizada para calcular la incapacidad temporal de origen, tal como recoge esta explicación jurídica de la incapacidad permanente en España.
La total impide realizar la profesión habitual, pero no necesariamente cualquier trabajo. Un albañil que ya no puede cargar peso podría, según sus limitaciones y su preparación, optar a una actividad distinta. La prestación mensual parte del 55% de la base reguladora.
Qué cambia en la vida diaria
La absoluta se reserva para quien no puede desarrollar ninguna profesión u oficio en condiciones laborales normales. Su cuantía alcanza el 100% de la base reguladora. No basta con decir «no puedo hacer mi puesto». Hay que acreditar que las limitaciones impiden trabajar de forma general.
La gran invalidez, denominada también gran incapacidad en la información oficial, añade la necesidad de ayuda de otra persona para actos esenciales de la vida diaria. A la cuantía correspondiente se incorpora un complemento destinado a atender esa dependencia. Ese complemento no es un premio, cubre un coste real, como ayuda para asearse, vestirse, comer o desplazarse.
| Grado | Qué implica en el día a día | Cómo se cobra |
|---|---|---|
| Parcial | Puedes seguir en tu profesión, aunque con una merma relevante del rendimiento | Indemnización única de 24 mensualidades de la base reguladora de la baja de origen |
| Total | No puedes ejercer tu profesión habitual, pero puedes realizar otra compatible | Pensión calculada, con carácter general, sobre el 55% de la base reguladora |
| Absoluta | No puedes desarrollar ninguna actividad laboral ordinaria | Pensión equivalente al 100% de la base reguladora |
| Gran invalidez | Necesitas ayuda de otra persona para actos esenciales | 100% de la base reguladora más un complemento |
Si dudas entre total y absoluta, consulta una explicación práctica sobre la diferencia entre incapacidad permanente total y absoluta. El nombre de la enfermedad no basta. Hay que demostrar qué tareas no puedes hacer, con qué frecuencia y por qué esa limitación afecta a tu vida laboral.
Cómo se calcula la base reguladora
La base reguladora no es tu última nómina. Es una cifra construida a partir de tus bases de cotización y funciona como suelo de cálculo sobre el que se aplica el porcentaje del grado. Una base baja puede dejar una pensión baja incluso cuando el grado reconocido sea elevado.
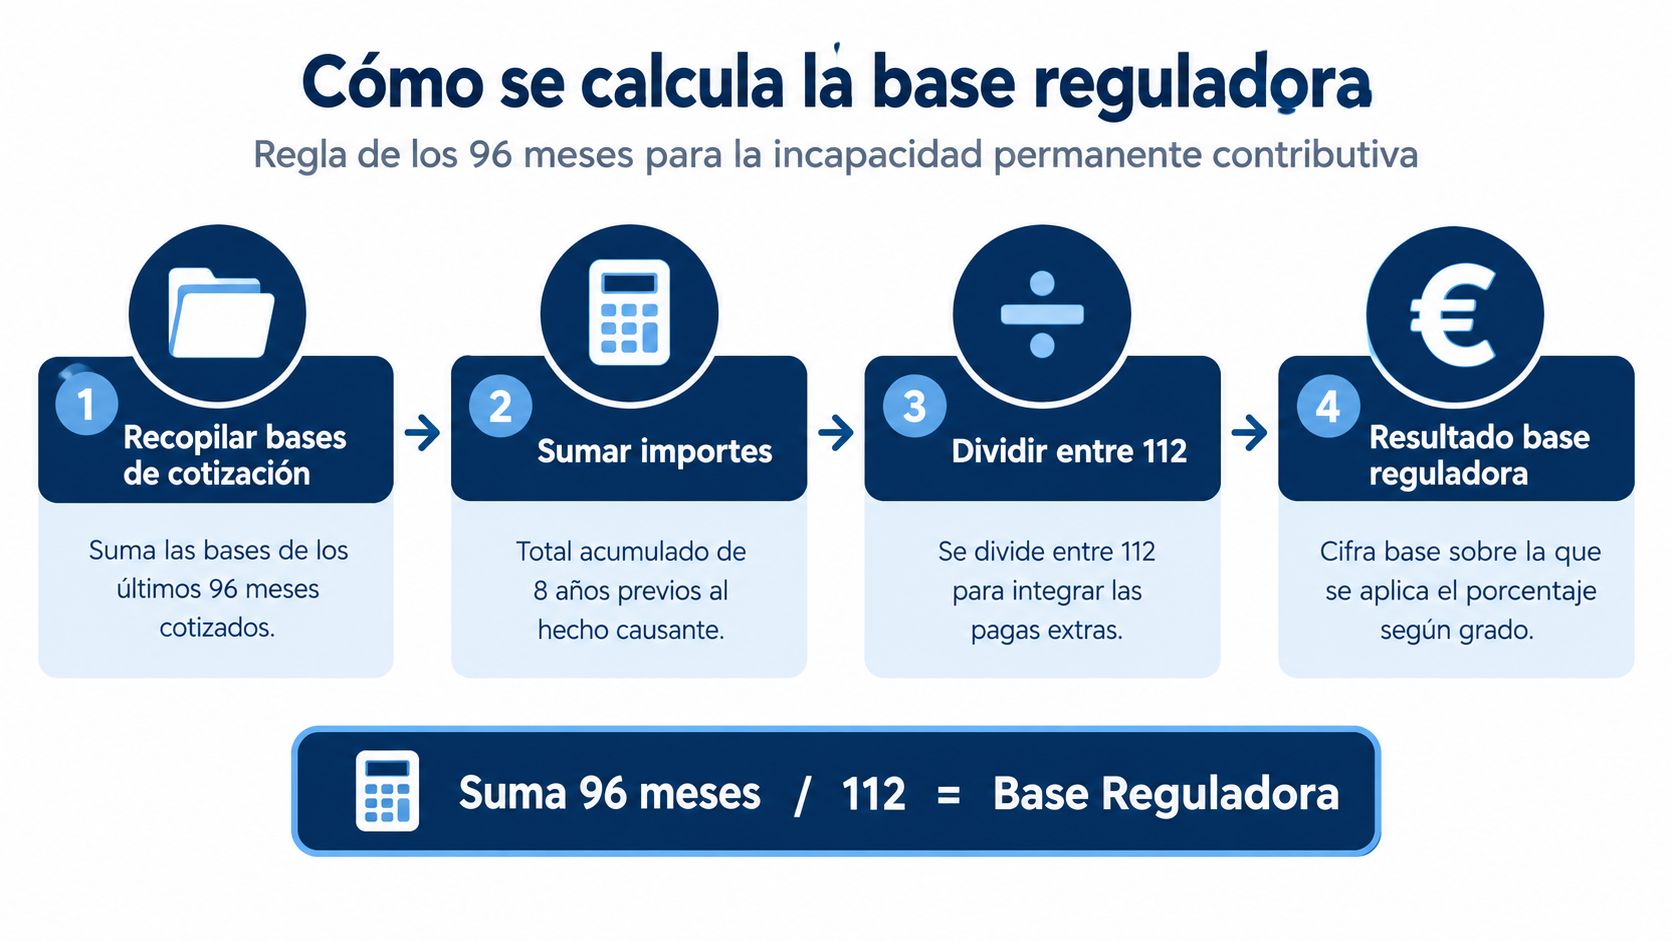
Para muchas pensiones derivadas de enfermedad común, la regla utiliza las bases de cotización de los 96 meses anteriores al mes previo al hecho causante y divide la suma entre 112, según la regulación de la Ley General de la Seguridad Social. La operación integra el efecto de las pagas extraordinarias en el cálculo.
Qué debes revisar antes de solicitar
No metas todas las incapacidades en el mismo saco. La fórmula puede cambiar según la contingencia, la edad, la carrera de cotización y el tipo de grado. Por eso, antes de presentar la solicitud conviene comprobar:
- Bases registradas: revisa la vida laboral y los informes de bases para localizar meses que no coincidan con tus nóminas.
- Lagunas de cotización: comprueba si existen periodos sin bases o con importes anómalos.
- Hecho causante: identifica la fecha que debe utilizarse para seleccionar el periodo de cálculo.
- Origen de la dolencia: no se calcula igual una enfermedad común que una lesión vinculada al trabajo.
En personas con menos meses cotizados, el divisor y la integración pueden requerir un análisis distinto. No hagas la cuenta con una calculadora y presentes el resultado como definitivo. La base reguladora es una de las partes donde más fácilmente se arrastra un error desde la documentación inicial.
Puedes consultar una guía sobre cómo se calcula la incapacidad permanente para ordenar la documentación. Si hay meses que no encajan, pide una revisión profesional antes de que el expediente avance.
Porcentajes que aplican a cada grado
Una vez calculada la base reguladora, se aplica el porcentaje que corresponde al grado. El ejemplo sirve para entender la mecánica, no para prometer que esa será tu cifra. Supongamos una base reguladora de 1.500 euros mensuales.
En una incapacidad permanente total, el 55% produce 825 euros mensuales. Si se cumplen las condiciones para elevar la total a la situación cualificada, el porcentaje alcanza el 75%, que sobre esa misma base serían 1.125 euros mensuales. La Seguridad Social vincula ese incremento a tener 55 años o más y a dificultades objetivas para acceder a un empleo distinto del habitual, como explica su información oficial sobre la incapacidad permanente total.
La cifra no cuenta toda la historia
En la absoluta, el porcentaje es del 100%. Con una base de 1.500 euros, el resultado sería 1.500 euros mensuales, antes de considerar otros elementos aplicables al caso. En la gran invalidez se parte también del 100% y se añade un complemento porque la persona necesita asistencia de otra.
La parcial funciona de otra manera. No se multiplica la base por un porcentaje mensual, sino que se abona la indemnización prevista para ese grado. Por eso no debes comparar directamente la indemnización de una parcial con la pensión mensual de una total.
| Grado | Porcentaje sobre base reguladora | Importe con base de 1.500 € |
|---|---|---|
| Parcial | No se calcula como porcentaje mensual | Indemnización de 24 mensualidades de la base reguladora de la baja de origen |
| Total | 55% | 825 € mensuales |
| Total cualificada | 75% | 1.125 € mensuales |
| Absoluta | 100% | 1.500 € mensuales |
| Gran invalidez | 100% más complemento | 1.500 € más el complemento correspondiente |
Lo importante: una base reguladora de 1.500 euros no significa automáticamente que cobrarás 1.500 euros. Solo ocurre cuando el grado aplica el 100% y no hay otros ajustes que deban revisarse.
Los porcentajes son el punto de partida. Después entran los mínimos oficiales, la situación familiar y las reglas específicas del expediente. Si el cálculo queda por debajo del mínimo aplicable, hay que comprobar si procede un complemento a mínimos y qué requisitos exige.
Importes mínimos de 2026 según tu situación
Los mínimos no son iguales para todas las personas. La situación familiar pesa, especialmente si existe cónyuge a cargo, cónyuge no a cargo o no existe cónyuge. Para 2026, las cuantías mínimas mensuales oficiales publicadas para los grados principales son las siguientes:
| Grado | Con cónyuge a cargo | Sin cónyuge | Cónyuge no a cargo |
|---|---|---|---|
| Gran invalidez | 1.884,70 € | 1.404,30 € | 1.333,00 € |
| Absoluta o total con 65 años | 1.256,60 € | 936,20 € | 888,70 € |
| Total entre 60 y 64 años | 1.256,60 € | 875,90 € | 827,90 € |
Estas cantidades aparecen recogidas en la información económica sobre cuánto se cobra por incapacidad permanente en 2026. Úsalas como referencia, no como una garantía automática. El reconocimiento del mínimo depende de la pensión calculada y de los requisitos asociados al complemento.
Cómo leer la tabla sin equivocarte
Si tu cálculo queda por debajo del mínimo que corresponde a tu situación, no significa que el INSS vaya a elevarlo sin más. Hay que revisar ingresos, residencia y demás condiciones exigibles para el complemento. Si no alcanzas una pensión contributiva suficiente, la pensión no contributiva por invalidez puede ser una vía de protección que conviene estudiar con los servicios sociales y la Administración competente.
La pensión máxima contributiva en España para 2026 se sitúa en 3.359,60 euros mensuales, equivalentes a 47.034,40 euros anuales, según la referencia económica citada. Ese límite marca el tope general de cobro, aunque el cálculo concreto debe hacerse con tus bases y tu grado.
No guardes la tabla y te olvides del tema. Los importes mínimos pueden actualizarse y conviene revisar la cuantía cada enero. Si recibes una notificación con una cifra que no entiendes, compara resolución, base reguladora, grado reconocido y situación familiar antes de aceptar que el importe es correcto.
Trámite paso a paso para reclamarla
La solicitud empieza mucho antes de pulsar el botón de la sede electrónica. Reúne informes médicos que describan limitaciones funcionales, no solo diagnósticos, y prepara la documentación laboral que permita entender qué tareas hacías realmente. Una resonancia, por sí sola, no explica si puedes trabajar ocho horas de pie, cargar peso o mantener atención continuada.
La ruta administrativa
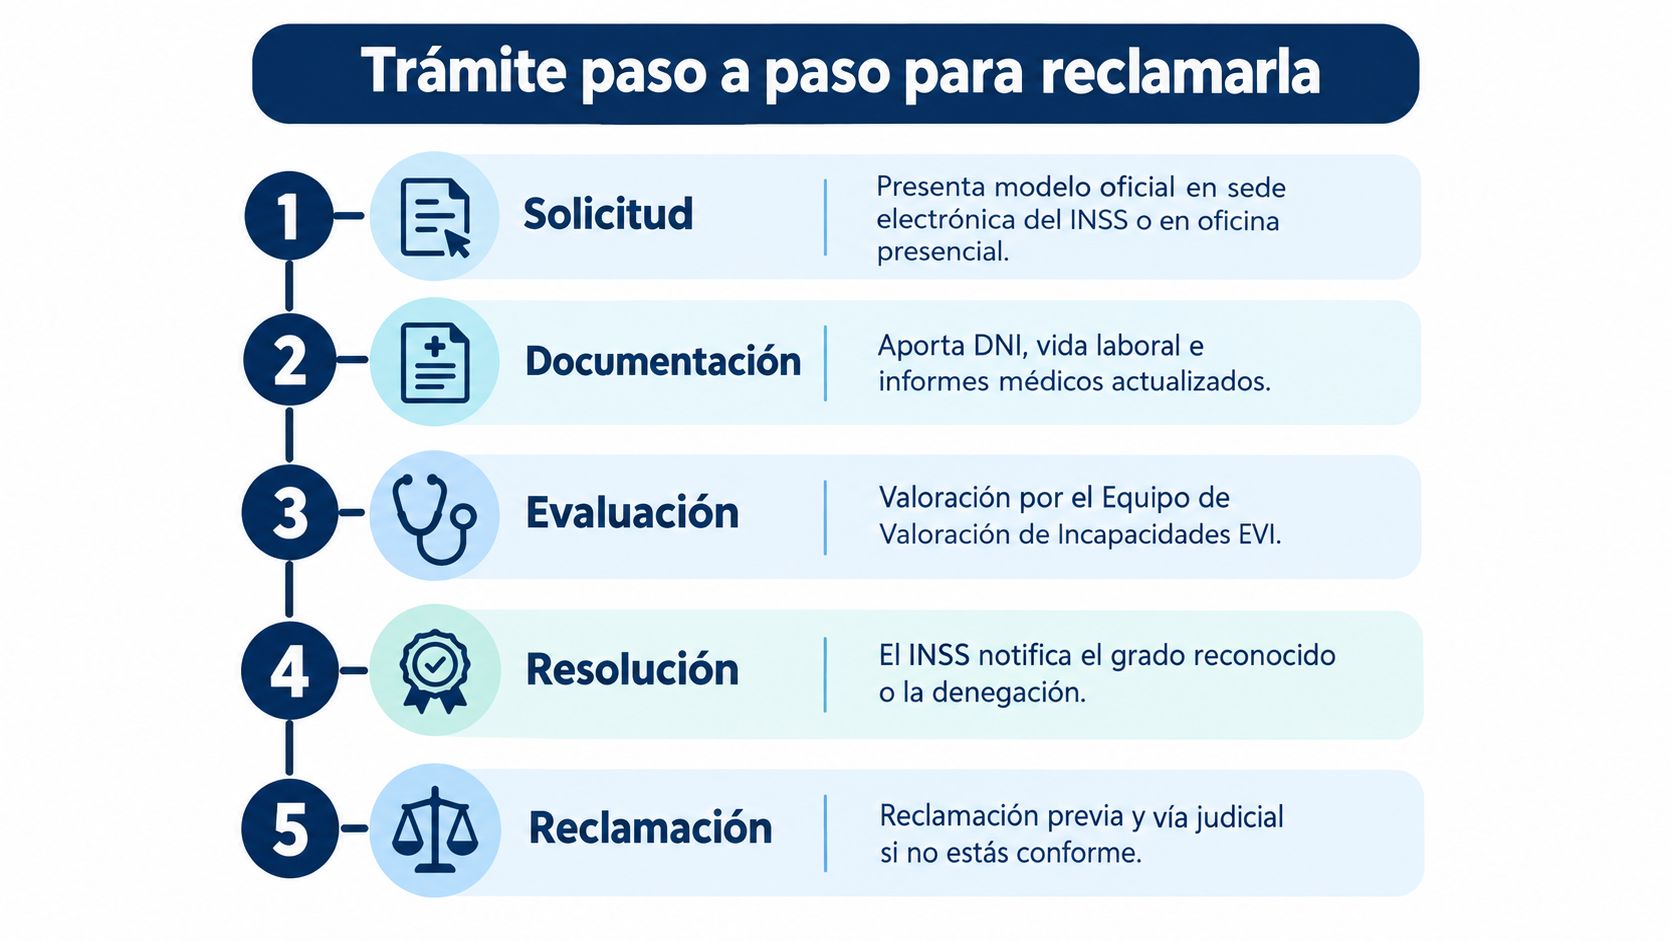
Primero, presenta la solicitud. Puedes hacerlo en la sede electrónica del INSS o en una oficina de atención al ciudadano, utilizando el modelo oficial. Añade documentación médica actualizada, vida laboral, bases de cotización y una descripción concreta de tu profesión habitual.
Después interviene el EVI. El Equipo de Valoración de Incapacidades puede citarte para explorarte y revisa el expediente. Acude con tus informes ordenados y explica las limitaciones tal como aparecen en tu jornada real. No exageres, pero tampoco minimices por vergüenza o costumbre.
Luego llega la resolución. El director provincial del INSS decide el grado reconocido o deniega la prestación. En la práctica, el procedimiento puede prolongarse durante varios meses. Cuando recibas la resolución, anota la fecha de notificación y guarda el sobre o justificante electrónico.
Si no estás conforme, actúa dentro del plazo. Puedes presentar reclamación previa ante el INSS en 30 días y, si la desestiman, interponer demanda ante la jurisdicción social en otros 30 días. Estos plazos y la estrategia dependen del contenido exacto de la resolución, así que no los dejes para el último momento.
Un error frecuente consiste en entregar informes genéricos que dicen «dolor» o «limitación» sin explicar qué movimientos, esfuerzos o tareas resultan imposibles. También se pierde tiempo cuando faltan cotizaciones acreditadas o se confunde la fecha del hecho causante.
Para entender visualmente el recorrido, puedes consultar este material:
Si ya te denegaron una incapacidad, si el expediente contiene contradicciones médicas o si no sabes qué fecha cuenta, busca asesoramiento desde el inicio. La preparación no garantiza un reconocimiento, pero evita que presentes un expediente incompleto cuando todavía podías aportar pruebas útiles.
Revisiones compatibilidades y cuándo pedir ayuda
Una incapacidad permanente no queda necesariamente congelada para siempre. El INSS puede revisar la situación cuando corresponda según el grado, si se produce una mejoría o un agravamiento, o cuando existen motivos para comprobar si siguen las limitaciones que justificaron la prestación.
La referencia de revisión indicada para cada grado es la siguiente:
| Grado | Plazo de revisión indicado |
|---|---|
| Parcial | 2 años |
| Total | 2 años |
| Absoluta | 3 años |
| Gran invalidez | 5 años |
El INSS puede revisar de oficio o a instancia del interesado. Por eso debes conservar informes, nóminas y vida laboral actualizada. Si recibes una propuesta de revisión a la baja, no la ignores aunque la carta parezca administrativa y difícil de entender.
Trabajo e ingresos compatibles
La total puede ser compatible con un trabajo diferente de la profesión habitual, siempre que respete las limitaciones reconocidas. Un trabajador que ya no puede realizar su oficio físico podría desempeñar tareas menos exigentes, pero debe comunicar la actividad y comprobar que no contradice el motivo de la incapacidad.
La absoluta exige más cuidado. Puede existir compatibilidad con una actividad que no reproduzca las exigencias incompatibles con las limitaciones, pero el trabajo debe analizarse de forma individual. Un autónomo con una absoluta que monta un negocio online no tiene automáticamente el caso resuelto. Habrá que estudiar sus tareas reales, dedicación, ingresos y posible contradicción con la resolución.
Las rentas también requieren revisión. Un alquiler, dividendos o una herencia no se valoran igual que el trabajo efectivo, y su impacto puede depender de la prestación y del complemento que se cobre. Un gran inválido que recibe una herencia debe revisar especialmente cómo afecta a ayudas vinculadas a ingresos, sin asumir que la herencia elimina por sí sola la pensión contributiva.
Cuándo dejar de improvisar
Pide ayuda a un abogado laboralista o a un graduado social si ocurre cualquiera de estas situaciones:
- Cambio médico: tu estado ha empeorado o los informes nuevos contradicen la valoración del INSS.
- Revisión a la baja: recibes una propuesta para reducir o retirar el grado.
- Silencio administrativo: pasa el tiempo y no sabes qué efecto tiene la falta de respuesta.
- Denegación inicial: el INSS rechaza la solicitud y empiezan a correr los plazos.
- Base dudosa: la resolución usa cotizaciones, fechas o importes que no reconoces.
Puedes consultar una guía práctica sobre la revisión de la incapacidad permanente y ordenar tus documentos antes de pedir cita. No firmes una baja voluntaria, un acuerdo con la empresa ni una renuncia relacionada con tu trabajo sin asesoramiento previo. Una firma apresurada puede complicar una reclamación que todavía podías plantear.
Si estás en Igualada o en cualquier otro punto de España, Alcántara Moreno Abogados puede revisar tu resolución, tu base reguladora y tus informes médicos para orientarte sobre la solicitud o la reclamación. Lleva la vida laboral, las bases de cotización, las nóminas, los informes clínicos y cualquier carta del INSS a la consulta, y no esperes a que venza un plazo para pedir ayuda.