
Te llega otra carta del banco, ves que la tarjeta vuelve a cobrar intereses y haces cuentas con una nómina que ya no da más de sí. Quizá te despidieron, estás de baja, cerraste un negocio o firmaste préstamos rápidos después de una estafa. Soy abogado y te lo digo claro: la Ley de la Segunda Oportunidad puede abrir una salida, pero no funciona como una campaña de televisión que borra todas las deudas sin mirar nada.
Lo importante no es solo saber si apareces en un listado de requisitos. Hay que revisar de dónde vienen las deudas, qué ingresos tienes, qué bienes conservas y cómo has actuado. Un papel que falta, un ingreso que no declaras o una explicación poco clara puede complicar un expediente que, sobre el papel, parecía viable.
Tabla de Contenido
- Qué es la Ley de la Segunda Oportunidad y para quién sirve
- Requisitos básicos para acogerse al mecanismo
- El filtro de la buena fe y la documentación que te puede bloquear
- Qué deudas se cancelan y los límites de Hacienda y la Seguridad Social
- El proceso paso a paso, los tiempos y los costes reales
- Casos reales y perfiles de clientes en el despacho
- Dudas frecuentes antes de dar el paso definitivo
Qué es la Ley de la Segunda Oportunidad y para quién sirve
Pensemos en Marta, una trabajadora de Igualada que perdió su empleo y empezó a usar una tarjeta para pagar el alquiler, la compra y algunos recibos. Después llegaron un préstamo personal y varios pagos aplazados. Cuando volvió a trabajar, una parte importante de la nómina ya se iba en cuotas. No estaba intentando vivir por encima de sus posibilidades. Estaba intentando llegar a fin de mes.
La Ley de la Segunda Oportunidad existe para situaciones como esta, cuando una persona física, particular o autónoma, acumula obligaciones que no puede atender de manera razonable. No sirve para enriquecerse ni convierte automáticamente cualquier deuda en un problema del banco. Sirve para ordenar una insolvencia y, cuando se cumplen las condiciones legales, solicitar la exoneración del pasivo insatisfecho, es decir, que una parte de la deuda que no puedes pagar deje de exigirse.
La base histórica del sistema español está en la Ley 25/2015, de 28 de julio, que introdujo por primera vez un mecanismo específico de exoneración para personas físicas. Aquella regulación exigía actuar de buena fe y, como regla general, haber liquidado previamente el patrimonio o haber terminado el concurso por insuficiencia de masa.
No es lo mismo un bache que una insolvencia
Si este mes has tenido un gasto inesperado, pero puedes ponerte al día con tus ingresos normales, quizá estés ante un problema puntual. La segunda oportunidad está pensada para quien no puede cumplir regularmente sus obligaciones, aunque intente reorganizarse.
Puede afectar a una persona despedida, a un consumidor atrapado por intereses, a un autónomo que avaló su negocio o a alguien que fue víctima de una estafa. También puede afectar a quien está de baja y ha visto caer sus ingresos mientras las cuotas seguían llegando. Tener derechos no depende de que puedas comprar una vivienda ni de que tu situación personal parezca ordenada desde fuera.
La idea sencilla: no se perdona una deuda porque te hayas equivocado una vez. Se estudia si existe una insolvencia real y si has actuado con transparencia.
La reforma de la Ley 16/2022, de 5 de septiembre, cambió el enfoque. Permite solicitar la exoneración sin liquidar previamente todo el patrimonio mediante un plan de pagos. Eso puede facilitar la continuidad económica y, en determinados supuestos, conservar la vivienda habitual o activos necesarios para trabajar. Pero la posibilidad depende de los datos concretos del expediente, no de un eslogan.
Requisitos básicos para acogerse al mecanismo
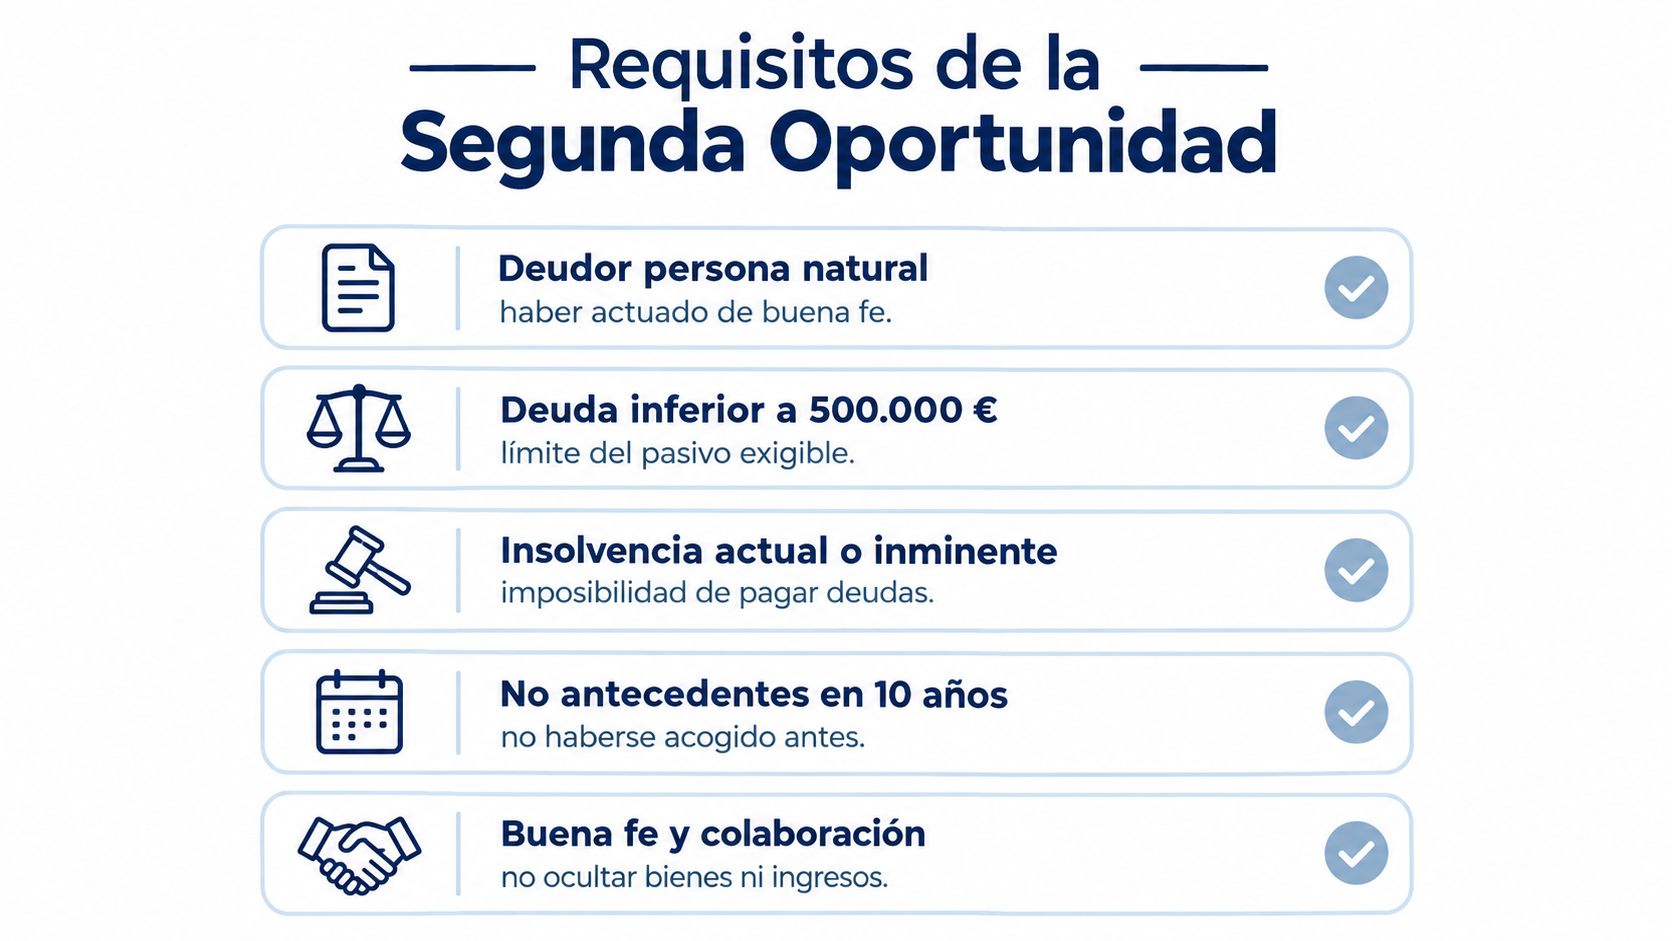
Cuando alguien busca “segunda oportunidad requisitos”, normalmente quiere una respuesta rápida. La respuesta honesta es que hay varios filtros y que deben encajar juntos. Ser persona física y tener deudas no basta.
Haz este primer autodiagnóstico:
- Persona natural: puedes ser un particular o un autónomo. El mecanismo se dirige a personas físicas, no a una sociedad mercantil como deudora principal.
- Insolvencia actual o inminente: debes encontrarte sin capacidad razonable para pagar las obligaciones que ya han vencido o las que previsiblemente no podrás atender.
- Buena fe: no puedes haber ocultado bienes, ingresos o información relevante. La colaboración no es un detalle de cortesía, es parte central del expediente.
- Historial compatible con la ley: determinados antecedentes, sanciones o conductas pueden impedir la exoneración. Hay que revisarlos con fechas y documentación, no con respuestas genéricas.
- Pasivo dentro de los límites y deudas analizables: la composición de la deuda importa tanto como su importe. No todas las obligaciones reciben el mismo tratamiento.
Qué significa actuar de buena fe
La buena fe no significa que nunca hayas usado una tarjeta, pedido un crédito o cometido un error financiero. Significa que no has provocado o agravado la situación ocultando información, engañando a los acreedores o apartando bienes para que no aparezcan en el procedimiento.
También se revisan determinados antecedentes por delitos económicos, patrimoniales o documentales, además de otras prohibiciones legales. La valoración depende del caso y del contenido exacto de la resolución, por eso conviene aportar certificados y no quedarse en “yo no tengo antecedentes”.
La reforma de 2022 flexibilizó el camino respecto al antiguo acuerdo extrajudicial de pagos. Aun así, la estrategia previa sigue siendo importante. No firmes una refinanciación, una dación o un reconocimiento de deuda solo porque una entidad te presione por teléfono. Primero hay que saber qué efecto tendrá sobre tu situación.
Una comprobación rápida antes de pedir ayuda
Reúne una lista completa de acreedores, calcula tus ingresos reales y anota los bienes que tienes, aunque creas que no son relevantes. Incluye cuentas, vehículos, inmuebles, devoluciones fiscales, créditos pendientes y cualquier actividad económica.
Si ya tienes embargos, demandas o cartas de Hacienda, guárdalas. La primera consulta sirve para detectar si el problema encaja en la ley, pero el análisis serio empieza con documentos.
El filtro de la buena fe y la documentación que te puede bloquear
La buena fe es el punto que más se subestima. Muchas campañas prometen “cancelar tus deudas” después de una llamada, pero el juzgado no decide por el mensaje publicitario. Decide con un expediente que debe explicar cómo nació la deuda, qué ingresos has tenido y qué patrimonio existe.
El Consejo General del Poder Judicial ha recordado que el juez debe comprobar de oficio si eres deudor de buena fe y si se cumplen los presupuestos, incluso aunque ningún acreedor se oponga, según recoge esta resolución sobre la denegación del perdón por no aclarar el origen de la deuda. Eso cambia la forma de preparar el caso: no basta con que el banco se quede callado.
Lo que suele levantar sospechas
Un expediente puede complicarse si aparecen movimientos bancarios que no se explican, ingresos que no figuran, bienes transmitidos recientemente o préstamos cuyo destino nadie puede aclarar. También genera problemas no contestar a la administración concursal, entregar documentos incompletos o cambiar de versión sobre la causa del sobreendeudamiento.
No significa que un error administrativo cierre siempre la puerta. Sí significa que hay que corregirlo pronto, explicarlo y respaldarlo con pruebas. La diferencia entre una omisión inocente y una ocultación deliberada puede ser decisiva.
Consejo de despacho: si un documento perjudica tu imagen, no lo escondas. Es mejor explicar una dificultad que permitir que el juzgado piense que intentabas ocultarla.
La carpeta que debes preparar
Organiza la documentación por bloques, con nombres claros y fechas. Como mínimo, conviene reunir:
- Identidad y familia: documento de identidad, certificado de empadronamiento y situación familiar cuando influya en los gastos.
- Ingresos: nóminas, prestaciones, baja médica, pensión, declaraciones fiscales y justificantes de ingresos como autónomo.
- Deudas: contratos, extractos, cartas de reclamación, demandas, embargos y certificados actualizados de cada acreedor.
- Patrimonio: escrituras, notas simples, permisos de circulación, saldos bancarios y cualquier derecho económico.
- Origen del problema: despido, cierre del negocio, accidente, estafa, separación, enfermedad o cualquier hecho que explique la caída de ingresos.
Si tienes deudas inscritas en ASNEF, eso no demuestra por sí solo mala fe ni impide automáticamente estudiar una solución. Lo que importa es la deuda que existe detrás y la información disponible. Puedes consultar una explicación práctica sobre la Ley de Segunda Oportunidad y ASNEF antes de decidir cómo actuar.
Qué deudas se cancelan y los límites de Hacienda y la Seguridad Social
Aquí es donde más conviene desconfiar de las promesas absolutas. Las deudas con bancos, tarjetas revolving, préstamos personales y microcréditos pueden entrar en una solicitud de exoneración, pero hay que revisar su naturaleza, las garantías y la situación de cada crédito.
La deuda pública no desaparece íntegramente. El régimen vigente contempla límites concretos para Hacienda y la Seguridad Social, con un sistema escalonado que debes calcular sobre tu deuda real.
| Entidad | Tramo de deuda | Porcentaje exonerable |
|---|---|---|
| Hacienda | Primeros 5.000 € | 100 % |
| Hacienda | Desde 5.000 € hasta 10.000 € | 50 % |
| Seguridad Social | Primeros 5.000 € | 100 % |
| Seguridad Social | Desde 5.000 € hasta 10.000 € | 50 % |
La referencia práctica de estos límites está explicada en el análisis de la exoneración de deudas con Hacienda y Seguridad Social. En resumen, se puede exonerar hasta 10.000 € con Hacienda y hasta 10.000 € con la Seguridad Social, aplicando el porcentaje correspondiente a cada tramo. El resto no queda automáticamente borrado.
Una deuda puede ser legalmente exonerable y seguir requiriendo planificación
Supongamos que un autónomo debe dinero a una entidad financiera y también tiene obligaciones tributarias. Que cumpla los requisitos generales no significa que todo el pasivo vaya a desaparecer en la misma proporción. Una parte puede quedar exonerada, otra someterse a un plan de pagos y otra conservar su exigibilidad.
También existen categorías especialmente protegidas o excluidas por la ley, como determinadas pensiones de alimentos y responsabilidades derivadas de daños o delitos. No conviene hacer una lista cerrada sin revisar el origen exacto de cada obligación.
Por eso recomiendo separar las deudas en tres grupos: las que pueden cancelarse, las que solo pueden hacerlo dentro de límites y las que normalmente deben seguir pagándose. La pregunta correcta no es “¿me borran todo?”, sino “qué parte de mi pasivo puede desaparecer y qué cuota seguirá siendo asumible?”
Cuidado con las sanciones y la responsabilidad pública
La Agencia Tributaria advierte de límites relacionados con sanciones administrativas firmes muy graves o graves de más de 5.000 euros en determinadas materias durante los diez años previos, además de acuerdos firmes de derivación de responsabilidad no satisfechos. Ese historial debe revisarse antes de hacer promesas.
Si una campaña te asegura que Hacienda y la Seguridad Social se cancelan sin matices, aléjate. La transparencia empieza por reconocer lo que la ley no permite.
El proceso paso a paso, los tiempos y los costes reales
La tramitación no empieza cuando alguien pulsa un botón en una web. Empieza cuando se construye un expediente que el juzgado pueda entender. Yo suelo explicarlo como preparar una mochila para una ruta: si falta agua, documentación o un mapa, el problema aparece más adelante y sale más caro corregirlo.
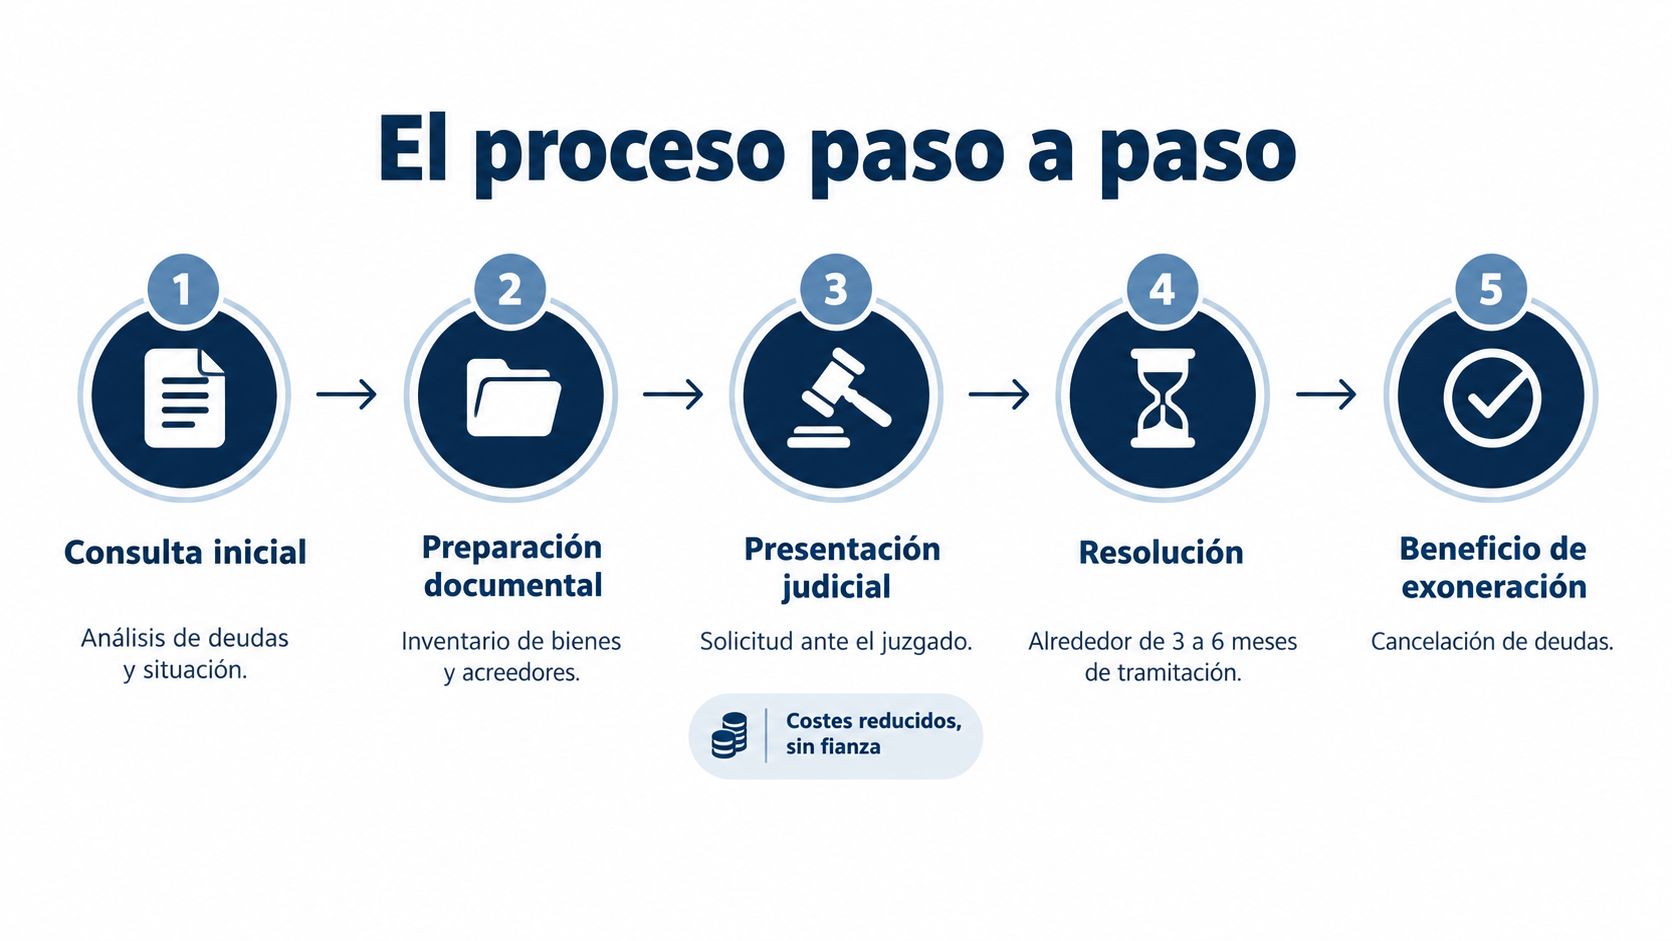
- Consulta y diagnóstico. Se revisan ingresos, bienes, deudas, embargos, antecedentes y origen de la insolvencia. La finalidad es saber si existe una vía razonable y qué riesgos presenta.
- Preparación documental. Se solicita información a bancos, administraciones y acreedores. También se ordenan extractos, contratos, nóminas y justificantes.
- Presentación judicial. Se formula la solicitud ante el juzgado competente y se aporta el inventario de bienes y la relación de acreedores.
- Tramitación del procedimiento. Puede haber liquidación o un plan de pagos, según el patrimonio, los ingresos y la estrategia adecuada.
- Solicitud y resolución de la exoneración. El juzgado comprueba los requisitos y decide el alcance del beneficio.
Tiempos y gastos sin publicidad engañosa
Los juzgados no trabajan con el calendario de una campaña comercial. La duración depende de la carga del órgano judicial, de si hay oposición, de la calidad de los documentos y de si existe patrimonio que liquidar o conservar. Nadie responsable debería garantizarte una fecha cerrada sin haber visto el caso.
Tampoco hay un precio universal. Pueden intervenir abogado, procurador, notaría, certificados, informes y otros gastos vinculados al procedimiento. Pide un presupuesto por escrito, pregunta qué incluye y aclara qué ocurre si aparecen acreedores o bienes que no se habían detectado.
La primera consulta de valoración sirve para decidir si merece la pena avanzar. No sustituye al expediente completo, pero evita gastar dinero en una vía mal planteada. Mientras tanto, no firmes una nueva refinanciación y no dejes de pagar el alquiler sin una estrategia legal concreta. La vivienda y las necesidades básicas tienen prioridad práctica.
Para entender otra explicación del procedimiento, puedes consultar esta guía sobre la Ley de Segunda Oportunidad en Canarias.
El contenido audiovisual puede ayudarte a ordenar las fases, siempre que lo uses como orientación y no como sustituto de la revisión documental.
Casos reales y perfiles de clientes en el despacho
Los nombres y detalles se cambian para proteger la confidencialidad, pero los perfiles son habituales en despachos de Igualada y Barcelona. La teoría habla de insolvencia. La persona que entra por la puerta habla de miedo, vergüenza y llamadas que ya no se atreve a contestar.
Jordi llegó después de un despido. Había utilizado tarjetas revolving para mantener a su familia y pagar recibos durante el desempleo. Cuando consiguió otro trabajo, las cuotas y los intereses se habían acumulado. El primer paso no fue prometerle una cancelación, sino reconstruir la historia de cada contrato y comprobar qué podía acreditar.
Otra clienta, Laura, era autónoma. Cerró su negocio después de una etapa difícil y había firmado avales personales. Su problema no era solo la deuda empresarial, sino que la reclamación podía afectar directamente a su patrimonio. En su caso, separar las obligaciones del negocio de sus responsabilidades personales era imprescindible antes de decidir una estrategia.
También atendemos perfiles de personas estafadas online. A veces solicitan un préstamo rápido para recuperar una supuesta inversión o para pagar a alguien que se hace pasar por una entidad. Después descubren que el dinero no vuelve y que las cuotas sí llegan. Ser víctima de una estafa no elimina automáticamente las deudas, pero sí puede explicar el origen del sobreendeudamiento y orientar las reclamaciones paralelas.
En todos estos casos, la baja médica, el paro, una separación o una estafa no son etiquetas que garanticen el resultado. Son hechos que hay que documentar. Una nómina, una denuncia, un contrato, un informe médico o un extracto bancario puede explicar mejor la situación que una narración hecha deprisa.
Puedes consultar ejemplos de la Ley de Segunda Oportunidad para reconocer patrones habituales. La decisión, sin embargo, siempre depende de tus papeles y de la composición de tus deudas.
Dudas frecuentes antes de dar el paso definitivo
¿Pueden embargarme todo el sueldo? No se puede responder sin conocer el salario, el tipo de deuda y el procedimiento. Existen límites y reglas de protección, pero no conviene dejar pasar una notificación esperando que se resuelva sola.
¿Voy a perder mi vivienda habitual? La reforma permite plantear un plan de pagos sin liquidación previa en determinados supuestos. Eso puede facilitar conservar la vivienda, pero dependerá de la capacidad de pago, del valor del inmueble, de la hipoteca y del resto del expediente.
¿Qué ocurre si heredo un piso o recibo dinero después? La exoneración no te autoriza a ocultar bienes ni cambios patrimoniales. Una herencia, un premio o una mejora económica puede tener consecuencias que hay que analizar antes de aceptar, vender o transferir nada.
¿Afecta a mi pareja o a mis hijos? Depende de quién firmó las deudas, del régimen económico matrimonial, de los avales y de la titularidad de los bienes. La insolvencia de una persona no convierte automáticamente a toda la familia en deudora, pero tampoco protege por sí sola a quien firmó contigo.
El uso del mecanismo está creciendo. El Observatorio ICAB informó de 34.700 concursos de personas físicas en España entre enero y septiembre de 2026, un 33 % más interanual, y de que el 94 % de los procedimientos fueron presentados por personas físicas, según la información citada por la Agencia Tributaria sobre la evolución del crédito público insatisfecho. Esa presión hace todavía más importante presentar expedientes claros, completos y coherentes.
Mi consejo es sencillo: no ocultes nada, no firmes deprisa y no dejes de pagar necesidades básicas sin asesoramiento. Las guías y los consejos en redes son orientativos. Si tienes cartas de embargo, deudas públicas, avales o ingresos irregulares, hace falta mirar la documentación con lupa.
En Alcántara Moreno Abogados revisamos tu situación de deudas, ordenamos la documentación y valoramos si la Ley de la Segunda Oportunidad puede encajar en tu caso. Visita Alcántara Moreno Abogados para solicitar una consulta y hablar con un profesional antes de firmar o dejar pasar un plazo.