
Tienes una carta encima de la mesa, ves la palabra desahucio y empiezas a pensar dónde vas a dormir. Quizá has dejado de pagar durante una baja, estás esperando una ayuda o te reclaman una cantidad que no reconoces. Antes de hacer una transferencia, contestar enfadado o entregar las llaves, hay que comprobar qué documento has recibido.
Una carta de desahucio de vivienda no equivale necesariamente a una orden para echarte de casa. Pero tampoco conviene dejarla en un cajón: lo que hagas con ella puede influir en tu defensa.
Índice
- Qué significa recibir una carta de desahucio y qué hacer primero
- Qué debe incluir una carta de desahucio válida
- Modelo de carta de desahucio por impago paso a paso
- Formas de notificar la carta y qué prueba cada una
- Plazos que empiezan a contar y cuándo vencen
- Cuándo puedes frenar el desahucio pagando
- Qué pasa después de la notificación judicial
- Cuándo pedir asesoramiento antes de contestar
Qué significa recibir una carta de desahucio y qué hacer primero
Lo primero es distinguir una reclamación del propietario de una comunicación judicial. Un burofax puede tener consecuencias importantes, pero el propietario no puede convertirlo por su cuenta en una orden de lanzamiento, que es la actuación judicial para recuperar la vivienda.
Esta escena resulta familiar cuando llega una reclamación inesperada.
Qué comprobar antes de contestar
- Quién escribe. Comprueba si firma el propietario, su abogado o un juzgado.
- Qué expediente aparece. Localiza el número de procedimiento y el órgano judicial, si existen.
- Cuándo lo recibiste. Conserva el sobre, el aviso y el justificante de entrega.
- Qué te piden firmar. No aceptes una deuda, una salida pactada ni una entrega de llaves sin entender sus consecuencias. Firmar únicamente la recepción no equivale a aceptar lo reclamado.
- Qué ayuda necesitas. Si careces de recursos, solicita información sobre abogado y procurador de oficio sin esperar.
Pensemos en Marta, una vecina de Igualada en un supuesto habitual: pierde ingresos durante una baja y recibe primero un burofax y después una notificación judicial. Lo prudente sería ocuparse de ambos documentos, sin confundir sus efectos.
Prioridad práctica: si el remitente es el juzgado, pide revisión inmediata. No esperes a terminar una negociación informal.
La protección por vulnerabilidad tampoco elimina automáticamente el procedimiento: el Real Decreto-ley 16/2025 publicado en el BOE contempla una suspensión extraordinaria sujeta a requisitos. Su aplicación debe comprobarse en tu caso.
Qué debe incluir una carta de desahucio válida
Compara el documento con esta lista antes de responder. No existe un formulario oficial único para cualquier reclamación privada, y la ausencia de un dato no anula automáticamente la carta: importa qué se comunica, quién lo hace y qué efecto pretende conseguir.
Contenido obligatorio de una carta de desahucio
Esta es la información que debe revisarse para que la reclamación sea identificable y comprobable; no todos los campos constituyen requisitos legales universales de validez.
| Elemento | Qué debe figurar | Por qué importa |
|---|---|---|
| Datos del arrendador | Nombre completo, DNI o NIF y domicilio | Sin ellos no se sabe quién reclama |
| Datos del arrendatario | Nombre, DNI y dirección de la vivienda | Identifica a quién va dirigida |
| Contrato | Fecha y referencia del contrato de alquiler | Acredita la relación de arrendamiento |
| Vivienda | Dirección completa, piso y puerta | Debe coincidir con el contrato |
| Causa | Impago de rentas, fin de contrato u otra | Determina el procedimiento aplicable |
| Cantidades | Renta, suministros e intereses por separado | Permite comprobar el cálculo |
| Plazo y requerimiento | Fecha límite para pagar o desalojar | Identifica el plazo reclamado, no necesariamente un plazo procesal |
| Forma de pago | Cuenta bancaria o lugar de consignación | Facilita un pago documentado |
| Firma y fecha | Firma del arrendador y fecha de emisión | Permite atribuir el documento y situar su emisión; no acredita por sí sola la recepción |
Los problemas más frecuentes son bastante concretos: una cantidad global imposible de comprobar, una vivienda mal identificada o un contrato que no coincide con el que conservas. Contrasta esos datos con tu contrato de arrendamiento de vivienda, incluidos anexos y cambios posteriores.
Si te reclaman una suma sin explicar su origen, pide el desglose por escrito. Esa petición no suspende por sí sola ningún plazo judicial, pero permite dejar constancia de qué necesitas aclarar.
Reconstruye la deuda antes de decidir
Prepara una hoja con el periodo reclamado, la renta pactada, los pagos realizados y el saldo que discutes. Separa suministros, intereses y costas: no todo lo que aparece en una carta es necesariamente exigible en los términos que pretende el remitente.
Comprueba también la cuenta de destino por un canal conocido. Si el IBAN ha cambiado, verifica el cambio antes de transferir dinero y conserva esa confirmación.
La causa merece una lectura aparte. Una reclamación por impago no se revisa igual que un aviso de finalización del contrato, aunque ambos lleven un encabezado parecido.
Un error no significa que puedas ignorar el documento. Significa que hay algo que revisar y, si corresponde, discutir con pruebas.
Modelo de carta de desahucio por impago paso a paso
Este modelo sirve para ordenar un requerimiento privado de pago en España, no para dictar un desalojo. Si eres inquilino, también te ayuda a reconocer qué te están reclamando y qué información falta.
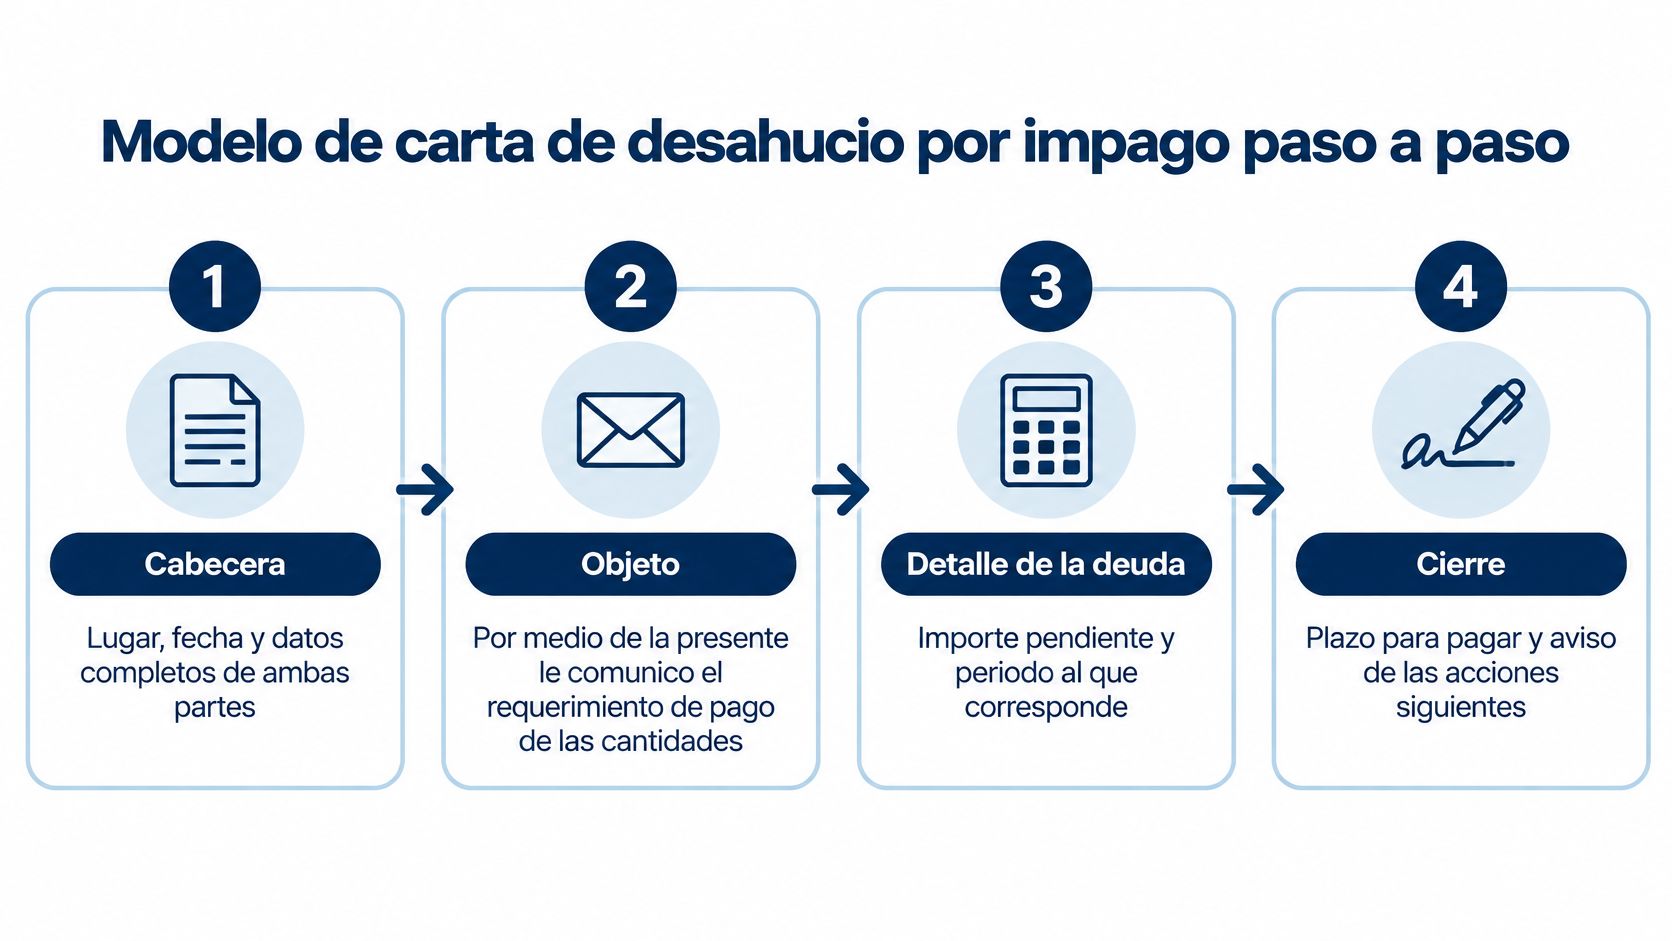
El esquema resume las partes del documento.
Redacción adaptable del requerimiento
Cabecera e identificación.
[Localidad], [fecha]. Remitente: [nombre, identificación y domicilio]. Destinatario: [nombre, identificación y domicilio].
Añade una dirección para recibir respuesta y comprueba que reclama el arrendador o alguien autorizado.Objeto de la comunicación.
Por medio de la presente le comunico el requerimiento de pago de las cantidades adeudadas por el arrendamiento de la vivienda sita en [dirección completa].
El encabezado debe describir la reclamación, no aparentar que procede de un juzgado.Relación de hechos.
El contrato se firmó el [fecha], con una renta mensual de [importe] euros, y constan pendientes los periodos [relación de meses].
Si hubo una modificación de renta o un acuerdo de aplazamiento, hay que incorporarlo al cálculo.Detalle de las cantidades.
Se reclaman [importe] por rentas, [importe] por suministros documentados y [importe] por intereses cuya base se especifica, con un total de [importe].
Adjunta un desglose y descuenta los pagos parciales. No incluyas penalizaciones sin comprobar su fundamento.Petición y forma de cumplimiento.
Se requiere el abono de [importe] antes de [fecha] mediante transferencia a [cuenta verificada], indicando como concepto [referencia].
Si se propone una entrega voluntaria de la vivienda, debe plantearse de forma separada: entregar llaves y saldar la deuda no son lo mismo.Acciones que se valoran.
Si no se atiende este requerimiento, se valorará el ejercicio de las acciones judiciales que correspondan.
Incluye este aviso solo si refleja la intención real del remitente. Sobran las amenazas de cambiar cerraduras o cortar suministros.Firma y conservación.
Firma: [nombre y condición en la que interviene]. Se acompaña [relación de documentos].
Guarda una copia firmada y el justificante del medio de envío que se utilice.
Lo que el modelo no resuelve
Una plantilla no determina si el contrato ha terminado, si una cantidad es exigible o si todavía puedes conservar el alquiler pagando. Tampoco sustituye la revisión de los requisitos previos de la acción judicial que se pretenda iniciar.
Los recibos, las fechas y los acuerdos posteriores pueden cambiar por completo la reclamación. Si recibes respuesta, conserva el mensaje completo y sus adjuntos, no solo una captura aislada.
Un requerimiento claro permite discutir hechos concretos. Una carta intimidatoria no sustituye una reclamación bien calculada.
Puedes acompañar la lectura del modelo con este recurso audiovisual.
Formas de notificar la carta y qué prueba cada una
Enviar una carta y demostrar qué recibió el destinatario son cosas distintas. Para valorar la prueba hay que separar contenido, dirección, fecha e identificación de quien recibe.
Métodos de notificación y prueba que dejan
| Método | Prueba que deja | Riesgo principal | Uso recomendado |
|---|---|---|---|
| Burofax con acuse de recibo | Justificante de envío y de entrega o intento | Sin certificación de contenido puede discutirse qué se envió; la falta de recogida exige valoración | Requerimientos de pago y avisos de impago |
| Acta notarial | Constancia notarial del contenido y de las actuaciones de notificación | Coste más alto y necesidad de revisar qué actuación se solicita | Cuando se prevé un litigio |
| Entrega en mano con copia firmada | Copia firmada y fechada por el destinatario | Si se niega a firmar, la prueba puede depender de testigos | Entrega directa con testigos presentes |
| Carta certificada con acuse | Resguardo y acuse de recibo postal | No acredita por sí sola el contenido del sobre | Alternativa postal, valorando sus límites |
| Correo electrónico o WhatsApp | Captura y registro del mensaje | No acredita por sí solo la recepción del contenido completo y puede discutirse su autenticidad | Aviso previo complementario |
| Notificación judicial | Comunicación del juzgado con plazos procesales | Plazos breves que exigen atención inmediata | Comunicación formal dentro del procedimiento |
En un burofax, pide expresamente certificación de contenido y acreditación de entrega. El acuse por sí solo no resuelve todas las preguntas que pueden surgir después.
Qué guardar y dónde enviar
Usa la dirección contractual y revisa si se comunicó otra posteriormente. Conserva el documento enviado, los anexos y los resguardos, incluidos los intentos de entrega.
- Si recibes en mano. Puedes indicar que firmas únicamente la recepción, con la fecha real. No firmes un reconocimiento de deuda añadido sin revisarlo.
- Si entregas en mano. Lleva copia para el recibí. Si el destinatario se niega, documenta lo ocurrido con testigos, sin convertir la entrega en una confrontación.
- Si usas mensajes. Conserva la conversación completa y el archivo original. Una captura recortada puede ocultar el contexto necesario.
No recoger un envío no garantiza que carezca de efectos. La valoración depende de las circunstancias y de la finalidad del requerimiento.
La comunicación judicial pertenece a otro plano: no se contesta con un simple mensaje al propietario, sino mediante la actuación procesal que corresponda.
Plazos que empiezan a contar y cuándo vencen
Si recibes una carta privada, comprueba qué plazo indica y qué te pide hacer. Si recibes una notificación judicial, atiéndela de inmediato: el requerimiento puede abrir un plazo de diez días para desalojar, pagar u oponerte, según el análisis jurídico publicado en la biblioteca del BOE. No cuentes esos días desde un WhatsApp ni des por hecho que una negociación los detiene.
Plazos según la fase del procedimiento
La Ley de Enjuiciamiento Civil establece un requerimiento fehaciente con al menos 30 días de antelación a la demanda para que pueda afectar a la posibilidad de enervar el desahucio.
| Fase | Plazo | Desde cuándo cuenta |
|---|---|---|
| Carta privada o burofax de impago | Un mes como mínimo antes de presentar la demanda, si se trata del requerimiento previo previsto en la ley | Desde la recepción del requerimiento; comprueba su contenido y eficacia |
| Requerimiento de pago fehaciente | Al menos 30 días antes de la demanda, cuando se invoque para excluir la posibilidad de enervar | Desde la recepción del requerimiento, comprobando su eficacia |
| Requerimiento judicial tras admitir la demanda | Diez días para desalojar, pagar u oponerte | Desde la notificación judicial, según las reglas procesales de cómputo |
| Suspensión extraordinaria por vulnerabilidad | El plazo depende de la normativa aplicable y de lo que acuerde el juzgado | Según la resolución judicial y las reglas aplicables |
Anota un vencimiento comprobado
Una conversación pendiente con el propietario no amplía el plazo judicial. Si ya has recibido el requerimiento del juzgado, anota la fecha de notificación y pide que revisen el vencimiento con el documento completo.
Negociar no suspende por sí solo el plazo judicial.
Al pedir asesoramiento, lleva el requerimiento y el justificante de recepción. Si alegas vulnerabilidad, prepara también la documentación económica y familiar: decir que atraviesas dificultades no sustituye la acreditación que pueda requerir el juzgado.
Cuándo puedes frenar el desahucio pagando
Pagar no siempre detiene el desahucio. La enervación permite conservar el contrato en determinados supuestos, pero exige actuar correctamente y cubrir las cantidades exigibles.
La Ley de Enjuiciamiento Civil en su texto consolidado permite pagar o poner a disposición del juzgado o de un notario las cantidades reclamadas y las devengadas dentro del plazo del requerimiento; normalmente excluye la enervación si ya se utilizó o si hubo requerimiento fehaciente con al menos treinta días de antelación a la demanda sin pago antes de presentarla.
Cuándo procede la enervación
| Situación | ¿Puedes enervar? | Qué revisar |
|---|---|---|
| Primera vez que usas la enervación | Normalmente sí, si se cumplen los demás requisitos | Fecha del requerimiento y cantidades exactas |
| Ya la usaste antes | Normalmente no, salvo la excepción legal vinculada a una causa imputable al arrendador | Documentación del procedimiento anterior |
| Requerimiento fehaciente con la antelación legal y sin pago previo a la demanda | Normalmente no | Burofax o acta, contenido y recepción |
| Pagas lo exigible antes de presentar la demanda | La deuda cubierta ya no está pendiente; técnicamente no es una enervación judicial | Justificante bancario con fecha y cobertura íntegra |
| Pago parcial sin acreditar | No permite dar por enervado el procedimiento | Saldo exigible y prueba del pago |
Cómo preparar el pago sin perder su utilidad
Pensemos en Diego, que debe dos mensualidades y cree que puede reunir el dinero. Su primera decisión no debería ser prometer por teléfono que pagará, sino comprobar si el pago aún puede tener el efecto que busca.
Pide un cálculo actualizado y verifica qué conceptos corresponden. No añadas automáticamente cualquier interés o costa que reclame la otra parte, pero tampoco presupongas que ingresar solo las rentas iniciales será suficiente.
- Identifica el destino. Confirma si procede pagar al arrendador o consignar y por qué vía.
- Documenta la operación. Guarda el justificante con fecha, destinatario, importe y concepto.
- Acredita el cumplimiento. El ingreso y su comunicación al procedimiento son actuaciones distintas.
Para entender cómo se plantea la reclamación desde la otra parte, puede servir la explicación sobre qué hacer si el inquilino no paga el alquiler. Eso no sustituye valorar tu posibilidad concreta de conservar la vivienda.
Qué pasa después de la notificación judicial
Cuando ya tienes documentación del juzgado, toca elegir una actuación, no enviar una respuesta improvisada al propietario. La decisión debe apoyarse en el expediente y en lo que puedas acreditar.
Las opciones que hay que valorar
- Satisfacer la deuda. Si el pago puede evitar la recuperación de la vivienda, hay que realizarlo y acreditarlo correctamente.
- Formular oposición. Si no debes lo reclamado, prepara motivos concretos: transferencias omitidas, errores de cálculo o cantidades que no corresponden.
- Solicitar asistencia jurídica gratuita. Si necesitas abogado y procurador de oficio, tramítalo de inmediato y comprueba cómo afecta la solicitud al procedimiento.
- Negociar una solución documentada. Un aplazamiento o una salida pactada deben precisar sus efectos sobre deuda, llaves y actuaciones judiciales.
Una oposición genérica puede ser insuficiente aunque exista un error real. Decir que la cantidad es injusta no sustituye aportar el recibo o explicar qué partida se discute.
Qué ocurre si no actúas
Si no atiendes el requerimiento, el procedimiento puede terminar sin que llegues a discutir el fondo y continuar hacia el lanzamiento. No siempre habrá un juicio ni una sentencia antes: la forma de terminación depende de lo sucedido en el expediente.
Salir de la vivienda tampoco resuelve necesariamente la reclamación económica. Antes de entregar llaves, conviene revisar la resolución del contrato de arrendamiento y dejar constancia de la fecha, el estado del inmueble y los acuerdos alcanzados.
Entregar la vivienda, extinguir el contrato y liquidar la deuda son cuestiones relacionadas, pero no equivalentes.
No abandones precipitadamente ni te quedes por una recomendación genérica. Valora la decisión con asesoramiento y cumple las resoluciones judiciales que correspondan.
Cuándo pedir asesoramiento antes de contestar
Si recibes una comunicación sobre una deuda que no reconoces, un requerimiento judicial o una propuesta para entregar las llaves, reúne los documentos antes de responder. No necesitas explicar el caso con términos jurídicos. Cuenta qué ha ocurrido, incluidos los pagos en efectivo sin recibo, los acuerdos verbales y las cantidades que no has podido abonar.
La Ley de Enjuiciamiento Civil regula el desahucio por falta de pago de rentas o cantidades debidas por el arrendatario. Acreditar el pago de una renta y discutir un cargo de suministros son situaciones distintas y conviene revisarlas por separado.
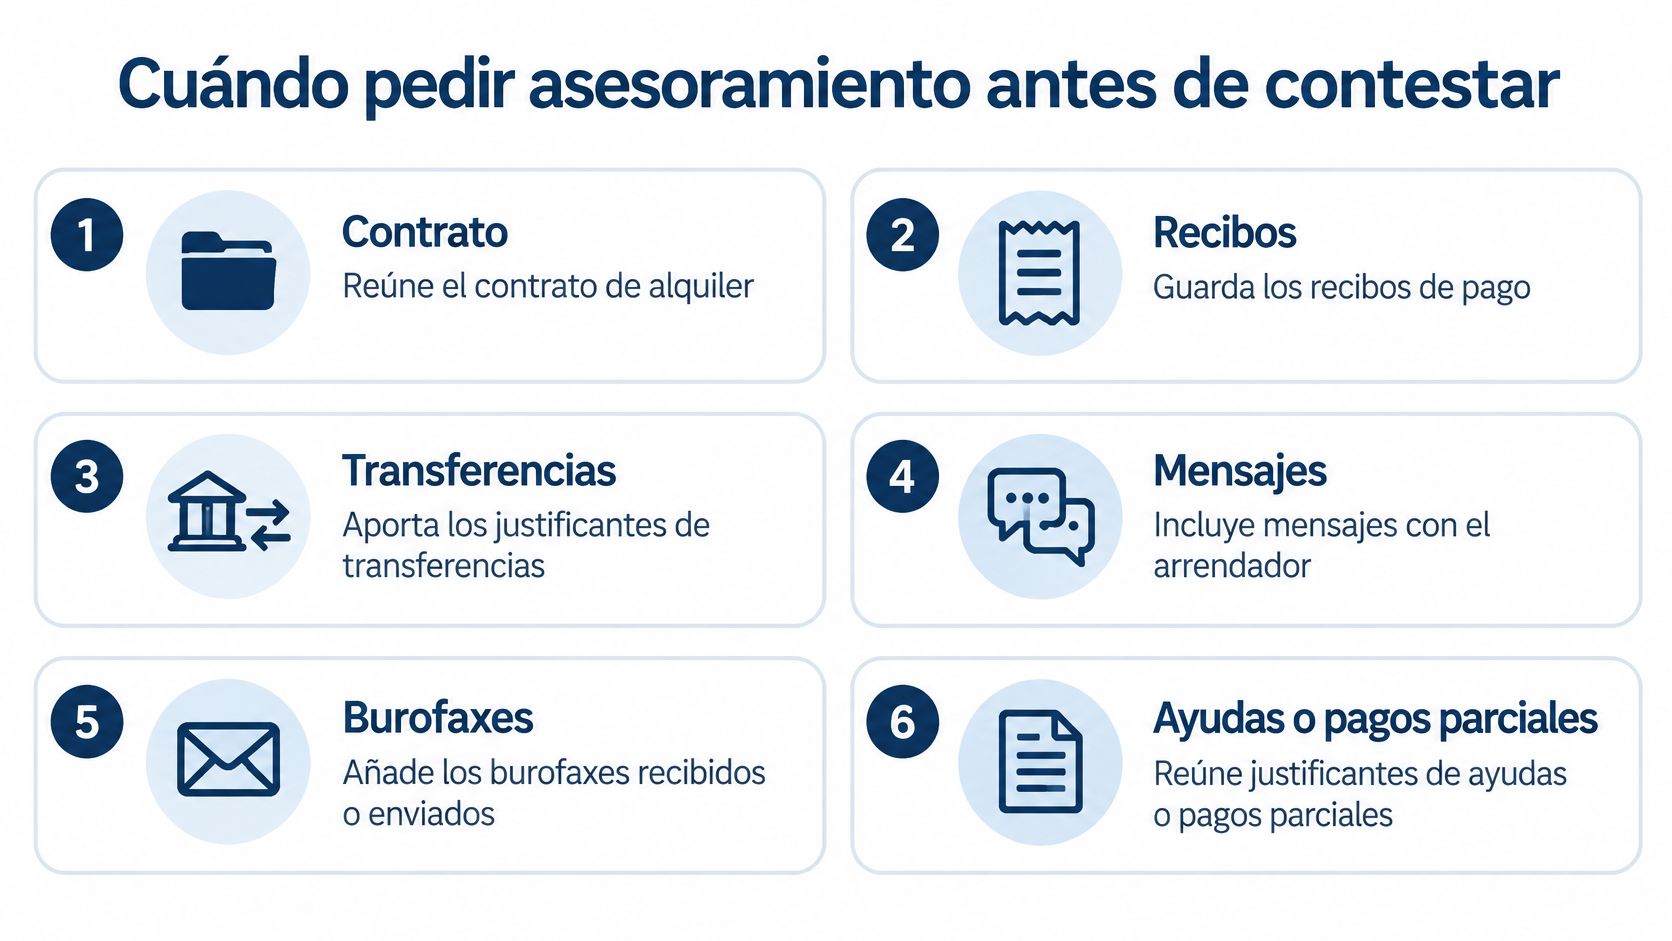
Prepara una carpeta que permita comprobar los hechos
Ordena el contrato y sus anexos, los recibos, las transferencias, las conversaciones y las comunicaciones formales por fecha. Añade justificantes de ayudas, pagos parciales y documentos sobre tu situación económica si pueden ser relevantes.
Conserva los archivos originales y las copias. Si pagaste en efectivo y no tienes recibo, busca mensajes u otros reconocimientos del pago. No lo des por perdido, pero tampoco por demostrado sin pruebas.
Señales para pedir revisión inmediata
- Has recibido documentación judicial. Lleva todas las páginas, incluidos los anexos y las advertencias.
- Quieres conservar el contrato pagando. Revisa si puedes hacerlo y qué pasos exige tu caso.
- Las cuentas no coinciden. Identifica el pago o concepto discutido y reúne su justificante.
- Puede haber una situación de vulnerabilidad. Consulta con los servicios sociales y prepara los documentos relacionados.
- Te proponen firmar un acuerdo. Comprueba qué establece sobre la deuda, la salida de la vivienda y cualquier renuncia antes de aceptarlo.
Puedes pedir orientación para acceder a justicia gratuita o consultar a un profesional de arrendamientos. En Igualada, Alcántara Moreno Abogados ofrece una consulta inicial para revisar el contrato, la reclamación y los justificantes, y valorar alternativas de defensa o negociación.
El asesoramiento no garantiza que conserves la vivienda ni que desaparezca la deuda. Permite examinar qué puedes discutir, qué requisitos cumples y qué actuación conviene presentar. Pide revisión antes de contestar o firmar, sin dejar que la consulta te haga pasar por alto un plazo.
En el despacho revisamos tu carta de desahucio de vivienda, las fechas de recepción y los pagos para valorar cómo responder. Visita Alcántara Moreno Abogados para solicitar una consulta y preparar la documentación necesaria, sin promesas de resultado y con una explicación clara de tus opciones.