
Por ley, nadie puede dejarte a cero: el Salario Mínimo Interprofesional es totalmente inembargable y solo pueden retenerte un porcentaje del dinero que supere ese umbral. En 2026, ese límite es de 1.221 euros brutos al mes en 14 pagas, o 1.424,50 euros mensuales con las pagas extra prorrateadas.
Te llega una carta, ves una retención en la nómina o la empresa te dice que ha recibido una orden de embargo. El primer pensamiento suele ser el peor: “Me van a quitar todo el sueldo”. Soy abogado y te lo digo claro, porque esta escena la he visto muchas veces en consulta: el embargo de nómina tiene límites concretos, y conocerlos evita que aceptes como inevitable una cantidad mal calculada.
La ley protege una parte mínima de tus ingresos para que puedas seguir pagando comida, vivienda y gastos básicos. Después, si la deuda es exigible y existe una orden válida, se aplican porcentajes progresivos sobre el exceso. Vamos paso a paso, sin palabras raras y sin prometer soluciones mágicas.
Índice
- La regla de oro del salario mínimo inembargable
- Cómo se calculan los tramos que sí te pueden retener
- Diferencias entre la vía judicial y el embargo de Hacienda
- Excepciones y blindajes legales que debes conocer
- Pasos prácticos para oponerte o negociar la deuda
- Cuándo necesitas la ayuda de un abogado laboralista
- Tus derechos no desaparecen por tener deudas
La regla de oro del salario mínimo inembargable
María trabaja en una tienda de Igualada. Una mañana recibe un aviso de su empresa: ha llegado una diligencia de embargo relacionada con una deuda pendiente. No sabe si la próxima nómina llegará completa, llama nerviosa a su hermana y empieza a cancelar gastos antes de comprobar siquiera cuánto puede retenerse.
Su miedo es comprensible, pero la idea de que pueden llevarse todo el salario es incorrecta. El artículo 27.2 del Estatuto de los Trabajadores y el artículo 607.1 de la Ley de Enjuiciamiento Civil establecen que el salario mínimo interprofesional es inembargable, tanto en su cuantía mensual como anual, como recoge esta explicación sobre los límites legales del embargo de nómina.
La frontera que protege tu subsistencia
En 2026, el SMI se sitúa en 1.221 euros brutos mensuales en 14 pagas, con un SMI anual de 17.094 euros. Cuando las pagas extraordinarias están prorrateadas, la referencia mensual es de 1.424,50 euros. Estas cifras y su aplicación práctica están explicadas en la información sobre el SMI y el embargo de nómina en 2026.
Eso significa que una nómina igual o inferior a ese mínimo queda protegida al cien por cien frente a embargos ordinarios de sueldo. La deuda puede existir, pero el acreedor no puede convertirla en una razón para dejarte sin ingresos básicos.
Regla práctica: primero se identifica el salario protegido. Solo después se calcula qué parte del exceso puede retenerse.
Hay una precisión que cambia mucho el resultado: el embargo se calcula sobre el salario neto, no sobre el bruto, según el marco procesal explicado en la fuente anterior. Por eso no basta con mirar la cifra grande de la cabecera de la nómina. Hay que revisar cuánto recibes realmente después de cotizaciones y retenciones fiscales.
Qué significa realmente un embargo de nómina
Un embargo no es una decisión espontánea del banco ni de tu empresa. Un juzgado o una Administración comunica una orden al pagador, normalmente la empresa, y esta debe aplicar la retención siguiendo los límites legales. La nómina se convierte en una vía de cobro sencilla de identificar y ejecutar, pero la empresa no puede inventarse el importe.
Si cobras el mínimo protegido, la empresa debe aplicar una retención salarial de cero en un embargo ordinario. Si cobras más, no pueden calcular la retención sobre todo el sueldo como si fuera una tarifa plana. Ahí entran los tramos.
Cómo se calculan los tramos que sí te pueden retener
Cobrar por encima del SMI no permite embargar un porcentaje de toda la nómina. El artículo 607 de la LEC divide el exceso en franjas y asigna a cada una un porcentaje distinto. El primer tramo que supera el mínimo soporta una retención menor que las cantidades situadas en franjas superiores.
| Tramo salarial respecto al SMI | Porcentaje embargable |
|---|---|
| Hasta un SMI | 0% |
| Segundo tramo, exceso hasta dos SMI | 30% |
| Tercer tramo, exceso hasta tres SMI | 50% |
| Cuarto tramo, exceso hasta cuatro SMI | 60% |
| Quinto tramo, exceso hasta cinco SMI | 75% |
| Lo que supere cinco SMI | 90% |
La escala progresiva y su aplicación por franjas aparecen explicadas en la explicación jurídica de los tramos del embargo. También puedes consultar su información sobre embargo de sueldos y salarios, donde se resume la protección del primer SMI y el aumento gradual de los porcentajes.
Dos ejemplos para entender la cuenta
Con una nómina de 2.268 euros mensuales, la base embargable es de 1.134 euros si se toma como referencia un SMI mensual de 1.134 euros. Ese exceso pertenece al segundo tramo, así que el 30% retenible alcanza 340,20 euros. Puedes reproducir el ejemplo completo con la calculadora de tramos de la propia Agencia Tributaria.
Ahora aplica la misma lógica a una nómina de 3.000 euros netos, con las pagas extra prorrateadas. Si el SMI protegido es de 1.424,50 euros mensuales, el primer tramo queda fuera del embargo. Del exceso restante, los 1.424,50 euros que completan el segundo SMI tributan al 30%, con una retención de 427,35 euros. Los 151 euros que quedan por encima de dos SMI entran en el tercer tramo y soportan el 50%, es decir, 75,50 euros. La retención total sería de 502,85 euros.
Para comprobar tu nómina, sigue este orden:
- Mira el neto real. No uses automáticamente el salario bruto.
- Identifica el SMI protegido. En 2026, la referencia es 1.221 euros en 14 pagas o 1.424,50 euros con extras prorrateadas.
- Resta esa cantidad al neto. El resultado es el exceso inicial.
- Reparte el exceso por tramos. El porcentaje superior solo se aplica a la franja que corresponde, nunca a todo el sueldo.
- Compara el resultado con la diligencia. La retención debe encajar con el cálculo legal y con la periodicidad de tu nómina.
Las pagas extra cambian la referencia
Cobrar en 14 pagas no produce el mismo cálculo mensual que recibir las extras prorrateadas en 12 mensualidades. En 2026, 1.221 euros en 14 pagas equivalen a 1.424,50 euros mensuales en 12 pagas, y esa diferencia puede cambiar la parte protegida.
Revisa el contrato y las nóminas antes de aceptar la cifra comunicada por la empresa. Si el embargo está calculado como si cobrases en doce pagas cuando recibes catorce, o al revés, pide el desglose por escrito y reclama la corrección.
Diferencias entre la vía judicial y el embargo de Hacienda
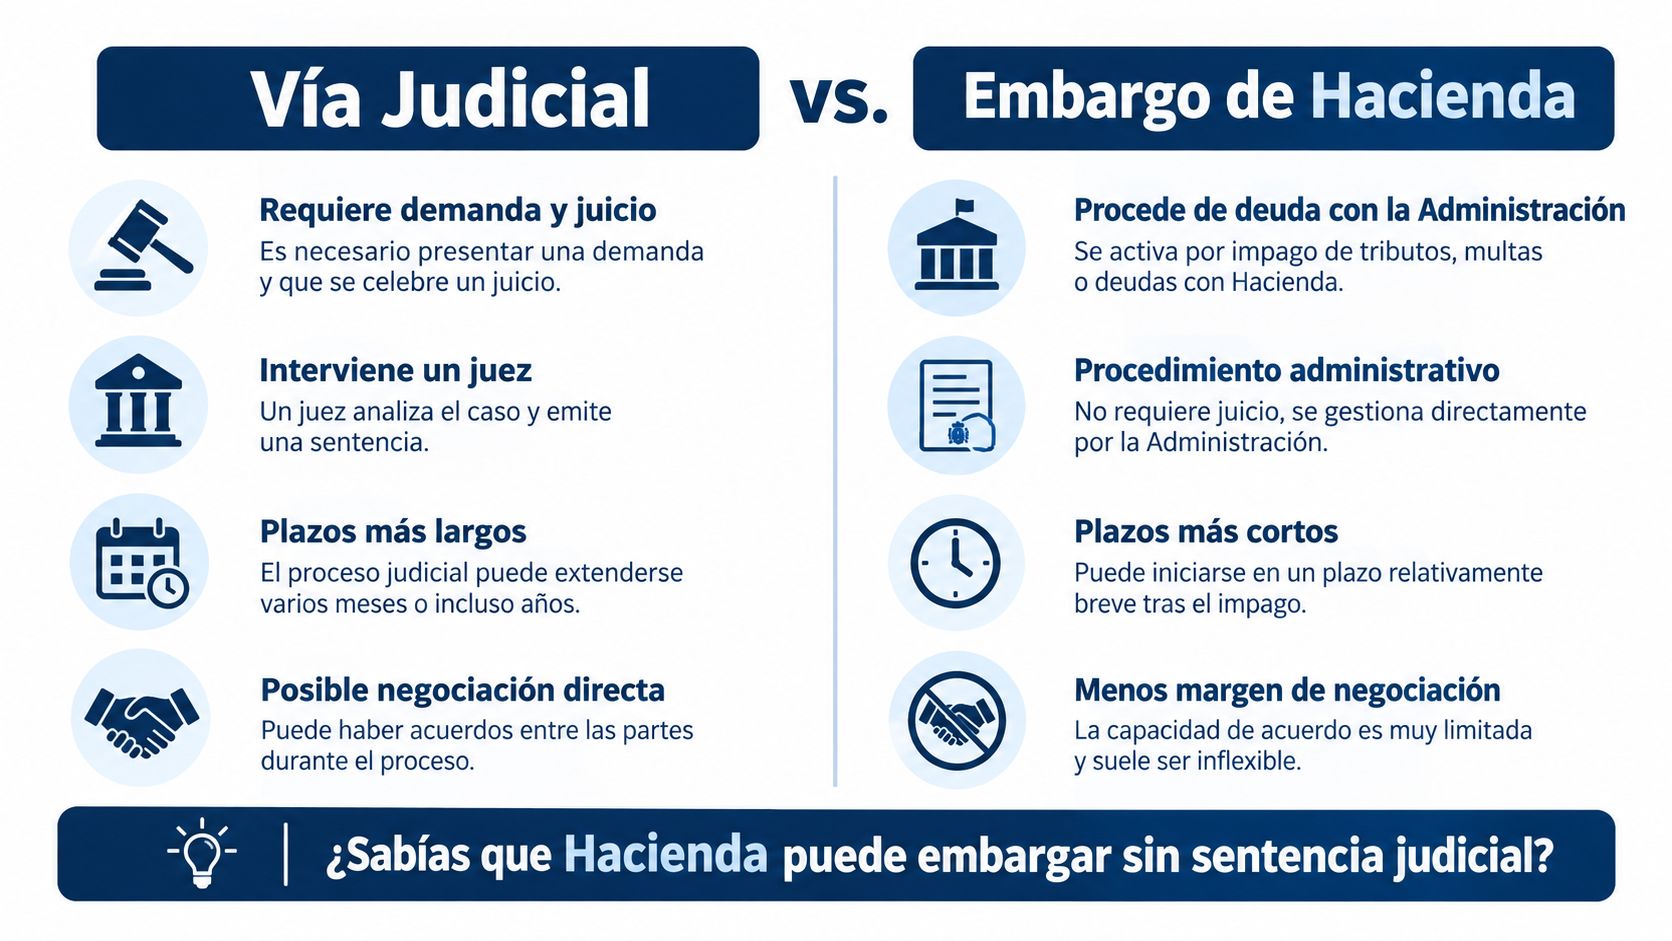
Un embargo judicial y uno administrativo pueden terminar afectando a la nómina, pero no nacen del mismo sitio. En la vía judicial suele existir un procedimiento promovido por un acreedor, como un banco o un particular, y el juzgado comunica la diligencia a la empresa. En la vía administrativa, la deuda puede proceder de Hacienda, la Seguridad Social u otra Administración con competencias de recaudación.
La protección del SMI sigue siendo la referencia básica, pero el camino para responder cambia. La Agencia Tributaria tiene diligencias, documentos de ingreso y trámites específicos para embargos de sueldos y salarios en su sede electrónica.
Dos procedimientos, dos reacciones
| Vía judicial | Vía administrativa |
|---|---|
| Interviene un juzgado | Actúa la Administración |
| La orden deriva de un procedimiento judicial | La orden deriva de una deuda administrativa |
| Debes revisar la resolución judicial y sus notificaciones | Debes revisar la diligencia, la deuda y el canal administrativo |
| La empresa recibe instrucciones del juzgado | La empresa recibe instrucciones de la Administración |
Hacienda puede actuar sin una sentencia judicial porque utiliza un procedimiento administrativo de recaudación. Eso no significa que pueda saltarse los límites del salario protegido ni que tengas que aceptar cualquier cálculo sin revisarlo.
La Tesorería General de la Seguridad Social también dispone de un trámite específico para contestar una notificación y un mandamiento de embargo cuando una persona o entidad va a pagar a un deudor. La existencia de ese trámite formal se explica en la sede de la Seguridad Social sobre contestación a notificaciones de embargo.
Si no entiendes qué procedimiento tienes delante, no firmes documentos a ciegas. La mediación previa obligatoria puede ser relevante en determinados conflictos, pero no sustituye la revisión de la diligencia concreta ni detiene por sí sola cualquier actuación de recaudación.
Excepciones y blindajes legales que debes conocer
La regla del SMI es el punto de partida, no siempre el final del análisis. Tu situación familiar, el tipo de ingreso y el origen de la deuda pueden cambiar la forma de defenderte. No des por bueno un embargo solo porque aparezca en una nómina o porque la empresa diga que “viene de Hacienda”.
Cargas familiares y mínimo vital
La ley permite valorar las cargas familiares para reducir los porcentajes aplicables en la escala de embargo. Esto puede ser importante si mantienes a hijos, a una pareja sin ingresos suficientes o a otras personas dependientes, pero tendrás que acreditarlo con documentación.
No basta con llamar por teléfono y explicarlo. Prepara, según tu caso, documentos familiares, justificantes de convivencia, ingresos y dependencia económica. La Administración o el juzgado debe conocer esas circunstancias para valorar si procede una protección adicional.
Las pensiones y determinadas prestaciones periódicas también requieren un examen específico. El Ingreso Mínimo Vital tiene un régimen de protección propio que no conviene mezclar automáticamente con el cálculo ordinario de una nómina. Lo mismo ocurre con prestaciones de incapacidad, viudedad o desempleo: antes de aceptar una retención, hay que identificar qué ingreso se está embargando y bajo qué título.
El origen de la deuda importa
Una deuda ordinaria no se analiza igual que una deuda por pensiones de alimentos. En los casos relacionados con obligaciones alimenticias, el juez puede fijar una cantidad atendiendo al mínimo de subsistencia, sin aplicar mecánicamente la escala ordinaria. Si ese es tu caso, necesitas revisar la resolución concreta y tus cargas actuales.
También debes distinguir entre un embargo de nómina y un embargo de cuenta bancaria. Que el dinero protegido entre en una cuenta no convierte automáticamente la nómina en embargable, pero demostrar el origen de los ingresos puede resultar decisivo si aparece una retención sobre el saldo.
El banco no puede sustituir una orden válida, y la empresa no puede sustituir el cálculo legal. Pide siempre el documento que explica por qué se retiene y cuánto.
El embargo debe apoyarse en una actuación formal, con notificación y posibilidad de respuesta. Si además sospechas que la deuda ha prescrito, revisa los antecedentes y las comunicaciones en una guía para analizar la prescripción de una deuda. No confundas una carta de reclamación con una orden de embargo ya ejecutiva.
Pasos prácticos para oponerte o negociar la deuda
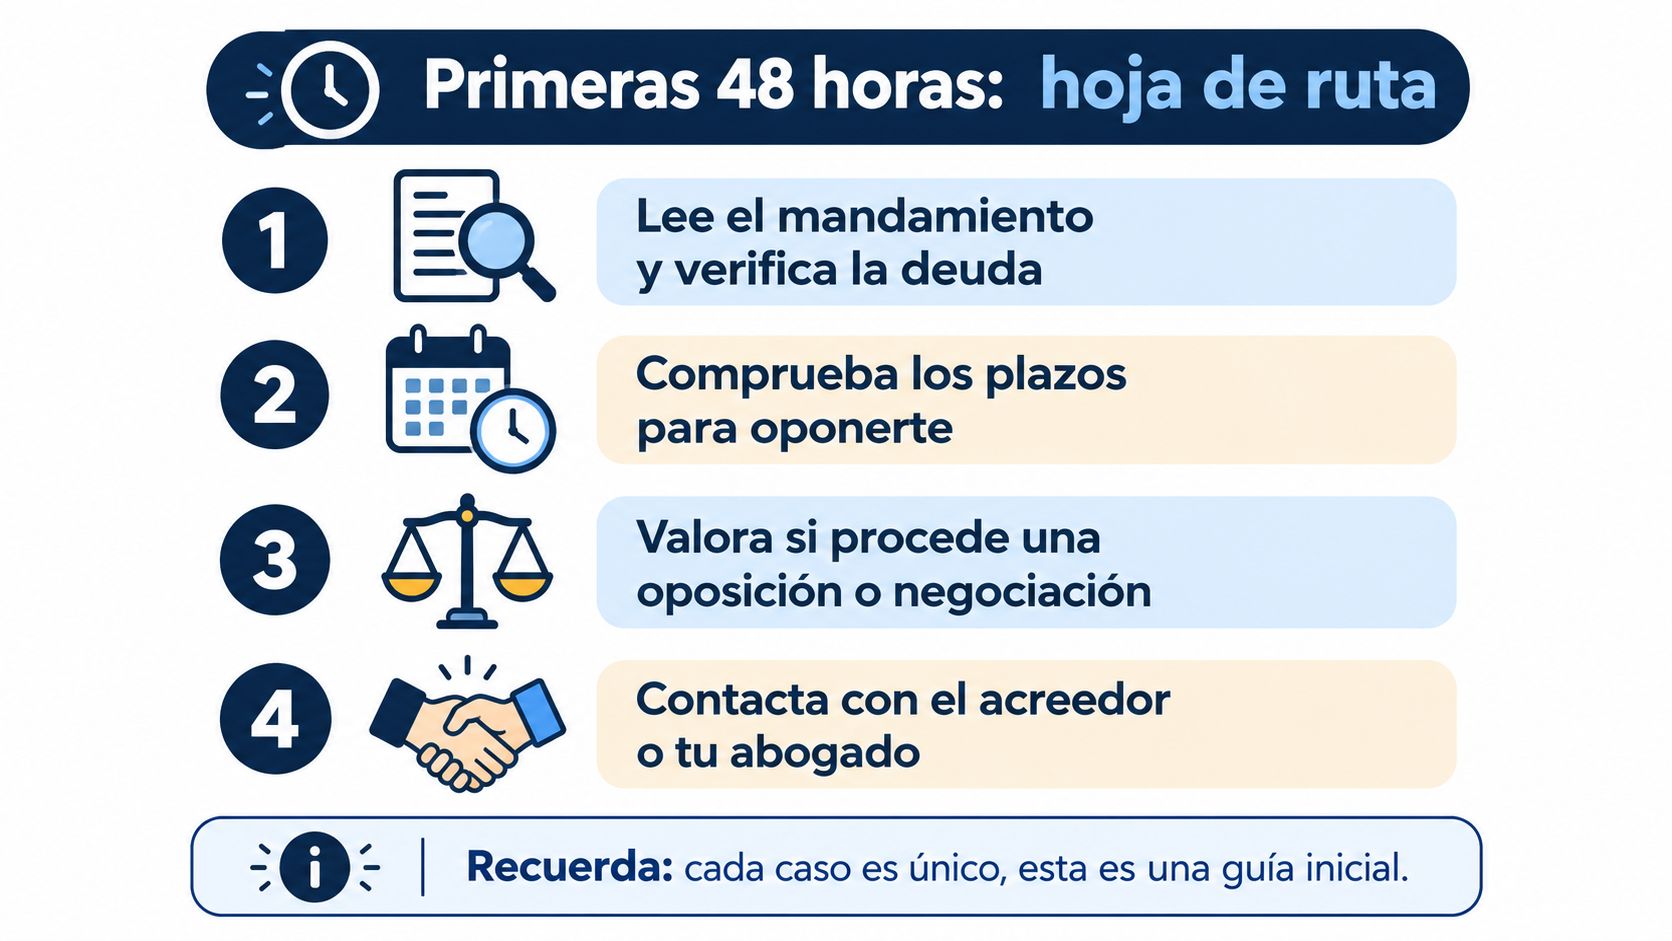
Cuando recibas la notificación, no la guardes en un cajón. Tampoco llames al acreedor desde el miedo para firmar la primera refinanciación que te pongan delante. Primero necesitas saber quién ordena el embargo, qué deuda reclama y qué cantidad pretende retener.
Tu revisión inicial
Haz una carpeta, en papel o digital, con estos documentos:
- La notificación completa. Guarda todas las páginas, anexos, fechas y referencias del expediente.
- Las últimas nóminas. Comprueba salario bruto, deducciones, salario neto y retención aplicada.
- La comunicación de la empresa. Pide que te indiquen cuándo recibió la orden y cómo calculó el importe.
- La prueba de tus cargas. Incorpora la documentación familiar o económica que pueda afectar a la protección.
- El origen de la deuda. Revisa contrato, facturas, resoluciones, pagos anteriores y posibles reclamaciones.
Busca errores muy concretos. El más habitual es calcular sobre el bruto en vez de sobre el neto. También puede haberse ignorado la estructura de pagas, aplicado un porcentaje a toda la nómina o dejado fuera una circunstancia familiar acreditable.
Oposición o acuerdo
Si la deuda no es tuya, ya está pagada, la notificación es defectuosa o el importe supera los límites, presenta la oposición por el cauce que corresponda y dentro del plazo que indique el documento. No te quedes solo con una llamada telefónica: necesitas una respuesta formal que deje constancia.
Si la deuda es correcta, aún puedes estudiar un acuerdo de pago, una suspensión o una solución de reestructuración, según quién reclame y en qué fase esté el expediente. La Ley de la Segunda Oportunidad para particulares puede ser una vía que conviene valorar cuando existen varias deudas y la nómina retenida ya no permite sostener los gastos básicos.
No firmes una refinanciación con intereses, garantías o cuotas que no puedas cumplir. Un acuerdo desesperado puede aplazar el problema y empeorar tu posición. Primero calcula tu capacidad real, después negocia con documentos.
Cuándo necesitas la ayuda de un abogado laboralista
Hay casos que puedes revisar con calma y otros en los que esperar te perjudica. Si la empresa retiene más de lo que corresponde, recibes comunicaciones contradictorias, tienes varios acreedores o la deuda procede de Hacienda o la Seguridad Social, una consulta profesional puede evitar que pierdas una oportunidad de respuesta.
También pediría ayuda si tu salario cambia con frecuencia, cobras pagas extra de forma irregular, estás de baja, percibes prestaciones o tienes personas a cargo. La protección no se calcula con una cifra aislada encontrada en internet. Se calcula leyendo la nómina, el expediente, la resolución y los documentos que acreditan tu situación.
Qué debe hacer un profesional por ti
Un abogado no debería limitarse a decirte “esto es legal” o “esto se puede parar” sin mirar papeles. El trabajo serio empieza por:
- Ordenar la documentación, identificar el expediente y separar deuda, intereses, costas y retenciones.
- Rehacer el cálculo, usando el neto y la estructura correcta de pagas.
- Comprobar la notificación, la autoridad que la emite y las opciones de respuesta.
- Acreditar tus circunstancias, incluidas cargas familiares y necesidades de subsistencia.
- Elegir la vía, oposición, recurso, negociación, mediación o demanda, según el caso.
- Acompañarte en la negociación, sin aceptar condiciones abusivas solo para ganar tiempo.
La primera consulta sirve para evaluar la viabilidad, no para venderte una victoria segura. En un despacho cercano, en Igualada o Barcelona, puedes llevar la nómina, la carta y los justificantes familiares para recibir una opinión basada en documentos. La comunicación clara importa tanto como el escrito jurídico, especialmente cuando tienes que entender qué ocurrirá con tu próximo ingreso.
Este vídeo puede ayudarte a situar las primeras dudas antes de revisar tu caso concreto:
El consejo de un blog o de una red social es orientativo. Si hay un plazo corriendo, una retención incorrecta o riesgo de firmar una refinanciación, lleva la documentación a un profesional. La consulta inicial de 75 €, descontable de los honorarios finales en el despacho que ofrece este servicio, permite valorar la situación con transparencia, sin prometer resultados que nadie puede garantizar.
Tus derechos no desaparecen por tener deudas
Tener una deuda no te convierte en delincuente. Tampoco elimina tus derechos como trabajador, consumidor o persona que necesita mantener una vida digna mientras afronta sus obligaciones. La ley permite cobrar determinadas deudas, pero también marca una frontera para que la ejecución no destruya tu subsistencia.
Quédate con tres ideas. El SMI está protegido, el cálculo debe hacerse sobre el salario neto y la retención se aplica mediante tramos progresivos, no como un porcentaje único sobre toda la nómina. Si la deuda procede de Hacienda o de la Seguridad Social, el procedimiento será administrativo, pero eso no elimina la obligación de respetar los límites legales.
No firmes por vergüenza ni aceptes una cifra porque alguien te diga que “es lo que toca”. Primero pide el expediente y comprueba las cuentas.
Una persona de Igualada puede recibir una orden que le parezca imposible de entender. Alguien en Barcelona puede descubrir que la empresa está aplicando un cálculo distinto del que figura en la diligencia. En ambos casos, la respuesta útil es la misma: guardar documentos, revisar fechas, identificar al acreedor y actuar antes de que venza el plazo indicado.
Si el embargo es correcto, todavía puedes explorar una negociación o una reestructuración. Si es incorrecto, puedes reclamar. No te puedo decir que ganarás ni que te devolverán una cantidad sin estudiar el expediente, pero sí puedo decirte que dejar pasar la notificación casi nunca mejora tu posición.
Si te han comunicado un embargo de nómina, en Alcántara Moreno Abogados revisamos la notificación, el cálculo y la documentación de tu situación para valorar si puedes reclamar o negociar. Visita Alcántara Moreno Abogados y pide una consulta clara, cercana y sin promesas de resultados mágicos.