
Cuando muere un padre sin dejar testamento, la familia suele quedarse con dos problemas a la vez: el duelo y una carpeta llena de preguntas. En Igualada he visto muchas veces la misma escena. La viuda sigue viviendo en el piso de siempre, los hijos necesitan saber qué les corresponde y nadie quiere ser quien provoque una pelea por la casa.
La respuesta depende de quiénes sean los herederos, qué bienes existan, si había deudas y cómo estaba organizado el matrimonio. En el Derecho civil común español, el reparto herencia sin testamento viuda e hijos tiene unas reglas concretas, pero la parte difícil aparece al llevarlas a la vida diaria. Propiedad, usufructo, impuestos y vivienda no siempre encajan de forma sencilla.
Tabla de contenido
- Entender cómo funciona la herencia sin testamento
- Las cuotas legales entre hijos y viuda
- Pasos para realizar el reparto de bienes
- Liquidar el usufructo, acuerdo familiar o capital
- Impuestos y posibles conflictos familiares
- Cuándo buscar asesoramiento profesional
Entender cómo funciona la herencia sin testamento
A Carmen le ocurrió algo parecido. Su marido falleció sin testamento y dejó dos hijos. Ella pensaba que, por ser su esposa, la casa pasaría directamente a su nombre. Sus hijos, en cambio, habían oído que “todo era para ellos”. Las dos ideas eran incompletas.
Cuando una persona muere sin testamento se abre la sucesión intestada, regulada en el Código Civil por los artículos 912 y siguientes. El orden legal llama primero a los descendientes. Si no existen, entran los ascendientes. Después puede heredar el cónyuge viudo y, más adelante, los parientes colaterales, hasta llegar al Estado en último término. Así lo resume el material docente sobre la sucesión intestada en el Derecho civil común español.
La primera distinción que evita muchos errores
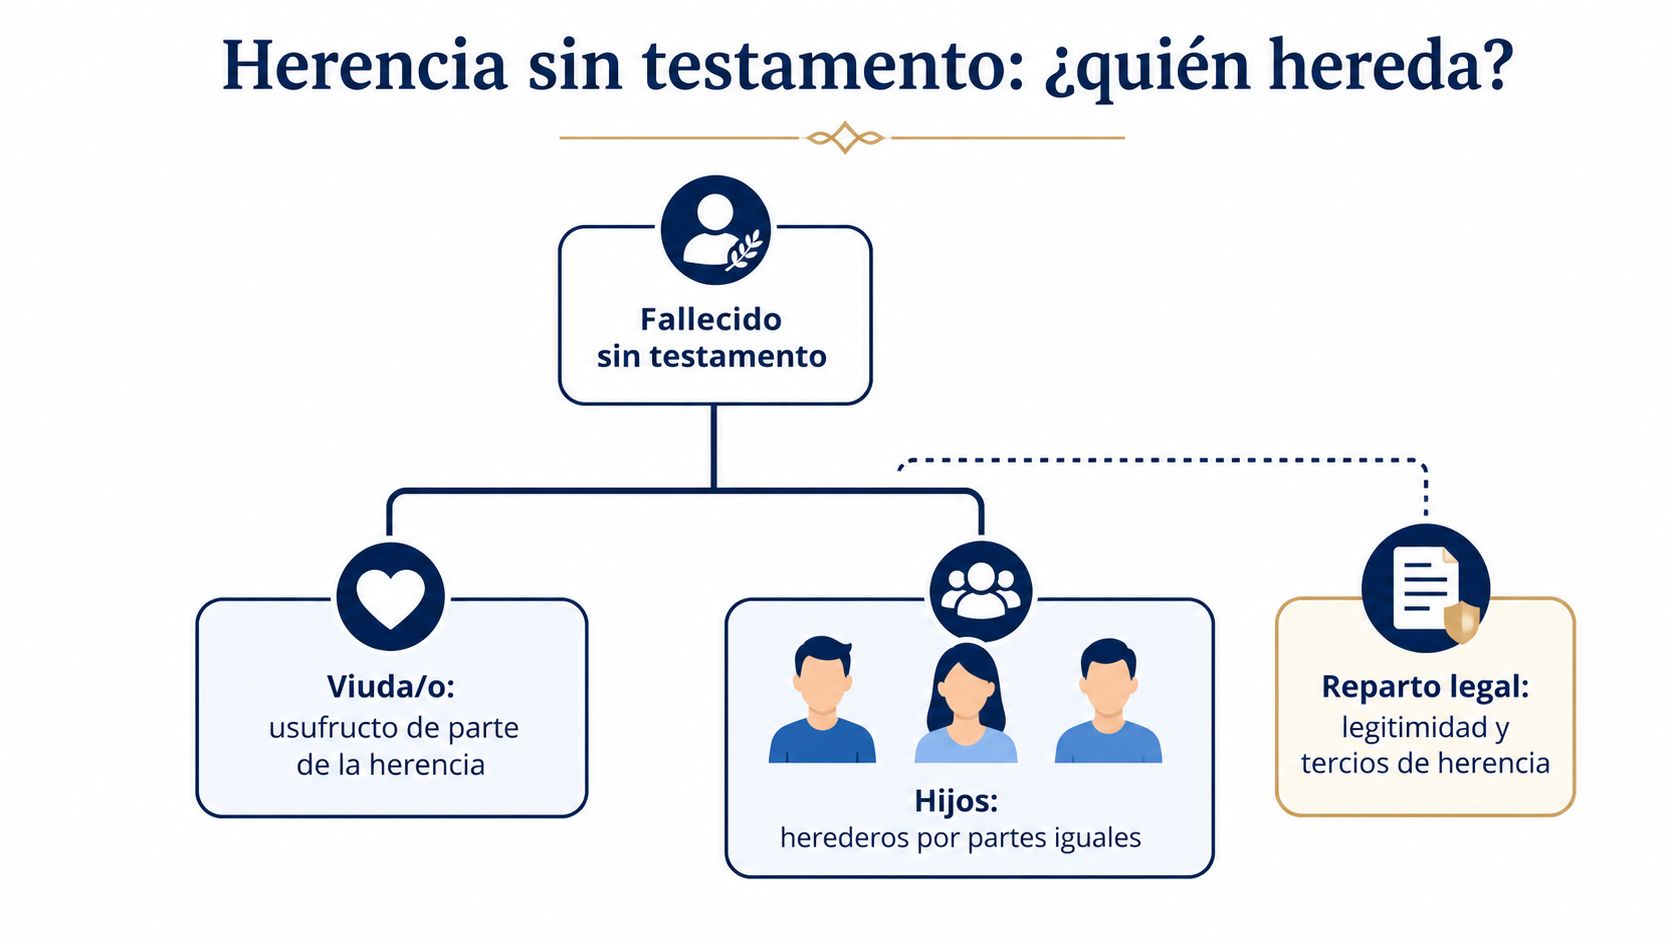
Si hay hijos, ellos heredan por derecho propio y por partes iguales, sin diferencias por sexo, edad o filiación. Eso significa que cada descendiente recibe la misma cuota hereditaria, aunque luego los bienes concretos puedan adjudicarse de otra manera mediante compensaciones.
La viuda o el viudo no recibe automáticamente la plena propiedad de toda la herencia. Tiene un derecho de usufructo del tercio de mejora, mientras los hijos reciben la propiedad, normalmente como nuda propiedad en la parte afectada por ese usufructo. No es lo mismo poder usar o disfrutar un bien que ser su propietario pleno.
Regla práctica: antes de discutir quién se queda con la casa, hay que identificar quién tiene la propiedad y quién tiene el derecho de uso o de disfrute.
El problema de Carmen no se resolvía diciendo simplemente “la casa es de los hijos” o “la casa es de la viuda”. Había que revisar el régimen económico matrimonial, la titularidad del inmueble, las cuentas, las deudas y la forma de hacer efectivo el usufructo. Ahí es donde la teoría deja paso a las decisiones familiares.
Las cuotas legales entre hijos y viuda
La idea central es sencilla, aunque suele explicarse mal: los hijos heredan por partes iguales y la viuda conserva un usufructo legal, no la propiedad plena de la herencia cuando concurren descendientes. Esta diferencia afecta especialmente a la vivienda familiar, porque puede dejar a los hijos como propietarios y a la viuda con el derecho a vivir allí o a percibir los frutos del bien.
El artículo 808 del Código Civil establece que la legítima de los hijos y descendientes comprende dos terceras partes del haber hereditario, según la explicación jurídica divulgativa de la legítima hereditaria. En la sucesión intestada, los hijos llamados a heredar reciben sus cuotas en igualdad, mientras el cónyuge supérstite tiene el usufructo del tercio de mejora.
Propiedad no significa disfrute inmediato
Supongamos que la herencia está formada principalmente por una vivienda. Los hijos pueden ser titulares de la nuda propiedad, pero la viuda puede tener derecho a usar el inmueble o a obtener sus rendimientos en los términos del usufructo. Si se alquila, el usufructo puede relacionarse con la percepción de rentas. Si la viuda vive allí, la situación práctica cambia todavía más.
No basta con valorar el piso y repartirlo mentalmente entre personas. Hay que separar dos operaciones:
- Adjudicar la propiedad, determinando qué cuota corresponde a cada hijo.
- Resolver el usufructo, manteniéndolo o convirtiéndolo en una compensación.
Por eso, una viuda no tiene por qué “perder su casa” porque los hijos sean herederos. Pero tampoco puede vender por sí sola la plena propiedad de un inmueble si otros tienen derechos sobre él. La solución depende de los títulos, de la situación posesoria y del acuerdo entre quienes intervienen.
Cuando no hay hijos
El resultado cambia si no existen descendientes ni ascendientes con derecho preferente. En ese supuesto, el cónyuge viudo puede heredar en propiedad la totalidad de la herencia, conforme al artículo 944 del Código Civil, como explica el análisis sobre quién hereda sin testamento. Esto desmonta otra confusión habitual: la viuda no siempre recibe todo, pero tampoco queda siempre limitada a un usufructo.
La frase útil para una familia es esta: primero se determina el orden de herederos, después las cuotas y finalmente la forma concreta de repartir los bienes. Saltarse cualquiera de esos pasos suele alimentar discusiones.
Pasos para realizar el reparto de bienes
En la práctica, conviene trabajar con una carpeta única y un inventario común. Cada hijo puede guardar sus opiniones, pero nadie debería tomar decisiones importantes sin ver la misma documentación. Un reparto ordenado empieza mucho antes de firmar la escritura.
Una secuencia que suele funcionar
Primero, acredita el fallecimiento y la familia. Reúne el certificado de defunción, el certificado de últimas voluntades y los documentos que acrediten el matrimonio y la filiación. Si no hay testamento, normalmente habrá que tramitar la declaración de herederos abintestato ante notario.
Después, prepara un inventario real. No apuntes solo la vivienda. Incluye cuentas, vehículos, participaciones, seguros, préstamos, recibos pendientes y cualquier deuda conocida. También hay que comprobar si un bien era privativo o pertenecía al matrimonio, porque antes de repartir la herencia puede ser necesario liquidar la sociedad de gananciales. La liquidación de una herencia mediante partición judicial puede entrar en juego si no hay acuerdo.
Valora los bienes con criterio. Un piso no equivale automáticamente al dinero que aparece en una cuenta. Hay que conocer su valor razonable, las cargas y la posibilidad de venderlo, alquilarlo o adjudicarlo a una persona compensando a las demás.
Decide si aceptar o repudiar. Si aparecen deudas importantes, no firmes sin entender el alcance de la aceptación. En ocasiones conviene estudiar fórmulas que protejan el patrimonio personal del heredero.
Formaliza la partición. La escritura o el documento correspondiente debe identificar los bienes, las cuotas, las compensaciones y el tratamiento del usufructo. Una conversación familiar no sustituye a una adjudicación correctamente documentada.
Entre una fase y otra hay plazos fiscales y trámites bancarios que no conviene dejar para el final. No existe un único plazo general para completar toda la partición, pero sí pueden existir plazos concretos para impuestos, solicitudes y procedimientos.
Cuando la documentación está reunida, una explicación visual puede ayudar a que todos entiendan qué se está firmando:
La aceptación y la partición son decisiones distintas. Una persona puede aceptar su derecho hereditario y seguir sin estar de acuerdo con la forma de repartir la vivienda. Si el desacuerdo se enquista, conviene intentar una negociación documentada antes de iniciar un procedimiento.
Liquidar el usufructo, acuerdo familiar o capital
La liquidación práctica del usufructo es el punto que más conflictos genera en una casa familiar. La viuda puede necesitar liquidez para vivir, mientras los hijos quieren disponer de la vivienda o evitar una copropiedad interminable. Ninguna opción es universalmente mejor.
Mantener el usufructo
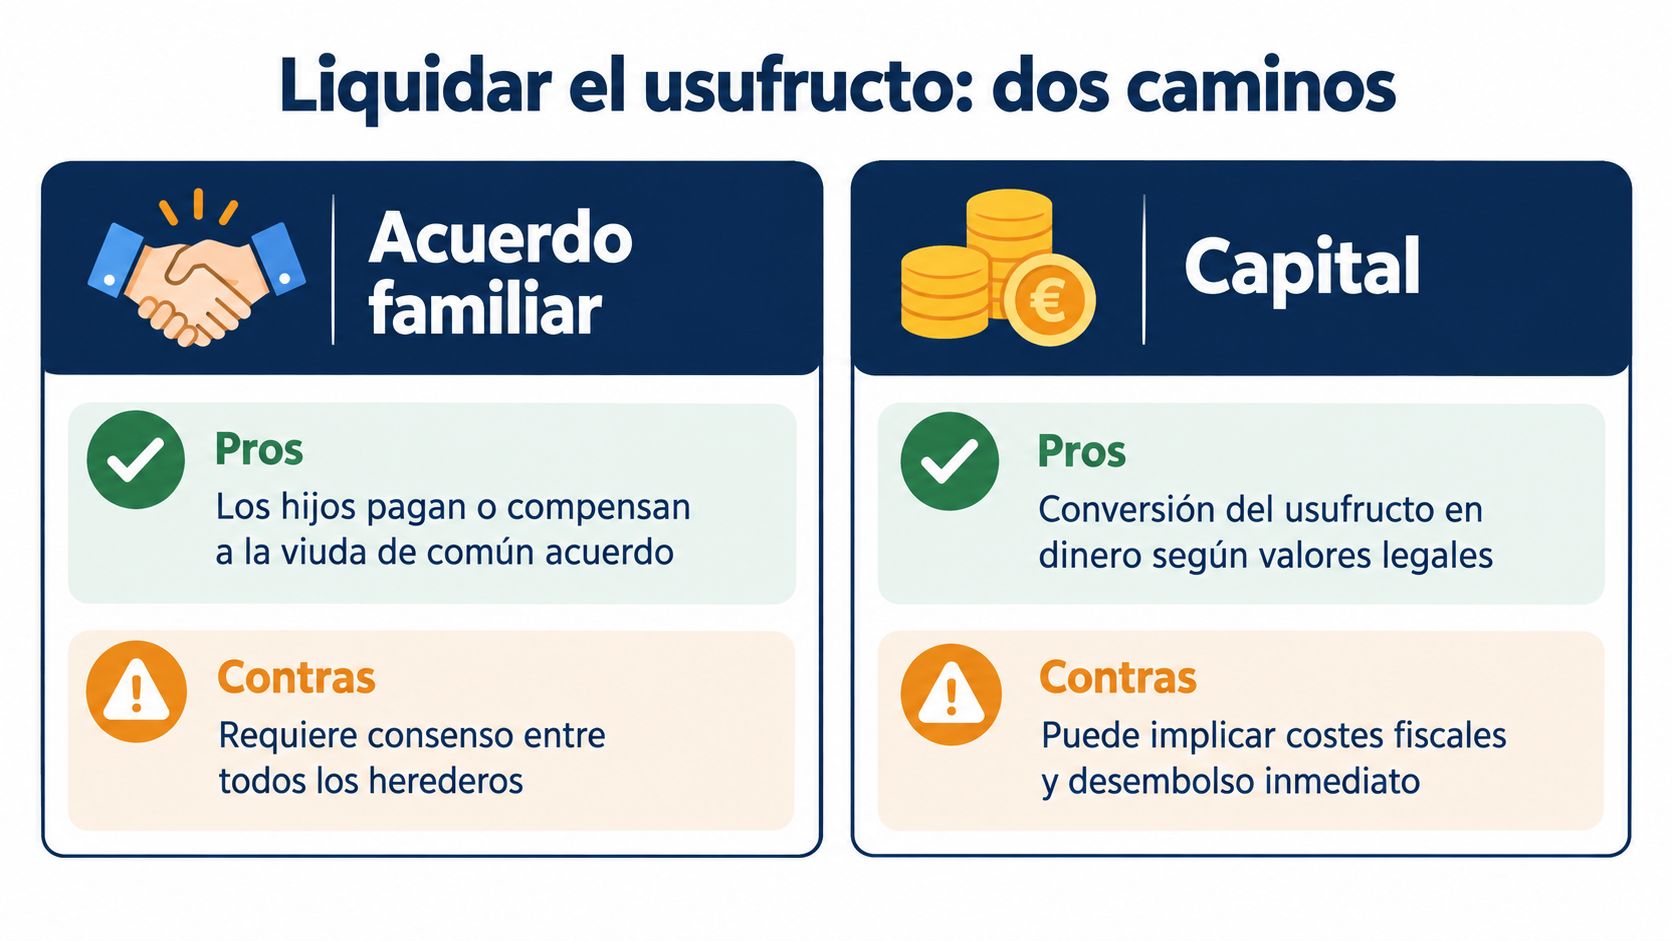
Mantenerlo puede tener sentido cuando la viuda necesita seguir viviendo en la vivienda o recibir sus rentas. Es una solución que protege su estabilidad, pero exige dejar por escrito quién paga comunidad, reparaciones, seguros, impuestos y suministros. Muchos problemas no nacen de la cuota legal, sino de que nadie aclara esos gastos.
Si el bien es una vivienda única y la viuda reside allí, forzar una venta inmediata puede ser una mala decisión familiar y económica. La propiedad de los hijos no elimina el derecho de uso de la viuda. A la vez, la viuda no debería asumir por sí sola gastos que correspondan al propietario o al usufructuario sin revisar la normativa y el acuerdo alcanzado.
Conmutarlo por dinero
La otra vía consiste en convertir el usufructo en una cantidad económica. En términos sencillos, los hijos compensan a la viuda y esta deja de tener el derecho de disfrute sobre los bienes afectados. El importe debe calcularse atendiendo a la valoración de la herencia y a la edad de la usufructuaria conforme a los criterios legales aplicables, no mediante una cifra improvisada entre familiares.
La ventaja es clara: cada parte sabe qué recibe y se facilita la venta o adjudicación de la vivienda. El inconveniente también lo es: los hijos pueden no tener dinero suficiente y la viuda puede considerar insuficiente la cantidad ofrecida. Además, la operación puede tener consecuencias fiscales y gastos que deben estudiarse antes de firmar. La liquidación de la sociedad de gananciales puede ser relevante antes de fijar qué bienes integran realmente la herencia.
En una vivienda única, la pregunta no es solo cuánto vale el usufructo. También importa dónde va a vivir la viuda después y quién puede pagar la compensación.
Si un hijo no acepta la conmutación, no se puede presentar el acuerdo como cerrado. Hay que negociar, revisar la valoración y, si es necesario, buscar una partición o solución formal que respete los derechos de todos.
Impuestos y posibles conflictos familiares
Una herencia puede estar jurídicamente bien repartida y resultar difícil de pagar. El Impuesto sobre Sucesiones y Donaciones depende de la comunidad autónoma y de las circunstancias personales del heredero. Si hay inmuebles, también pueden aparecer obligaciones fiscales vinculadas a su adjudicación o a una venta posterior. Por eso, el valor de un bien no debe analizarse aislado de sus costes.
Antes de decidir quién se queda con la vivienda, compara las alternativas:
| Opción | Posible ventaja | Riesgo que conviene revisar |
|---|---|---|
| Mantener el usufructo | La viuda conserva el uso o los rendimientos | Conflictos sobre gastos, obras y mantenimiento |
| Compensar económicamente | Se simplifica la propiedad futura | Falta de liquidez y carga fiscal |
| Vender el inmueble | Se transforma el bien en dinero | Necesidad de respetar el usufructo y acordar la operación |
| Adjudicarlo a un hijo | Evita mantener una copropiedad | Debe compensar correctamente a los demás |
La guía para calcular el Impuesto sobre Sucesiones puede servir como orientación inicial, pero la cifra final requiere revisar la normativa aplicable y los datos concretos. No firmes una adjudicación pensando solo en ahorrar un trámite. Una opción aparentemente sencilla puede generar un coste distinto para la viuda y para cada hijo.
Familias reconstituidas
El conflicto se complica cuando hay hijos de distintos matrimonios. Imagina a una viuda que no es madre de todos los descendientes. Puede convivir con un hijo del fallecido y tener una relación distante con los demás, mientras todos participan en la propiedad o en la decisión sobre la vivienda. La regla básica de igualdad entre descendientes sigue siendo importante, pero la convivencia patrimonial exige una negociación mucho más cuidadosa.
También hay que revisar qué sucede si un hijo murió antes que el causante. En determinados casos, sus propios descendientes pueden entrar por representación. No conviene hacer un reparto rápido contando únicamente a los hijos vivos.
Para reducir roces, funciona mejor un inventario firmado por todos, una valoración independiente y una propuesta escrita con varias alternativas. No funciona ocultar cuentas, presionar a la viuda para que renuncie o entregar las llaves como si eso resolviera la propiedad. Si alguien se siente engañado al principio, el acuerdo será mucho más difícil después.
Cuándo buscar asesoramiento profesional
Puedes empezar a informarte por tu cuenta, pero hay situaciones en las que acudir a un profesional no es exagerar, sino proteger a la familia. Una herencia con una vivienda, deudas, hijos de distintas relaciones o desacuerdo sobre el usufructo necesita una revisión completa antes de aceptar o firmar.
Señales que justifican una consulta
- Hay deudas o avales: aceptar sin conocer el pasivo puede comprometer decisiones importantes.
- La vivienda era matrimonial: primero puede ser necesario separar lo que corresponde al cónyuge por el régimen económico y lo que integra la herencia.
- No todos los hijos son comunes: conviene revisar filiación, representación y derechos de cada descendiente.
- Un heredero no responde: la falta de acuerdo puede bloquear la partición y hacer necesaria una vía formal.
- La viuda depende de la casa: cualquier conmutación debe valorar su situación real, no solo una cifra.
- Aparecen bienes desconocidos: las cuentas, seguros o inmuebles omitidos pueden cambiar el inventario.
Lleva a la consulta los certificados, escrituras, recibos de préstamos, información bancaria y cualquier conversación escrita entre familiares. Pregunta qué parte corresponde a cada persona, qué opciones existen para el usufructo, qué impuestos pueden generarse y qué no deberías firmar todavía.
En Igualada y su entorno, muchas familias necesitan primero que alguien ordene los papeles y traduzca la situación a decisiones concretas. El consejo encontrado en redes es orientativo. El caso concreto requiere documentación, fechas y una revisión de las circunstancias familiares.
Alcántara Moreno Abogados ofrece asesoramiento a particulares sobre herencias, particiones, usufructos y conflictos familiares, con atención desde Igualada y actuación en toda España. Puedes revisar sus servicios y solicitar una consulta a través de Alcántara Moreno Abogados antes de aceptar, renunciar o firmar un reparto que todavía no entiendes.