
Llevas meses de baixa, que es como llamamos aquí a la baja médica, y cada revisión se parece a la anterior. Tu médico te dice que no ve una recuperación que te permita volver como antes, pero nadie te explica en cristiano qué significa eso para tu futuro ni si te corresponde una incapacidad laboral absoluta. Te preocupa el dinero, claro, pero también otra cosa más básica: si te dan el alta mañana, tú no sabes qué trabajo podrías aguantar.
Te lo digo de entrada, como lo diría en consulta. Aquí hay dos filtros distintos y casi nadie los separa. Primero, si tus limitaciones te impiden de verdad cualquier profesión u oficio, incluso uno ligero y sentado. Segundo, si cumples los requisitos de alta y cotización que pide la Seguridad Social. Puedes pasar el primer filtro y quedarte fuera por el segundo, y eso hay que mirarlo con papeles antes de pedir nada.
Índice
- Qué es la incapacidad laboral absoluta
- Requisitos médicos y de cotización
- Cuánto se cobra y cómo se calcula
- Cómo solicitar la incapacidad absoluta
- Casos que se parecen al tuyo
- Si te deniegan, revisan o quieres trabajar
Qué es la incapacidad laboral absoluta
Estás en casa, con informes acumulados, y te llega una citación para el tribunal médico, que en realidad es el equipo de valoración de incapacidades del INSS. Nadie te ha explicado si van a valorar solo si puedes volver a tu puesto o si pueden decidir que no puedes trabajar en nada. Esa es justo la diferencia que decide el grado y la pensión.
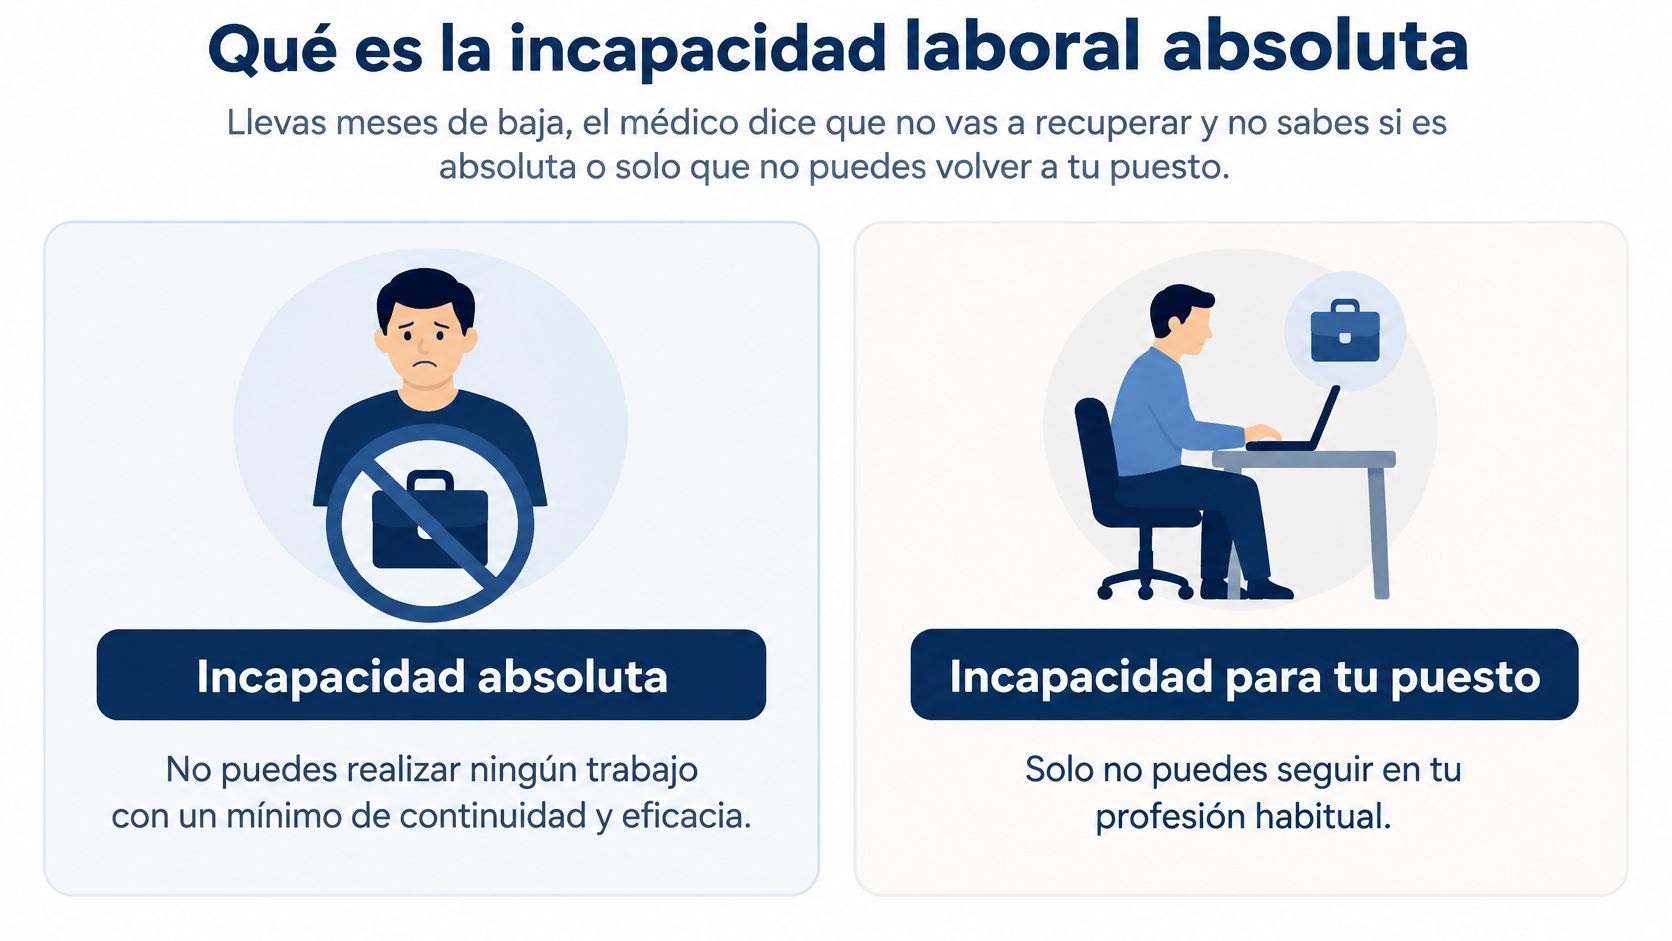
La incapacidad laboral absoluta, en lenguaje oficial incapacidad permanente absoluta, es el grado que te inhabilita por completo para toda profesión u oficio, no únicamente para tu ocupación habitual. La Ley 24/1997, de 15 de julio vinculó la calificación al porcentaje de reducción de la capacidad laboral y a la incidencia de las limitaciones sobre la profesión ejercida o el grupo profesional de procedencia. Para este grado tienen que existir reducciones anatómicas o funcionales graves, objetivables y previsiblemente definitivas, una vez realizado el tratamiento médico correspondiente.
En cristiano, no basta con estar muy mal un mes ni con no poder hacer tu trabajo de siempre. Las secuelas tienen que ser estables y afectar a tu capacidad de realizar cualquier trabajo remunerado con normalidad, con continuidad, horario y un mínimo rendimiento. El INSS es quien evalúa, califica y revisa la total y la absoluta.
Los cuatro grados traducidos a tu vida
Piensa en una escala. En la parcial, rindes menos en tu profesión habitual, pero aún puedes hacer sus tareas fundamentales. En la total, no puedes seguir en tu oficio, aunque sí podrías hacer otro distinto. En la absoluta, no queda oficio que puedas desempeñar con normalidad. Y en la gran invalidez, además de no poder trabajar, necesitas a otra persona para los actos esenciales de la vida.
| Grado | Qué te impide | Otro oficio | Prestación ordinaria |
|---|---|---|---|
| Parcial | Rendes al menos un 33 % menos en tu profesión habitual, sin impedirte sus tareas fundamentales | Sí | 24 mensualidades de la base reguladora, de una vez |
| Total | Tu profesión habitual | Sí, otra distinta | 55 % de la base reguladora |
| Total cualificada | Tu profesión habitual, reunidos los requisitos de edad y dificultad de recolocación | Sí, otra distinta | 75 % de la base reguladora desde los 55 años si se cumplen las condiciones |
| Absoluta | Toda profesión u oficio | No, con carácter general | 100 % de la base reguladora |
| Gran invalidez | Toda profesión u oficio y, además, los actos esenciales de la vida sin ayuda | No, con carácter general | 100 % más un complemento por necesitar a otra persona |
El diagnóstico no decide solo. Decide si tus secuelas, tal como han quedado, te impiden sostener cualquier empleo remunerado.
Por eso dos personas con el mismo nombre de enfermedad pueden acabar con grados distintos. Una puede adaptarse a un puesto sedentario sin cargar peso ni estar de pie, y otra no puede mantener atención, postura o ritmo ni siquiera en ese puesto. El INSS no debería mirar solo la etiqueta médica, sino qué puedes y qué no puedes hacer cada día.
Requisitos médicos y de cotización
Puedes no estar en condiciones de trabajar y, aun así, no cumplir los requisitos para cobrar una pensión. El INSS aplica dos filtros distintos: si tus limitaciones te impiden desempeñar cualquier oficio y si reúnes las condiciones de alta y cotización. Revisa ambos antes de presentar la solicitud.
El filtro médico
El expediente debe explicar cómo afecta tu patología a las exigencias de cualquier empleo, también uno sedentario o con ordenador. Aporta informes de especialistas que detallen la gravedad y evolución de la enfermedad, los tratamientos probados, los efectos secundarios de la medicación, tus limitaciones físicas o cognitivas y el pronóstico.
Un diagnóstico aislado no basta. El informe debe explicar qué tareas no puedes sostener con regularidad. Por ejemplo, si no aguantas sentado, pierdes la concentración, necesitas pausas imprevisibles o la medicación reduce tu capacidad de respuesta.
La discapacidad administrativa y la baja médica prolongada son procedimientos distintos de la incapacidad permanente absoluta. Por sí solas, no acreditan que estés incapacitado para todo trabajo.
El filtro de cotización y alta
La vida laboral es el documento que recoge tus altas, bajas y períodos cotizados. La carencia es el período mínimo de cotización exigido. Si la causa es un accidente de trabajo, un accidente no laboral o una enfermedad profesional, no se exige período previo de cotización. Si se trata de una enfermedad común, el requisito depende de tu edad y de si estás en alta, en una situación asimilada al alta, como cobrar el paro, o en situación de no alta.
La información de la Seguridad Social sobre períodos de cotización recoge las reglas aplicables. Si no estás en alta y la causa es enfermedad común, se exigen 15 años cotizados y 3 dentro de los 10 años anteriores al hecho causante. En cambio, si la causa es un accidente no laboral, no se exige período previo de cotización, estés o no en alta.
| Situación | Causa | Período previo |
|---|---|---|
| Alta o asimilada | Accidente de trabajo o enfermedad profesional | No se exige carencia |
| Alta o asimilada | Accidente no laboral | No se exige carencia |
| Alta o asimilada, menos de 31 años | Enfermedad común | Un tercio del tiempo entre los 16 años y el hecho causante |
| Alta o asimilada, 31 años o más | Enfermedad común | Un cuarto del tiempo desde los 20 años, mínimo 5 años, y una quinta parte dentro de los 10 años anteriores |
| No alta | Enfermedad común | 15 años cotizados y 3 dentro de los 10 años anteriores |
| No alta | Accidente no laboral | No se exige carencia |
Comprueba también los días cuota, que son los días que pueden sumar las pagas extraordinarias a tu cotización. No los des por incluidos sin revisar tu vida laboral. La fecha del hecho causante, la que la Seguridad Social toma como referencia, también puede cambiar el cálculo.
Antes de solicitar la prestación, comprueba estos cinco datos:
- Contingencia: si la causa es enfermedad común, accidente o enfermedad profesional.
- Alta: tu situación de alta o asimilada al alta en la fecha clave, o si estás en no alta.
- Edad: determina el período exigido en caso de enfermedad común.
- Cotización genérica: el total de años cotizados.
- Cotización específica: cuánto has cotizado dentro del período reciente que corresponda.
Si los datos no encajan, revisa las fechas, los días cuota y las posibles situaciones asimiladas antes de concluir que cumples los requisitos. Habrá que mirar tus papeles, especialmente si la causa es enfermedad común o no estabas en alta.
Cuánto se cobra y cómo se calcula
La pensión ordinaria por incapacidad laboral absoluta es el 100 % de la base reguladora, no el 100 % de tu último sueldo. La base reguladora es la cifra que la Seguridad Social calcula a partir de tus bases de cotización, esas cantidades que aparecen en tus nóminas y sobre las que tu empresa y tú habéis cotizado. Si tu nómina final era alta pero tus bases anteriores eran bajas, la pensión no va a copiar tu nómina final.
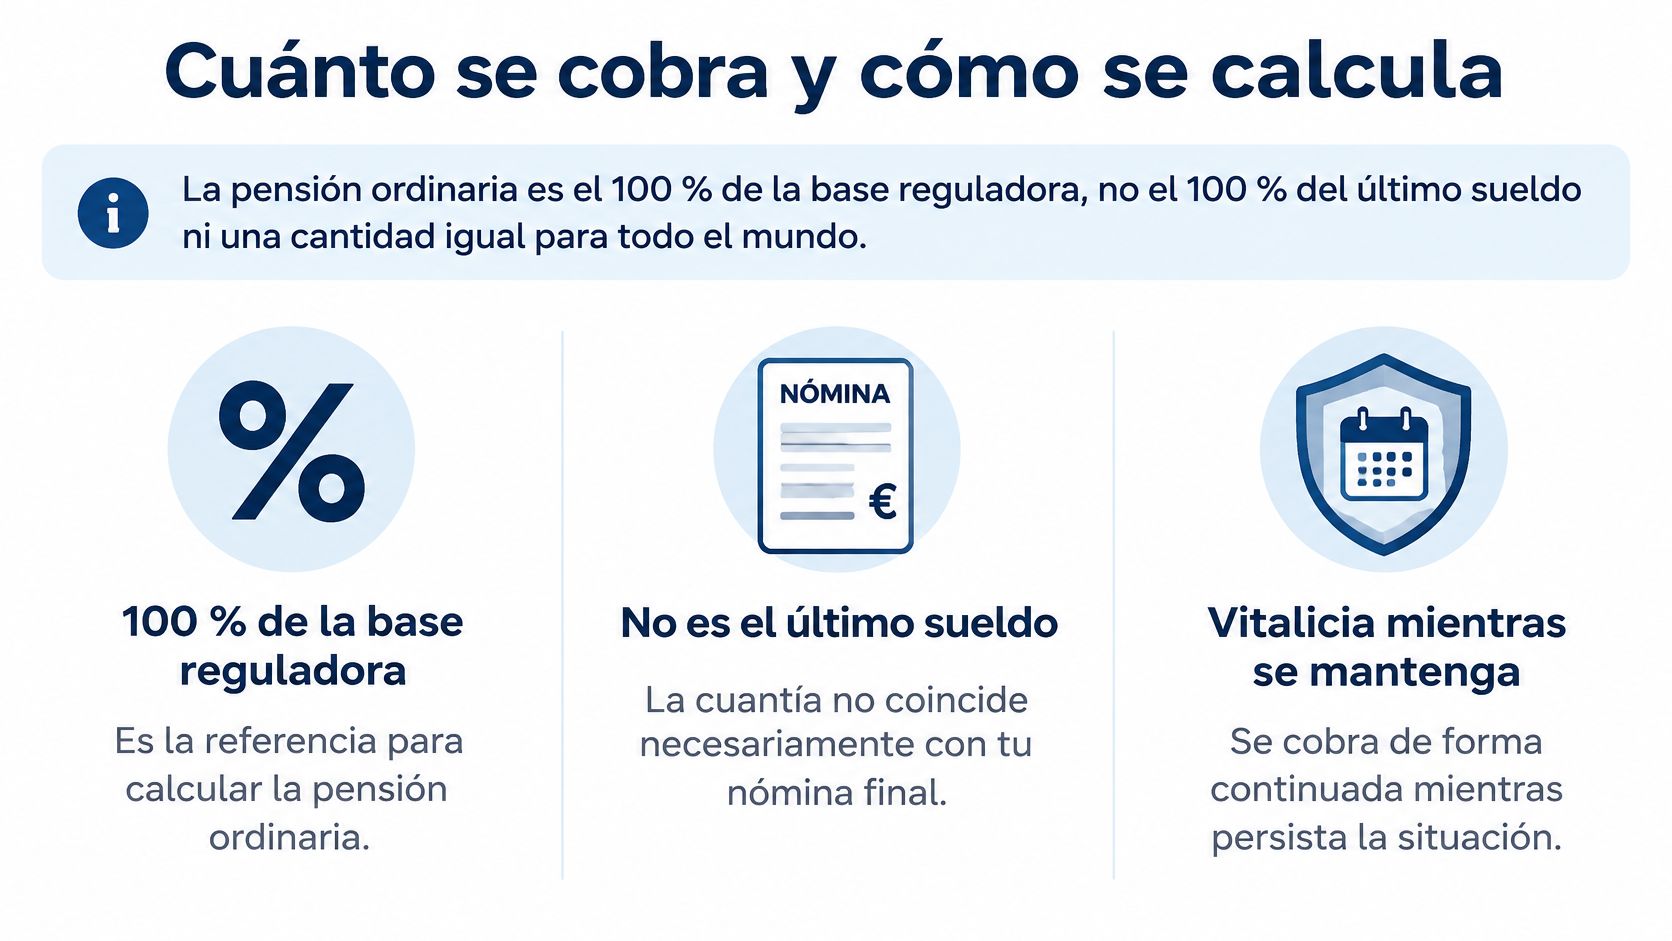
La pensión es vitalicia mientras se mantenga el grado, es decir, se cobra de forma continuada si no hay revisión que lo cambie. Pero el importe concreto depende de la causa. La base se calcula con reglas distintas si vienes de enfermedad común, accidente no laboral, accidente de trabajo o enfermedad profesional, y con las cotizaciones que de verdad consten.
Por eso dos personas con la misma lesión pueden cobrar cantidades muy distintas. Una puede llevar años cotizando por bases altas y seguidas, y otra puede tener lagunas, trabajos a tiempo parcial o bases bajas. El porcentaje es el mismo, 100 %, pero la cifra sobre la que se aplica no lo es.
Un ejemplo que veo a menudo
Piensa en alguien despedido tras una baixa larga que mira su último contrato y piensa, cobraré mi salario completo. Ese cálculo está mal hecho desde el principio. Hay que revisar nóminas, bases de cotización y la resolución, no el salario bruto que firmaste un día.
En enfermedad común, el cálculo suele apoyarse en las bases de un período amplio de años anteriores. En accidente de trabajo o enfermedad profesional, el cálculo se apoya en referencias más cercanas al accidente, según la norma de esa contingencia. Si quieres bajar al detalle de tu contingencia, revisa cómo se forma la base reguladora en enfermedad común antes de hacer cuentas en una servilleta.
Los mínimos no son tu pensión
Existen unos importes mínimos anuales para que la pensión contributiva no quede por debajo de cierto suelo si cumples los requisitos de ingresos para el complemento a mínimos. Son una referencia, no una promesa. Según la Revista de la Seguridad Social sobre pensiones de 2024, en 2024 las cuantías anuales de la pensión contributiva por incapacidad permanente absoluta fueron de 14.466,20 € para titulares con cónyuge a cargo, 11.552,80 € para titulares sin cónyuge y 10.966,20 € para titulares con cónyuge no a cargo.
| Situación familiar | Mínimo anual 2024 | Cómo leerlo |
|---|---|---|
| Con cónyuge a cargo | 14.466,20 € | Suelo de referencia de ese año, no la cifra de tu caso |
| Sin cónyuge | 11.552,80 € | Suelo de referencia de ese año, no la cifra de tu caso |
| Con cónyuge no a cargo | 10.966,20 € | Suelo de referencia de ese año, no la cifra de tu caso |
Regla práctica: no des por hecha ninguna cifra hasta cruzar tu vida laboral con tus bases reales. El 100 % suena a sueldo completo y casi nunca lo es.
Si el 100 % de tu base reguladora queda por encima del mínimo, cobrarás eso, no el mínimo. Si queda por debajo, habrá que ver si te corresponde complemento según tus ingresos. Todo eso se comprueba con documentos, caso por caso.
Cómo solicitar la incapacidad absoluta
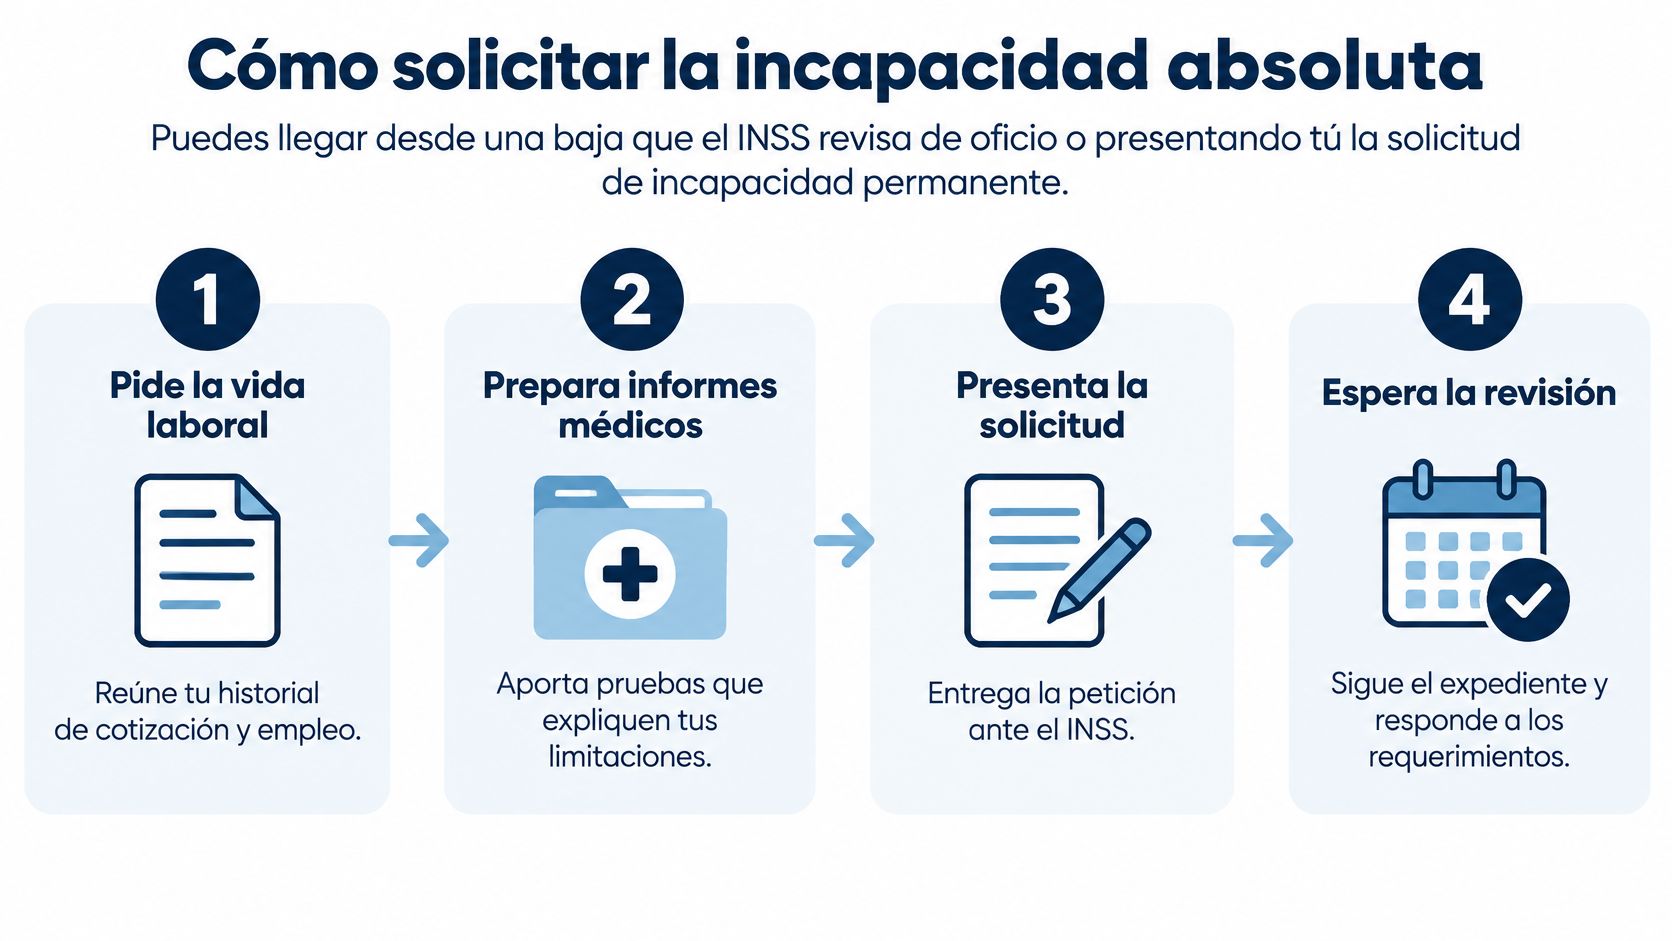
Puedes llegar a la incapacidad laboral absoluta por dos caminos. A veces el INSS revisa tu baixa de oficio y abre el expediente. Otras veces eres tú quien presenta la solicitud de incapacidad permanente porque nadie ha movido ficha. En ambos casos, el trabajo importante no es rellenar el formulario, es probar tus limitaciones.
La información de la Seguridad Social sobre incapacidad permanente explica que la valoración exige conectar las patologías objetivadas con las exigencias funcionales del trabajo y que un diagnóstico, una discapacidad administrativa o una incapacidad temporal prolongada no determinan por sí solos el grado. También indica que si la contingencia deriva de accidente, laboral o no, o de enfermedad profesional, no se exige período previo de cotización.
El camino paso a paso
- Pide tu vida laboral y reúne nóminas. Hazlo primero, para no descubrir un problema de cotización cuando ya tienes la resolución encima.
- Junta informes de especialistas. No te quedes solo con el médico de cabecera. Cada informe debería decir diagnóstico, tratamiento realizado, efectos de la medicación, limitaciones físicas o cognitivas y pronóstico.
- Explica el porqué en lenguaje laboral. No escribas solo, estoy mal. Escribe por qué no podrías rendir ni sentado, ni a ritmo lento, ni con tareas ligeras, durante una jornada normal.
- Presenta la solicitud ante el INSS. Aporta esos informes y, si procede, el parte de la mutua o de la empresa según la contingencia.
- Acude al tribunal médico. Te citará el equipo de valoración para explorarte y revisar papeles. Describe un día normal, no el mejor día del mes.
- Espera propuesta y resolución. Puede ser denegación, un grado inferior o la absoluta que pedías. Lee la fecha de notificación y guárdala.
Describe tareas concretas que ya no sostienes, cuánto aguantas, qué pasa si lo intentas y qué efectos te deja la medicación. Eso vale más que una lista larga de diagnósticos sin explicar.
El día de la valoración lleva informes recientes y ordenados, listado de medicación actual y ejemplos claros de tu día a día. Si necesitas ayuda para vestirte, conducir o concentrarte, dilo sin vergüenza y sin exagerar. Exagerar te resta credibilidad y callarte limitaciones reales también te perjudica.
Dos advertencias firmes. Firmar un finiquito, ese documento de liquidación al terminar el contrato, o pedir una baja voluntaria no sustituye esta vía ni te reconoce ninguna pensión. Y si la resolución no te convence, no dejes pasar el plazo de reclamación previa, en general 30 días hábiles, porque después tocará valorar la demanda ante el juzgado de lo social y los plazos no esperan a que te encuentres mejor.
Casos que se parecen al tuyo
Una enfermedad grave puede impedirte trabajar, pero eso no resuelve por sí solo si te corresponde una incapacidad absoluta. Hay dos filtros distintos: demostrar que no puedes sostener ningún oficio y cumplir los requisitos de cotización y alta. Estos ejemplos ilustran cómo cambia la valoración según las tareas que puedes realizar y tu situación laboral.
La imagen resume bien la duda entre incapacidad total, absoluta y falta de cotización.
Joven, con trabajo de oficina, y aun así absoluta
Una informática de 37 años tiene un agotamiento físico y mental que le impide mantener un rendimiento regular, incluso en tareas sedentarias. En casos así, la absoluta puede reconocerse cuando los informes especializados acreditan limitaciones estables y graves que afectan a cualquier empleo. La edad y el tipo de trabajo no deciden el grado: importa lo que puedes hacer de forma continuada y con qué consecuencias.
Si dudas dónde está la frontera, compara tu situación con la diferencia entre incapacidad permanente total y absoluta. Poder seguir en un puesto de oficina no se da por hecho; hay que valorar sus tareas concretas y si realmente puedes sostenerlas.
Este vídeo puede ayudarte a ordenar las diferencias entre los casos.
Lesión grave que encaja mejor en total
Una operaria de una empresa del entorno de Igualada sufre una lesión de espalda tras un accidente laboral. No puede volver a la cadena, cargar peso ni permanecer de pie toda la jornada, pero podría realizar un trabajo ligero y sentado, con pausas razonables. Si esas tareas son compatibles con sus limitaciones, el caso encaja mejor en una incapacidad total, que impide ejercer la profesión habitual, pero no necesariamente cualquier otra.
Para valorar el grado, no basta con describir el antiguo puesto. Hay que explicar sus tareas y cómo afectan las limitaciones a posibles trabajos sedentarios. Si puedes desempeñar estos últimos, pedir la absoluta sin pruebas que lo respalden puede debilitar tu solicitud.
Muy enfermo, pero sin cotización suficiente
Una persona con una enfermedad común grave está en paro, cobra la prestación por desempleo y tiene menos de 15 años cotizados. Cobrar el paro puede situarla en una situación asimilada al alta, pero eso no elimina la necesidad de cumplir la carencia exigida para su caso. Un cuadro médico incapacitante no basta si faltan los requisitos de cotización.
Revisa la vida laboral completa, los días cotizados y las fechas. Esos datos permiten comprobar si cumples la carencia y si existe otra fecha del hecho causante que deba valorarse. La situación médica y los requisitos administrativos son filtros separados; necesitas encajar en ambos para acceder a una pensión contributiva.
Si te deniegan, revisan o quieres trabajar
Si recibes una denegación o te reconocen una incapacidad total cuando esperabas la absoluta, apunta ese mismo día la fecha de notificación. Desde ahí empiezan a correr los plazos para reclamar. La resolución puede no reflejar cómo te limita la enfermedad, pero la respuesta debe apoyarse en pruebas concretas.
Si te deniegan o te dan menos grado
La vía habitual empieza con una reclamación previa ante el INSS, por lo general dentro de los 30 días hábiles siguientes a la notificación. Si la desestiman o no contestan, puedes presentar una demanda ante el juzgado de lo social; el plazo general también es de 30 días hábiles. Esperar a una cita médica no detiene esos plazos.
No basta con repetir los mismos informes. Responde a las razones de la resolución con pruebas que expliquen tus limitaciones y cómo afectan a tu capacidad para trabajar. Si el INSS considera que puedes hacer tareas sedentarias, los informes deben explicar por qué esas tareas tampoco son viables, teniendo en cuenta el tratamiento y la evolución. Si el desacuerdo es sobre la cotización, revisa la vida laboral y las fechas: la prueba será documental, no médica.
Si ya cobras y te revisan
El INSS puede revisar el grado por mejoría, agravación o error de diagnóstico. Tú también puedes pedir una revisión si empeoras. La revisión supone volver a valorar si tu estado sigue correspondiendo al grado reconocido; no significa que te retiren la pensión automáticamente.
Si recibes una citación, reúne informes recientes y prepara una explicación clara de tu medicación, tus limitaciones actuales y su evolución. En esta guía sobre cómo funciona la revisión de una incapacidad permanente puedes consultar qué aspectos tener presentes.
Si quieres hacer alguna actividad
Cobrar el 100 % de la base reguladora no prohíbe automáticamente cualquier actividad posterior. La incapacidad absoluta se refiere a la imposibilidad de desempeñar cualquier profesión u oficio, pero cada actividad debe analizarse según sus tareas, continuidad y exigencias. También conviene comprobar si debes comunicarla al INSS, como indica la información de la Seguridad Social sobre prestaciones para trabajadores.
Una actividad formativa puntual no plantea lo mismo que un empleo habitual con horario, clientes y rendimiento exigible. Este último puede dar lugar a una revisión del grado, la suspensión de la pensión o una reclamación de cantidades, especialmente si conlleva alta en la Seguridad Social.
Antes de aceptar una actividad, valora sus condiciones concretas:
- Autónomo con clientes fijos: trabajar desde casa no elimina la habitualidad ni el posible conflicto con el grado reconocido.
- Media jornada no declarada: ocultar el trabajo puede agravar las consecuencias si se descubre.
- Servicios sueltos sin comunicar: si se repiten y generan ingresos regulares, pueden dejar de parecer ocasionales.
Las reglas de compatibilidad entre jubilación flexible e incapacidad permanente han cambiado en los últimos años. Una respuesta antigua puede estar desfasada, así que comprueba la situación antes de aceptar una actividad. Comunícala y deja claro por escrito qué tareas harías, con qué frecuencia y si contradicen las limitaciones reconocidas.
Si cobras una pensión absoluta, no empieces un trabajo habitual sin consultar antes cómo afecta a tu caso. Una revisión de grado o una reclamación de cobros indebidos puede tener consecuencias económicas.
Si aún no has solicitado la incapacidad absoluta, revisa por separado los requisitos médicos y los de cotización y alta. Si ya tienes una resolución desfavorable, protege el plazo y responde a sus motivos con pruebas. Si cobras y te ofrecen una actividad, analiza sus tareas y comunícala antes de empezar.
Alcántara Moreno Abogados, despacho de Igualada que atiende a particulares y trabajadores en toda España, puede revisar tus informes, tu vida laboral y la resolución. La primera consulta cuesta 75 €, descontables de los honorarios finales. La valoración de los documentos permite estudiar las opciones de tu caso concreto.
Si estás de baja, te han denegado la absoluta o te ofrecen una actividad y no sabes si puedes aceptarla, reúne tu vida laboral, los informes y la resolución. En Alcántara Moreno Abogados pueden explicarte qué puedes reclamar, qué plazo tienes y qué pruebas te faltan.