
Con carácter general, la base reguladora de una incapacidad permanente absoluta por enfermedad común se calcula sumando las bases de cotización de los 96 meses anteriores al mes previo al hecho causante y dividiendo entre 112. La pensión de incapacidad permanente absoluta equivale al 100 % de esa base reguladora, una vez aplicado el porcentaje que corresponda por los años cotizados.
Tienes la resolución delante y la cantidad no coincide con lo que esperabas. Después de meses de baja, pruebas médicas y preocupación por el trabajo, resulta desconcertante que tampoco las cuentas parezcan claras.
Antes de pensar que está mal, hay que separar las cifras que aparecen en tu nómina de las que utiliza la Seguridad Social. Y, si existe una diferencia, comprobar de dónde sale con documentos, no con una calculadora que desconoce tu vida laboral.
Índice
- Qué es la base reguladora y por qué decide tu pensión
- Cómo calcular la base reguladora paso a paso
- Edad y años cotizados que cambian el porcentaje
- Lagunas de cotización que reducen la media
- Trabajo a tiempo parcial y fijos discontinuos en 2026
- Ejemplos numéricos con cuatro carreras distintas
- Documentos y reclamación de la base reguladora
Qué es la base reguladora y por qué decide tu pensión
Pongamos que recibes el reconocimiento de la incapacidad, pero el importe te parece bajo porque lo estás comparando con tu último sueldo. Esa comparación es comprensible, aunque no sirve para comprobar el cálculo.
La base reguladora es la cifra de referencia sobre la que se determina la pensión. No es la foto de tu último mes trabajando, sino el resultado de una película larga de cotización, calculada con unas reglas concretas.
Las cifras que conviene separar
- Salario bruto: lo que figura como retribución en tu nómina antes de las deducciones.
- Base de cotización: el importe sobre el que se calculan las cotizaciones. No es el dinero que la empresa ingresa como cuota y no siempre coincide con el salario mensual.
- Base reguladora: el resultado de aplicar la fórmula legal a las bases que correspondan.
Que te reconozcan la absoluta no significa que la Seguridad Social tome tu última nómina y la convierta directamente en pensión.
También importa distinguir el grado reconocido: la absoluta se refiere a la imposibilidad de desempeñar cualquier profesión u oficio; la total afecta a la profesión habitual. Puedes ampliar esta diferencia en la guía de beneficios de la incapacidad permanente absoluta.
Prepara la resolución y el informe de bases antes de sacar conclusiones sobre la cuantía.
La fórmula, la edad, las lagunas y el trabajo a tiempo parcial pueden cambiar el resultado. Una orientación general ayuda a entenderlo, pero para decidir si puedes reclamar hay que mirar tu vida laboral real.
Cómo calcular la base reguladora paso a paso
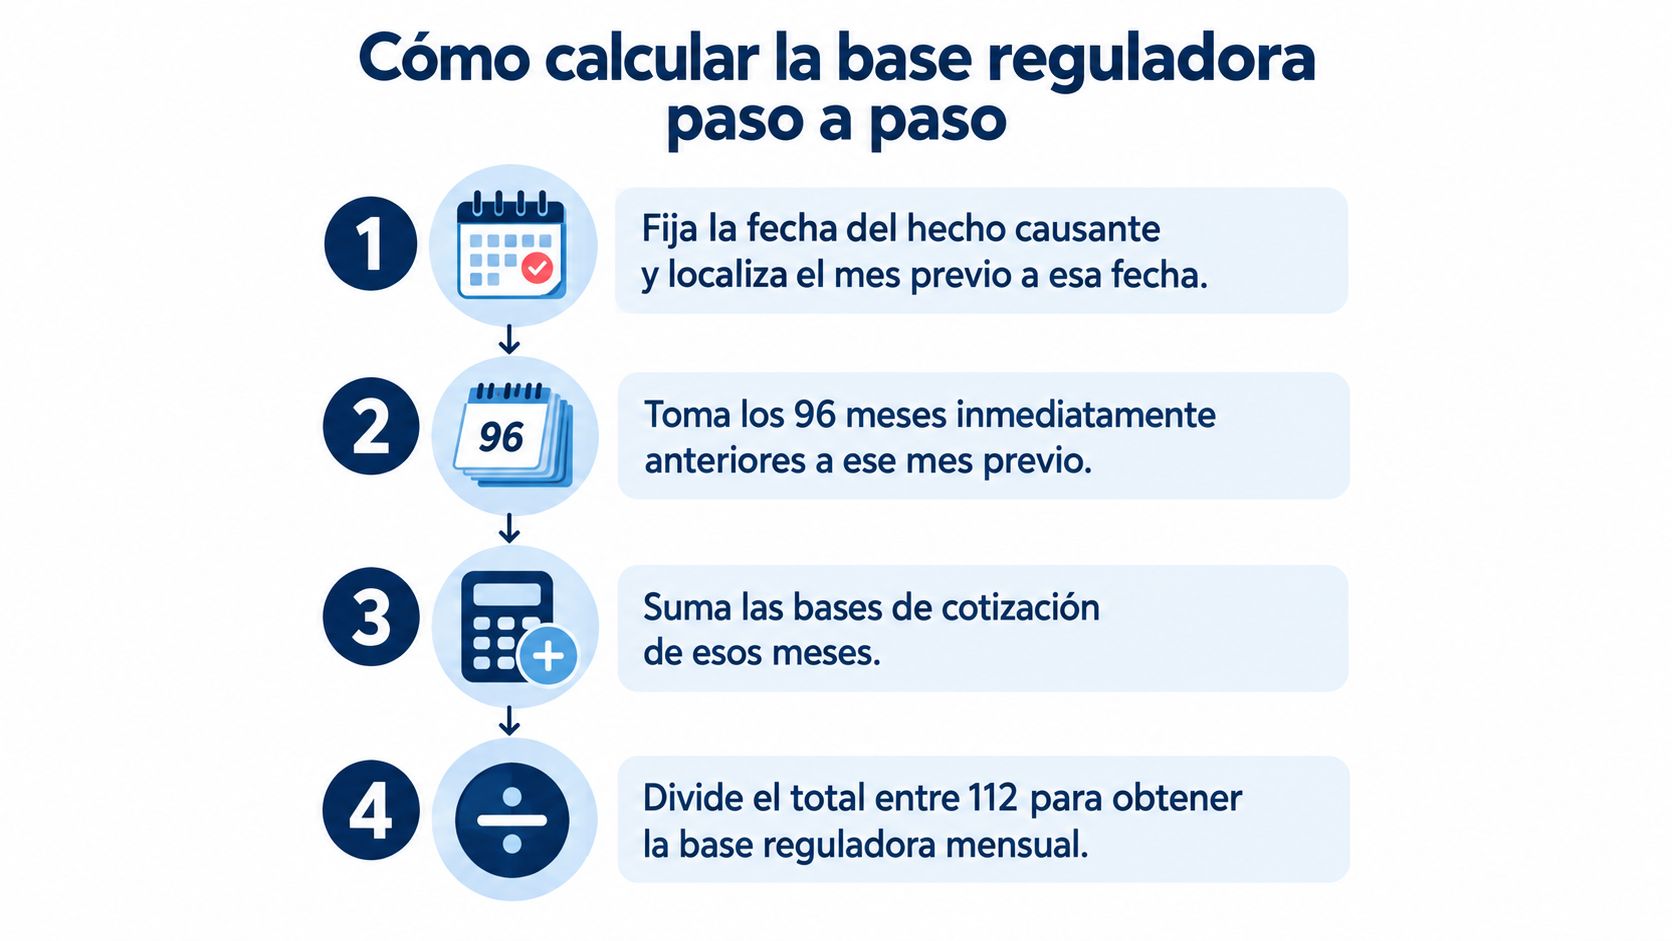
La guía de la Seguridad Social sobre el cálculo de la incapacidad permanente recoge, con carácter general, la suma de las bases de los 96 meses inmediatamente anteriores al mes previo al hecho causante, dividida entre 112, y el posterior porcentaje por años cotizados.
Este esquema ayuda a localizar el periodo antes de abrir la calculadora.
El orden de las operaciones
Fija el hecho causante. Busca la fecha que utiliza la resolución y localiza el mes previo. No la sustituyas por la fecha en que recibiste la carta ni por el comienzo de la baja sin comprobarlo.
Delimita el periodo computable. En el supuesto general indicado, selecciona los meses que entran en la fórmula. Una hoja de cálculo con una fila por mes evita saltos y duplicados.
Reúne y suma las bases. Copia las del informe de cotización, identificando aparte los meses sin base. No rellenes un hueco con una cantidad supuesta: primero debes comprobar su tratamiento legal.
Divide el total entre el divisor legal. No lo sustituyas por el número de meses que has trabajado.
Aquí suele aparecer la sorpresa: 96 dividido entre 112 equivale aproximadamente al 85,7 %. Por tanto, el resultado no es una media mensual ordinaria de las bases; el divisor incorpora su distribución sobre 14 pagas anuales, según la regla citada.
Eso no significa que te hayan descontado arbitrariamente una parte. Significa que estás comparando magnitudes distintas si enfrentas la media mensual de cotización con una mensualidad de pensión.
Comprueba la actualización de las bases antiguas. Antes de cerrar la suma definitiva, verifica el tratamiento del IPC y qué bases conservan su valor nominal. Esta revisión puede obligarte a corregir el subtotal inicial.
Aplica el porcentaje por carrera de cotización. La regla citada establece el 50 % si no se acreditan 15 años, computando también, a estos efectos, el tiempo que falte hasta la edad ordinaria de jubilación.
Aplica el porcentaje del grado absoluto. Corresponde el 100 % sobre la base reguladora resultante. No elimina las operaciones anteriores ni convierte el último sueldo en la referencia.
Elementos de la fórmula de la base reguladora
| Elemento | Qué significa | Dónde se comprueba |
|---|---|---|
| Hecho causante | Fecha que fija la ventana de 96 meses | Resolución de incapacidad |
| Periodo de 96 meses | Meses anteriores al mes previo al hecho causante | Informe de bases de cotización |
| Divisor 112 | Recoge el reparto de las bases en 14 pagas | Fórmula legal, no se modifica |
| Últimos 24 meses | Bases que se mantienen en valor nominal | Informe de bases de cotización |
| Resto de bases | Actualizadas con el IPC hasta el periodo no actualizable | Cálculo de la Seguridad Social |
| Porcentaje por años cotizados | 50 % si no se acreditan 15 años | Vida laboral y cómputo legal aplicable |
| Grado absoluto | Aplica el 100 % sobre la base reguladora | Resolución de grado |
Para acompañar la revisión, puedes utilizar este vídeo explicativo.
Tu cuenta y la administrativa solo son comparables si utilizan los mismos meses, bases actualizadas y porcentajes. Si no coinciden, señala la primera operación en la que aparece la diferencia.
Edad y años cotizados que cambian el porcentaje
Dos personas con bases parecidas pueden obtener pensiones distintas. La edad, la cotización acreditada y la fecha del hecho causante ayudan a determinar qué base y qué porcentaje corresponden. Por eso, una regla aplicada a otra persona no basta para calcular tu caso.
La información de la Seguridad Social sobre incapacidad permanente reúne las reglas aplicables, pero el supuesto concreto debe comprobarse según esos datos y la normativa vigente. La edad puede influir en el periodo de cotización que se tiene en cuenta y en el porcentaje aplicable. No conviene dar por hecho que siempre se cuentan los años que faltan hasta la jubilación ni que rige un porcentaje fijo: hay que revisar las condiciones correspondientes al caso.
El porcentaje no depende solo del tiempo trabajado
Las bases de cotización forman la referencia económica; los años cotizados pueden influir en el porcentaje que se aplica. El grado reconocido se considera dentro del cálculo, pero no sustituye la revisión de la edad, la carrera de cotización y el hecho causante.
La diferencia se parece a la de dos mandos: uno fija la referencia económica y el otro determina qué parte se aplica. Si dos personas han trabajado el mismo tiempo, pero tienen distinta edad o una fecha de hecho causante diferente, sus reglas de cálculo pueden variar.
Antes de estimar la cuantía, contrasta:
- Fecha de nacimiento: ayuda a determinar qué condiciones de edad revisar.
- Cotización acreditada: comprueba los periodos en la vida laboral.
- Hecho causante exacto: permite identificar la normativa y el periodo de cálculo pertinentes.
La pensión por enfermedad común se abona en 14 pagas, con dos extraordinarias, según la información oficial citada. Para comparar ingresos anuales, cuenta también esas pagas, no solo la mensualidad ordinaria.
Puedes consultar esta guía sobre cuánto se cobra por incapacidad permanente para entender la relación entre el cálculo y la cuantía. Si tu edad o trayectoria no encajan claramente en las condiciones aplicables, revisa la vida laboral real y pide que te indiquen qué regla vigente se ha usado.
Lagunas de cotización que reducen la media
Si revisas tus bases y encuentras un mes vacío, no lo conviertas automáticamente en un cero ni supongas que se completará con una base mínima. El tratamiento depende de la situación concreta y de la regla aplicable. Pide que te expliquen la base legal correspondiente a cada hueco.
La información de la Seguridad Social sobre estas reglas de cálculo ayuda a situar el cálculo, pero cada periodo debe analizarse según sus circunstancias. Comprueba qué regla se aplica antes de estimar su efecto en la base reguladora.
El cubo con agujeros y sus límites
La base reguladora se calcula con una ventana y un divisor establecidos por la norma. Dividir entre 112 no equivale a calcular una media mensual corriente: no se divide simplemente entre el número de meses de esa ventana. Por eso, si un mes sin cotización no se integra y su base es cero, reduce la suma mientras el divisor se mantiene. El resultado baja frente al de un mes que aporte una base positiva.
La imagen del cubo con agujeros sirve para entender ese efecto, pero no determina el tratamiento legal del hueco. Una casilla vacía no basta para decidir si corresponde integrar una base o dejar el periodo sin completar. Hay que identificar la situación y revisar la norma vigente aplicable.
Cómo revisar cada hueco
- Descarga el informe de bases y conserva la fecha de emisión.
- Señala los meses sin importe o con una cantidad que no reconozcas.
- Contrasta la vida laboral para comprobar si había alta y en qué régimen.
- Reúne certificados de prestaciones, subsidios y posibles convenios especiales.
- Solicita un cálculo independiente que explique qué tratamiento se ha aplicado a cada periodo.
El desempleo prolongado, las actividades discontinuas, los periodos sin alta y el agotamiento de prestaciones pueden requerir una revisión más detallada. Su efecto no es necesariamente igual: comprueba si hubo cotización y por qué concepto.
Precaución práctica: pide que te indiquen la norma aplicable a cada mes que no se haya integrado. Una casilla vacía, por sí sola, no explica el cálculo.
Revisa también los meses cercanos a la incapacidad, sin asumir que pesan más que los anteriores. El resultado depende de las bases incluidas, de los meses que falten y de la actualización que corresponda. Si existen huecos, la vida laboral real permite valorar el efecto con más precisión.
Trabajo a tiempo parcial y fijos discontinuos en 2026
Si has trabajado con jornada reducida o con periodos de actividad separados, quizá te preguntes cuánto tiempo cuenta y qué bases se usan para calcular la pensión. Son dos piezas distintas: el tiempo computable influye en el acceso y el porcentaje, mientras que las bases de cotización determinan la referencia económica.
Tiempo reconocido y dinero cotizado
| Aspecto | Qué se revisa | Confusión que conviene evitar |
|---|---|---|
| Acceso y porcentaje | Periodos computables y requisitos de cotización | Pensar que una jornada reducida deja siempre fuera parte del alta |
| Cuantía | Bases mensuales y actualización | Suponer que contar más tiempo equivale a cotizar por una base mayor |
La información de la Seguridad Social sobre trabajadores a tiempo parcial recoge reglas específicas para computar periodos de trabajo a tiempo parcial y de fijos discontinuos. En estos últimos, contempla multiplicar el periodo en alta por 1,5, con el límite de los días naturales del año. Este ajuste afecta al cómputo del tiempo, no convierte por sí mismo las bases cotizadas en otras más altas.
Algunas situaciones de trabajo a tiempo parcial pueden tener reglas específicas para calcular las bases. La regla aplicable depende del tipo de contrato y del año correspondiente, así que conviene comprobar la normativa vigente y los datos concretos de la vida laboral antes de aplicar un porcentaje o una fórmula. No se debe tomar una regla particular como válida para todas las jornadas reducidas.
Qué pedir si has tenido varias altas y bajas
- Reconstrucción de los periodos: separa actividad, inactividad y prestaciones para identificar qué tiempo figura en alta.
- Detalle de las bases: revisa las cantidades registradas; las horas trabajadas, por sí solas, no permiten deducir la base.
- Simulación con fechas exactas: si hubo un cambio normativo, compara las reglas que corresponden a cada periodo y no supongas que puedes elegir libremente el hecho causante.
Un empleo discontinuo puede hacer que se compute más tiempo sin elevar en la misma medida la referencia económica. Para entender el resultado, piensa en dos columnas: una recoge los periodos computables y la otra, las bases efectivamente registradas. Si hubo cambios de contrato, altas y bajas o periodos de inactividad, hace falta revisar la vida laboral real y aplicar a cada tramo la regla vigente que corresponda.
Ejemplos numéricos con cuatro carreras distintas
Estos son supuestos ilustrativos con nombres ficticios, no historias reales de clientes. Las cantidades se eligen para entender la operación: omiten la actualización por IPC y el porcentaje por años cotizados.
También se supone que los meses sin cotización del ejemplo no se integran. Esa hipótesis permite ver el efecto matemático, pero no sustituye la comprobación legal de un expediente real.
Cuatro situaciones que ayudan a entender la diferencia
Marta trabaja como administrativa en Igualada y mantiene una base de cotización de 2.000 € mensuales durante todo el periodo. Su ejemplo muestra que incluso una carrera estable produce una cifra inferior a esa base mensual cuando se aplica el divisor.
Otro trabajador tiene una base creciente, con una subida lineal de 1.500 € a 2.500 € durante 96 meses. En este supuesto simplificado, la suma es 192.000 € y el resultado, 1.714,29 €, aunque su última base fuese de 2.500 €; el último sueldo, por sí solo, tampoco permitiría calcular la pensión.
Joan encadena tres años de paro sin cotizar después de 60 meses con bases de 2.000 €. Para este ejemplo, los meses restantes se computan sin aportación y sin integración.
Laia trabaja a tiempo parcial y acredita bases de 1.000 € durante los 96 meses. Tiene una trayectoria continuada, pero su referencia económica es menor que la de Marta.
Base reguladora simplificada en cuatro carreras
| Caso | Bases en los 96 meses | Suma de bases | Base antes de porcentajes |
|---|---|---|---|
| Carrera estable (Marta) | 96 meses de 2.000 € | 192.000 € | 1.714,29 € |
| Salario creciente | Subida lineal de 1.500 € a 2.500 € | 192.000 € | 1.714,29 € |
| Joan con paro | 60 meses de 2.000 € y 36 meses sin base, sin integración en este supuesto | 120.000 € | 1.071,43 € |
| Laia con jornada parcial | 96 meses de 1.000 € | 96.000 € | 857,14 € |
Las operaciones de esta tabla son hipotéticas: en cada fila se divide la suma indicada entre 112. Las cantidades no son una estimación de lo que cobraría una persona concreta.
Una tabla sirve para entender por qué cambia el resultado. Para comprobar tu pensión necesitas sustituir cada importe por la base que corresponda a ese mes.
Marta y el trabajador con bases crecientes llegan al mismo resultado simplificado porque acumulan la misma suma, aunque sus últimos ingresos sean distintos. Entre Marta y Joan aparecen 642,86 € mensuales de diferencia, unos 643 €, antes de aplicar otros ajustes: es el efecto de los meses sin aportación bajo la hipótesis expresada.
Documentos y reclamación de la base reguladora
Si no entiendes el importe reconocido, empieza reuniendo el expediente. Una reclamación resulta más útil cuando identifica una base omitida, un periodo incorrecto o un porcentaje discutible que cuando se limita a decir que la pensión parece baja.
No necesitas tener todos los papeles perfectamente ordenados para pedir orientación. Si el plazo está corriendo, la prioridad es comprobar la notificación y saber qué actuación debes preparar.
Documentos en el orden en que los vas a utilizar
DNI o NIE. Permite identificarte y relacionar los documentos con tu expediente. Lleva también la acreditación de representación si otra persona realiza gestiones por ti.
Resolución de incapacidad y de grado, con su notificación. Muestra qué se ha reconocido, la cuantía y las fechas utilizadas. Conserva la carta, el justificante de entrega o el resguardo de acceso a la notificación electrónica.
Informes médicos y partes de baja. Ayudan a reconstruir el proceso y a revisar la fecha del hecho causante. Puedes solicitarlos al centro sanitario o al organismo que los haya emitido; por sí solos no aumentan las bases de cotización.
Vida laboral actualizada. Permite comprobar altas, bajas, regímenes y duración de los periodos. Se obtiene a través de los servicios de la Tesorería General de la Seguridad Social, como Importass, utilizando los medios de identificación disponibles.
Informe de bases de cotización. Es el documento central para reconstruir los importes mensuales. Puedes solicitarlo por los canales de la Seguridad Social, con certificado digital, Cl@ve u otro sistema habilitado.
Nóminas y certificados de empresa del periodo computable. Sirven para contrastar importes cuando detectas una discrepancia. Reúne las nóminas que conserves y pide a la empresa la documentación que falte.
Certificados de desempleo o subsidios. Aclaran qué prestación percibiste y durante qué periodo. Solicítalos al SEPE y no des por hecho que cualquier ayuda implica la misma cotización.
Convenios especiales, si existen. Aporta el acuerdo, las bases y los justificantes de pago. Permiten comprobar si determinados meses estaban cubiertos.
Guarda cada archivo con un nombre reconocible y su fecha. Una carpeta de resoluciones, otra de cotización y otra de documentación médica facilitan mucho la revisión.
Si todavía estás preparando el expediente, la guía sobre cómo solicitar una incapacidad permanente puede ayudarte a ordenar los trámites.
Cómo pasar de la duda a una reclamación concreta
Obtén la vida laboral y las bases. Comprueba que los informes corresponden al periodo completo y no solo a los últimos empleos.
Reconstruye el cálculo mes a mes. Utiliza una hoja de cálculo con columnas para periodo, base declarada, actualización y tratamiento de las lagunas. Deja identificada cualquier operación pendiente de comprobación.
Compara con la resolución. Separa la discusión sobre las bases de la discusión sobre el porcentaje y el grado. Si no tienes suficiente detalle, solicita el desglose del cálculo administrativo.
Presenta reclamación previa ante el INSS si procede. Explica qué dato o regla cuestionas, qué corrección solicitas y qué documentos lo respaldan. Conserva el justificante de presentación.
Valora la vía judicial. Si la respuesta es negativa o transcurre el plazo legal sin contestación, revisa la posibilidad de presentar demanda ante el juzgado de lo social. El silencio en la reclamación previa permite continuar por desestimación presunta; no significa que te hayan dado la razón.
No esperes a tener una cuenta perfecta para comprobar un plazo. La documentación pendiente y el vencimiento de la reclamación deben gestionarse por separado.
Plazos orientativos de reclamación
Los plazos exigen revisar la fecha real de notificación, el calendario aplicable y el cómputo de cada fase. Esta tabla es orientativa y debe contrastarse con la resolución y la normativa procesal vigente.
| Trámite | Plazo orientativo | Qué comprobar |
|---|---|---|
| Reclamación previa ante el INSS | 30 días hábiles desde la notificación de la resolución | Fecha de notificación y plazo indicado en la resolución |
| Respuesta a la reclamación previa | El plazo legal de resolución aplicable al procedimiento, que debe verificarse al presentar la reclamación | Cuándo vence y desde cuándo puede entenderse desestimada si no hay respuesta |
| Demanda ante el juzgado de lo social | 30 días hábiles desde la resolución expresa o desde que venza el plazo de respuesta | Fecha exacta de cada etapa y su cómputo |
Pide ayuda si aparecen lagunas sin explicar, bases que no cuadran con las nóminas, una diferencia económica relevante o un plazo en curso. Puedes solicitar aclaraciones al INSS y acudir a asesoramiento laboral individualizado: reclamar tiene sentido cuando puedes identificar qué debe corregirse, sin que eso permita prometer un resultado.
Alcántara Moreno Abogados, despacho de Igualada con atención en Derecho Laboral e incapacidades, ofrece una primera consulta de 75 €, descontable de los honorarios finales, para revisar tu resolución, las bases y las posibles vías de reclamación. Puedes visitar Alcántara Moreno Abogados y solicitar una valoración de tu documentación para saber qué puedes hacer y qué necesita comprobarse, sin promesas de resultado.