Si te han dicho que te preparas para una incapacidad permanente absoluta y tú solo piensas en una cosa, cuánto vas a cobrar y si podrás tirar para adelante sin liarla, normal. La confusión es grande porque mucha gente mezcla la baja, la discapacidad, la pensión y el salario como si todo fuera lo mismo, y no lo es.
Aquí voy a ir al grano, en cristiano, como se habla en una consulta en Igualada cuando alguien llega con miedo y con papeles doblados en una carpeta. Lo más importante es esto, la IPA no significa automáticamente cobrar tu nómina entera, ni tampoco significa que no puedas hacer nunca nada. El matiz importa, y mucho, porque de ese matiz depende el dinero, la compatibilidad y también que no te metas en un problema con el INSS.
Índice
- Qué significa realmente la incapacidad permanente absoluta
- Cómo se calcula tu pensión y por qué no es tu salario íntegro
- Requisitos de cotización que debes cumplir para acceder
- La realidad de la exención fiscal y los límites de cobro
- Qué trabajos puedes compatibilizar sin perder tu pensión
- Cómo preparar tu expediente médico y afrontar las revisiones
- Cuándo necesitas ayuda legal para defender tu derecho
Qué significa realmente la incapacidad permanente absoluta
Si una lesión te impide mantener cualquier trabajo con continuidad, rendimiento y profesionalidad, puedes estar ante una incapacidad permanente absoluta. Esta prestación no se limita a tu profesión habitual: exige que las secuelas o la enfermedad te dejen sin capacidad laboral real para cualquier oficio. El glosario de la Seguridad Social la vincula con una pensión vitalicia del 100 % de la base reguladora. Eso no significa cobrar el 100 % de tu salario neto. La base reguladora y la nómina son conceptos distintos.
La IPA tampoco equivale a una baja prolongada, una recaída o una dolencia que simplemente hace más difícil tu puesto. El reconocimiento implica que, por tu estado de salud, no puedes sostener ninguna actividad laboral de forma mínimamente estable.
Si todavía puedes imaginar trabajos sedentarios, ligeros o distintos del tuyo, el INSS no se queda en el diagnóstico: comprueba si queda capacidad laboral residual.
Por eso una enfermedad grave no basta por sí sola. Debes acreditar, mediante informes clínicos, pruebas y la evolución del tratamiento, cómo afectan tus limitaciones a cualquier trabajo posible. El expediente debe explicar qué no puedes hacer, con qué frecuencia aparecen los síntomas y por qué esas dificultades impiden mantener una jornada y un rendimiento normales. La IPA no funciona como una etiqueta médica automática.
Para distinguir esta prestación de otros grados, revisa la explicación sobre la diferencia entre incapacidad permanente total y absoluta. La absoluta ofrece una protección mayor, pero también exige demostrar una imposibilidad laboral más amplia. No basta con probar que no puedes volver a tu puesto habitual.
Lo que de verdad te están reconociendo
El INSS no reconoce simplemente que estás enfermo o que lo estás pasando mal. Reconoce que tus limitaciones te impiden trabajar. Esa diferencia marca el resultado del expediente. Una persona con dolor crónico, tratamientos fallidos y limitación funcional puede no alcanzar la IPA si aún conserva capacidad para desempeñar alguna actividad laboral.
La pregunta que debes hacerte no es solo qué diagnóstico aparece en el informe. Es qué tareas puedes realizar, cuánto tiempo puedes mantenerlas y con qué regularidad. También importa si necesitas descansos frecuentes, ayuda de otra persona o adaptaciones que hagan inviable un trabajo ordinario.
Si recibes versiones distintas del médico, del vecino o de quien haya tramitado otro caso, quédate con este criterio: pesa la limitación funcional demostrable, no el nombre de la enfermedad. Ahí se decide si existe una incapacidad permanente absoluta y qué pruebas necesitas aportar.
Cómo se calcula tu pensión y por qué no es tu salario íntegro
Aquí está el mito gordo. Cobrar el 100 % de la base reguladora no quiere decir cobrar el 100 % de tu sueldo neto. Son cosas distintas, y quien te diga lo contrario te está simplificando demasiado la película. La Seguridad Social calcula la base reguladora según el origen de la contingencia, y ahí cambia todo (Seguridad Social sobre la IPA).
Si la causa es enfermedad común, se usan las bases de cotización del período legal aplicable. Si es accidente no laboral, hay una regla específica basada habitualmente en 24 meses de cotización elegidos dentro de los 7 años anteriores. Y si viene de accidente de trabajo o enfermedad profesional, el cálculo se vincula a los salarios reales, con los límites mínimo y máximo de cotización.
La base reguladora no es tu nómina
Tu último sueldo puede ayudarte a orientarte, pero no manda. Lo que manda es la base reguladora que sale del cálculo legal. Por eso dos personas con ingresos parecidos pueden acabar con pensiones distintas, y una persona puede llevarse una sorpresa si pensaba que iba a cobrar “lo mismo que antes”.
Mira primero tus nóminas, tus bases de cotización y la causa médica. Luego haces números. Al revés, te equivocas.
La clave práctica es revisar qué puso el INSS en la resolución, de dónde sale la contingencia y qué bases han usado. Si hay un error ahí, la cuantía se puede quedar corta sin que te des cuenta. Y eso pasa más de lo que parece, sobre todo cuando la gente da por bueno el cálculo sin comprobarlo.
| Cálculo de la base reguladora según el origen | Cómo se calcula la base reguladora |
|---|---|
| Enfermedad común | Con las bases de cotización del período legal aplicable |
| Accidente no laboral | Regla específica basada habitualmente en 24 meses de cotización elegidos dentro de los 7 años anteriores |
| Accidente de trabajo o enfermedad profesional | Vinculada a los salarios reales, con los límites mínimo y máximo de cotización |
Si quieres una visión más práctica de cuánto suele implicar esto en la cartera, puedes mirar esta guía sobre cuánto se cobra por incapacidad permanente. Aquí me interesa más que te quedes con la idea central, el 100 % se aplica sobre la base reguladora, no sobre el neto que veías entrar en cuenta.
Qué documentos mirar sin perder tiempo
No hace falta volverse loco, pero sí mirar lo básico con lupa. Tus nóminas, tu vida laboral, tus bases de cotización y la resolución del INSS son la primera línea de defensa. Si el cálculo no cuadra, el problema no se arregla solo.
Consejo útil: si el origen de tu incapacidad cambia, también puede cambiar el dinero. No des por bueno un número redondo porque suene razonable.
Requisitos de cotización que debes cumplir para acceder
No todo el mundo con un cuadro médico duro entra automáticamente. La Seguridad Social pide requisitos distintos según la causa y la situación de alta o asimilada al alta. Y aquí es donde muchos se llevan el golpe, sobre todo si llevan tiempo sin trabajar o si el accidente no fue laboral.
Lo esencial que debes comprobar
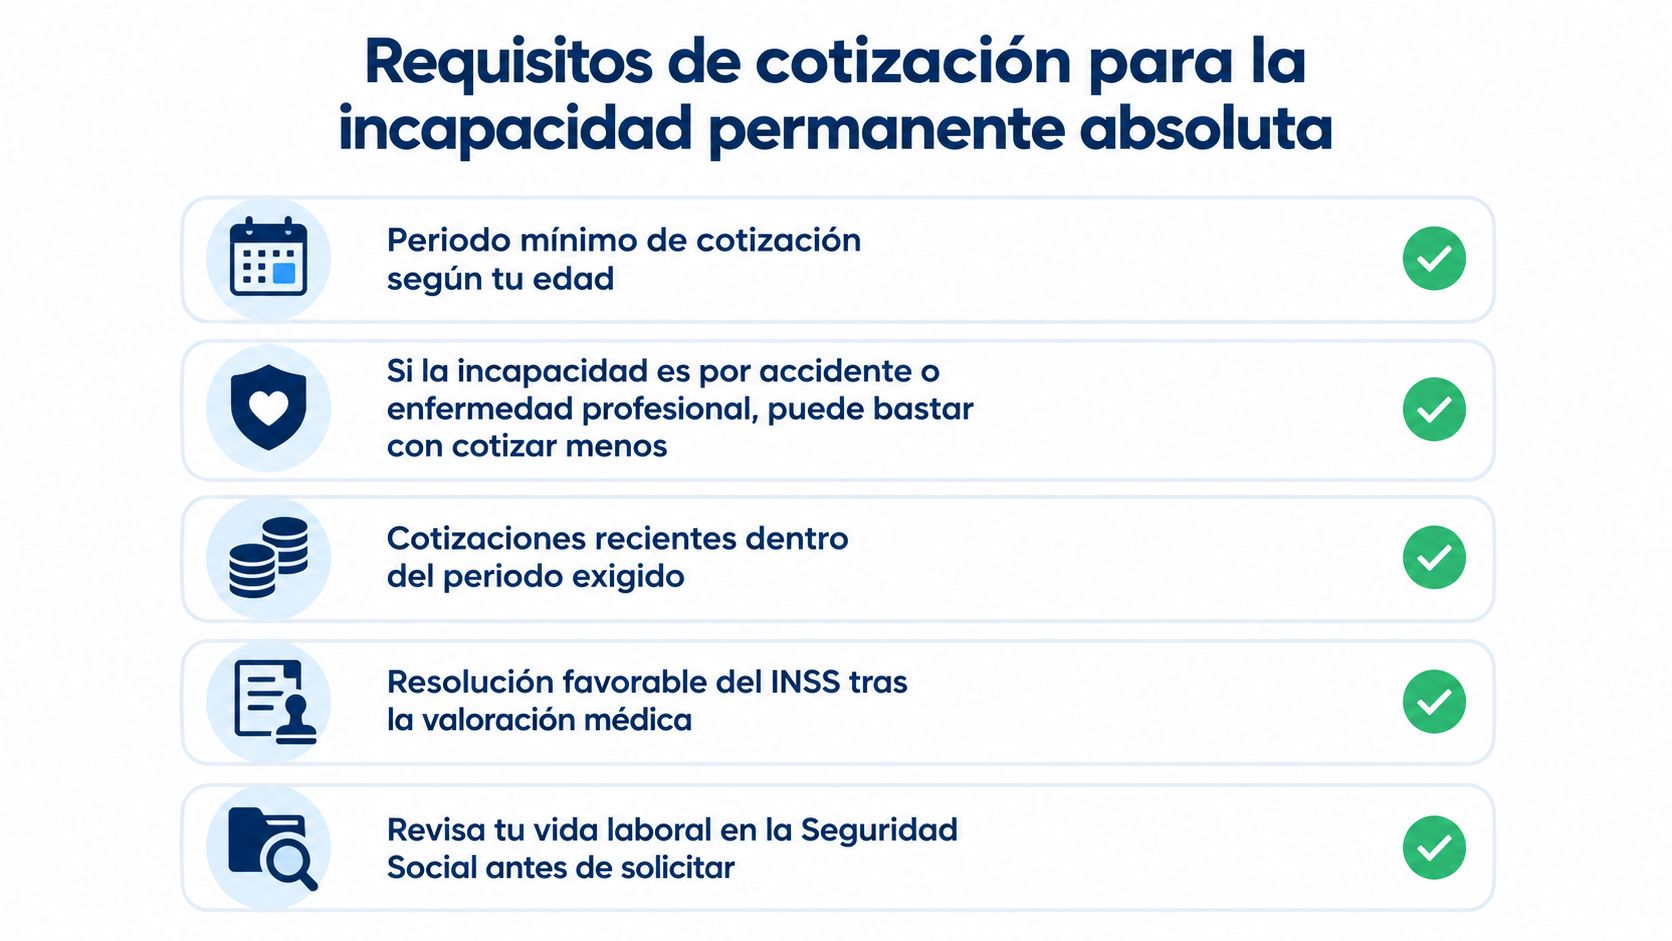
Si la incapacidad absoluta deriva de accidente de trabajo o enfermedad profesional, en general no se exige periodo previo de cotización. Ese dato cambia la vida de mucha gente. En cambio, si viene de accidente no laboral y no estabas en alta ni en situación asimilada al alta, la Seguridad Social exige un periodo genérico de 15 años cotizados y otro específico de 3 años dentro de los 10 anteriores (FAQ de la Seguridad Social).
Ese matiz hace que dos casos parecidos terminen de forma muy distinta. Un trabajador de la Anoia que lleva tiempo en paro y sufre una caída fuera del trabajo no puede confiar solo en el informe médico. Antes de pensar que ya está todo hecho, hay que mirar vida laboral y cotizaciones.
Qué revisar antes de pedirla
- Vida laboral completa, para comprobar periodos cotizados y lagunas.
- Informes médicos actualizados, no solo el diagnóstico inicial.
- Fecha y origen de la contingencia, porque no se calcula igual una enfermedad común que un accidente.
- Situación de alta o asimilada, porque puede cambiar el requisito aplicable.
- Resolución previa, si ya hubo un grado reconocido antes.
No hace falta memorizar la ley. Hace falta no presentar una solicitud mal planteada, porque luego vienen las denegaciones que se podrían haber evitado con una revisión seria.
Si llevas meses sin empleo, guarda todo lo que pruebe tu historial de cotización. Luego no te fíes de “ya se verá”.
La realidad de la exención fiscal y los límites de cobro
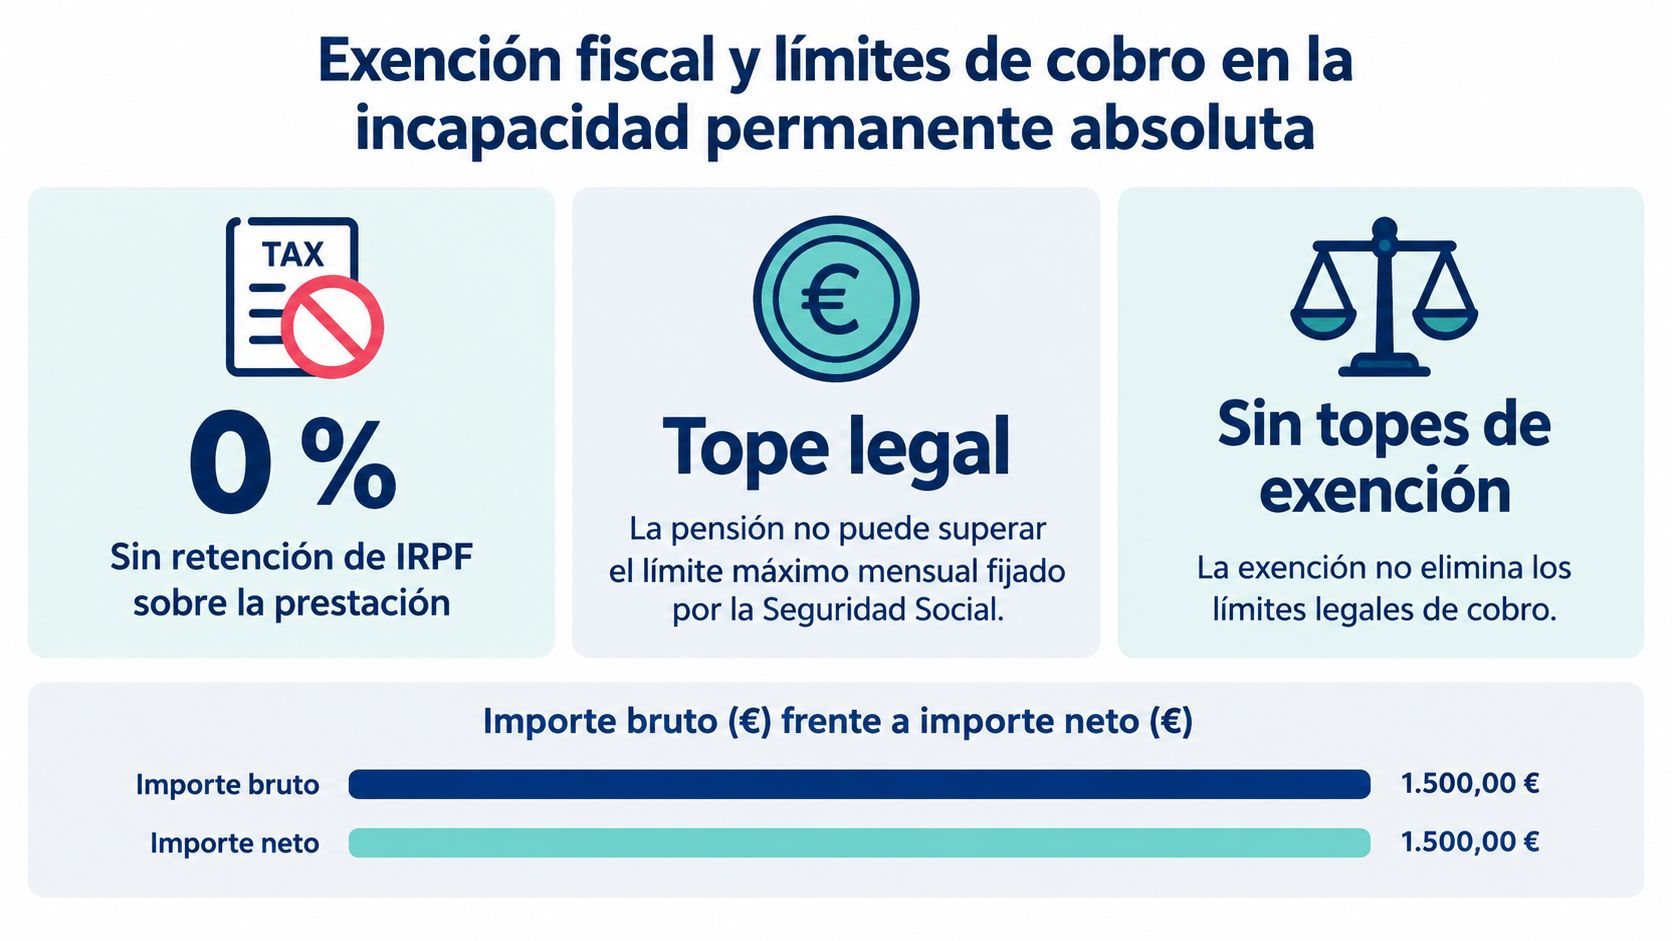
Aquí está otra de las ventajas de la incapacidad permanente absoluta, y también uno de los puntos donde más se confunde la gente. Las prestaciones reconocidas por la Seguridad Social por esta contingencia están exentas del IRPF conforme al artículo 7 de la Ley 35/2006 (anuario jurídico sobre la exención fiscal). La exención ayuda, claro. Pero no convierte la pensión en un ingreso ilimitado ni en un salario neto encubierto.
Lo que sí y lo que no hace la exención
La exención fiscal evita que la pensión tribute como renta ordinaria en el IRPF. No borra otras reglas, no elimina los límites legales de cobro y no convierte en exenta cualquier prestación parecida. Tampoco te libra de revisar si puedes pedir complemento a mínimos, porque ahí siguen contando los ingresos según la norma aplicable.
Para 2026, el BOE fija como referencia una cuantía anual de 17.592,40 euros para determinadas pensiones mínimas de incapacidad absoluta, y sitúa el límite máximo general de pensiones públicas en 47.034,40 euros anuales. Son referencias legales, no un cheque en blanco para todos los casos (BOE 2026).
Cómo se pagan las mensualidades
Si la pensión deriva de accidente de trabajo o enfermedad profesional, se abona en 12 mensualidades, porque las pagas extraordinarias van prorrateadas. En otros supuestos puede abonarse en 14 pagas. La Seguridad Social explica este sistema de pago en su información sobre prestaciones, y conviene mirarlo antes de hacer números (pago de prestaciones de la Seguridad Social).
Ahí está el error más común: confundir la exención con una renta fija y limpia, como si el 100% de la base reguladora fuera el 100% del sueldo que entraba en nómina. No va así. Hay que mirar qué cuantía te reconocen, cómo se paga y si encajas o no en complementos.
Si quieres una lectura más práctica de esta parte, puedes consultar esta guía sobre beneficios económicos de la incapacidad permanente absoluta. Lo sensato es quedarse con la foto completa, porque el titular de la exención solo cuenta la mitad de la historia.
Dato que importa: exención fiscal no significa importe fijo. Si no revisas base reguladora, complementos y pagas, vas a hacer mal la cuenta.
Qué trabajos puedes compatibilizar sin perder tu pensión
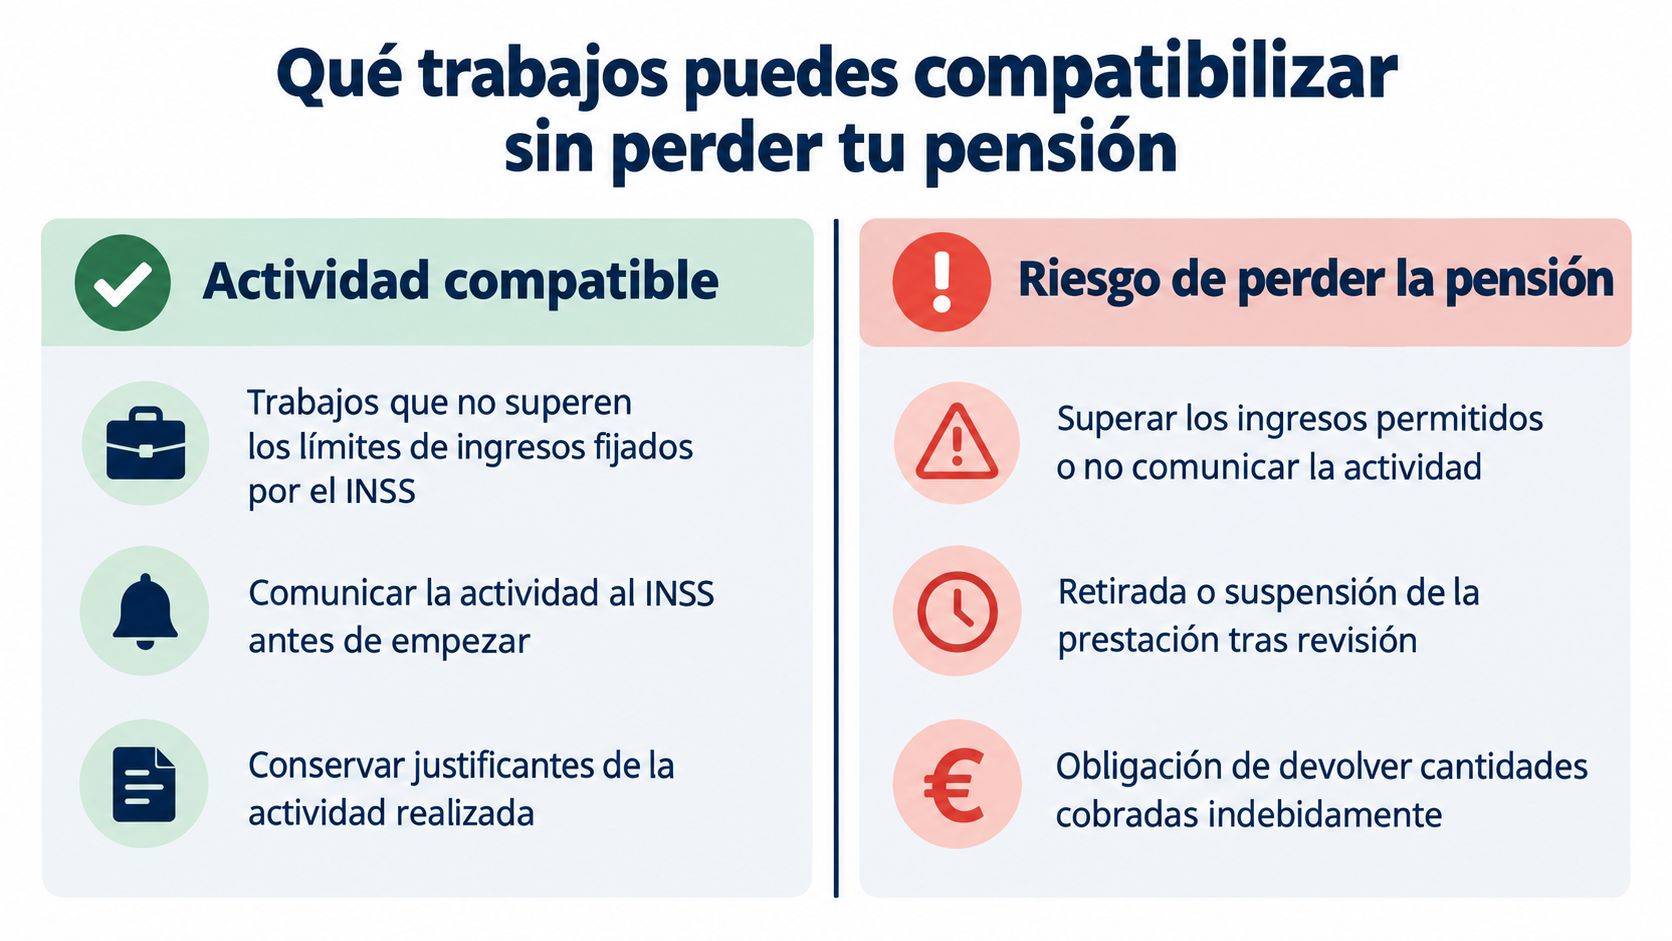
Si cobras una incapacidad permanente absoluta y te planteas hacer algún trabajo, aquí conviene ir con los pies en el suelo. La Seguridad Social admite actividades compatibles con tu estado siempre que no demuestren una mejora de la capacidad de trabajo que obligue a revisar la pensión (FAQ de compatibilidad).
Lo que sí puedes hacer y lo que no debes hacer
Si vas a realizar una actividad que obliga a alta en la Seguridad Social, también toca cotizar y comunicarlo antes de empezar. Ocultarlo es un error serio. Si lo que haces contradice lo que justificó la IPA, el INSS puede revisar tu expediente y llegar a suspender la pensión (Seguridad Social sobre compatibilidad).
- Actividad compatible, trabajos que respetan tus limitaciones y que, cuando proceda, se ponen en conocimiento del INSS.
- Actividad con riesgo, cualquier tarea que parezca decir justo lo contrario de lo que se reconoció al concederte la pensión.
- Actividad peligrosa, la que se oculta o se presenta como si no tuviera consecuencias.
La clave es sencilla. Una colaboración puntual, que no choque con tu situación, no juega en la misma liga que montar una actividad que haga pensar que ya puedes trabajar con normalidad.
Lo que pasa al llegar a la jubilación
Desde la edad ordinaria de jubilación, la pensión pasa a ser incompatible con el trabajo por cuenta propia o ajena (Seguridad Social sobre efectos de la jubilación). Este punto rompe el mensaje fácil de “puedes trabajar siempre”. Puedes compatibilizar en algunos casos, sí, pero no en todos y menos cuando entras en esa fase.
Si quieres ir sobre seguro, antes de mover ficha conviene revisar qué actividad encaja de verdad y cuál te puede meter en un problema. Si necesitas una revisión jurídica seria, hay despachos como Alcántara Moreno Abogados que estudian el caso concreto antes de que tomes una decisión que luego te cueste la pensión.
Cómo preparar tu expediente médico y afrontar las revisiones
Si el INSS te mira el expediente con lupa, no le impresiona un diagnóstico largo. Le importa cómo te deja esa dolencia para trabajar y vivir con normalidad. Por eso tu carpeta médica tiene que ir limpia, ordenada y sin agujeros.
Qué tiene que llevar tu carpeta
No basta con decir “me duele todo” o “no puedo más”. Hay que enseñar informes clínicos recientes, evolución del problema, tratamientos que no han funcionado y limitaciones que se puedan comprobar. Eso es lo que valora el INSS, no la pena que dé tu caso. La referencia práctica del propio sistema sobre prueba y valoración de limitaciones te ayuda a entender por dónde van los tiros.
Prueba bien hecha: informes recientes, pruebas diagnósticas, revisiones, rehabilitación intentada y cualquier documento que muestre que no mejoras de forma funcional.
Si te citan o te deniegan
Si el tribunal médico te llama, ve con todo ordenado. Explica lo que no puedes hacer con hechos concretos, no con dramatismo, y no escondas limitaciones por vergüenza o por nervios. Si te deniegan la incapacidad o te la revisan a la baja, no firmes a ciegas ni dejes correr plazos sin leer bien la resolución.
La resolución puede revisarse por agravación, mejoría o error de diagnóstico. Guarda la documentación actualizada y revisa el plazo que te hayan fijado. Si lo dejas pasar, luego pelearás desde peor sitio.
Si quieres un criterio más fino sobre este punto, conviene leer una guía sobre cuándo revisar una incapacidad permanente. La regla es simple, no te presentes ante el INSS con papeles sueltos y memoria cansada, porque el expediente se gana con orden.
Cuándo necesitas ayuda legal para defender tu derecho
Hay casos que se ven claros desde fuera y luego, al leer el expediente, cambian por completo. Por eso el consejo genérico de internet sirve solo como orientación. En cuanto hay denegación, revisión, compatibilidad laboral dudosa o dudas sobre las cotizaciones, hace falta mirar la documentación una por una.
Cuándo no conviene ir solo
- Si te han denegado la prestación, porque hay que ver si la negativa está bien motivada.
- Si vas a empezar a trabajar, porque primero hay que comprobar si esa actividad encaja con tu estado.
- Si el INSS te cita a revisión, porque un mal paso puede acabar en suspensión o extinción.
- Si no tienes claro el origen de la contingencia, porque cambia el cálculo y también los requisitos.
- Si estás cerca de un plazo, porque ahí no hay margen para improvisar.
En Igualada lo vemos a menudo, gente que llega tarde porque pensaba que “ya lo miraría después”. Y después llega cuando ya ha firmado, ha empezado una actividad incompatible o ha dejado pasar un trámite que se podía haber movido a tiempo.
La primera consulta sirve precisamente para eso, para bajar el caso a tierra y decirte si hay base real o no. No para venderte ilusiones, sino para protegerte antes de que firmes algo que te perjudique.
Si estás en ese punto de duda con la incapacidad permanente absoluta, trae tu vida laboral, tus informes médicos y la resolución si ya la tienes, y revisamos tu caso con calma. En Alcántara Moreno Abogados miramos qué puedes reclamar, qué no conviene hacer y dónde están los riesgos antes de que te metas en un problema con la Seguridad Social.