
Si cobras una incapacidad permanente y llegas a los 65 años, no tienes que pedir una pensión nueva: la Seguridad Social cambia el nombre administrativo de esa prestación, pero mantiene tus condiciones económicas. En España, esta situación ya afecta a 1.054.935 pensiones en vigor al cierre de diciembre de 2025, así que no estás ante una rareza ni ante un trámite improvisado, sino ante un mecanismo habitual y regulado.
A mucha gente le entra el mismo nudo en el estómago cuando se acerca la fecha: “¿Me la quitan? ¿Tengo que empezar otra vez? ¿Pierdo dinero?”. La respuesta corta es no, si tu expediente está bien encajado. Lo que suele fallar no es el derecho, sino el papeleo, el miedo y la desinformación.
Tabla de contenido
- El miedo a los 65 años y el cambio de nombre de tu pensión
- Los grados de incapacidad y su paso a la jubilación
- Requisitos de cotización y la trampa del 50 por ciento
- Revisiones médicas y cómo defender tu expediente
- Historias reales de trabajadores que han pasado por esto
- Cuándo pedir ayuda legal y cómo preparar tu caso
El miedo a los 65 años y el cambio de nombre de tu pensión
Pedro cumple 65 años en plena baja larga. Lleva meses entre dolor, informes y consultas médicas, y cobra una pensión de incapacidad permanente que le ha permitido seguir adelante. Entonces aparece el miedo: “¿Me la van a quitar? ¿Tengo que solicitar otra? ¿Voy a cobrar menos?”. Es una preocupación muy real, sobre todo cuando nadie explica qué ocurre con claridad.
La respuesta es directa. Al cumplir los 65 años, la Seguridad Social puede hacer que la pensión de incapacidad permanente pase a denominarse pensión de jubilación, sin cambiar sus condiciones ni el régimen jurídico, como recoge la propia Administración según su criterio administrativo. El cambio afecta al nombre administrativo de la prestación. Tu derecho no empieza de cero por aparecer otra palabra en la resolución o en la nómina.
Regla clara: si ya cobras una incapacidad permanente y alcanzas la edad ordinaria, revisa el cambio de denominación, pero no des por hecho que has perdido la protección. La etiqueta cambia. El origen de la pensión sigue siendo el mismo.
Qué debes revisar para evitar problemas
El error más habitual consiste en confundir este trámite administrativo con una revisión médica o con la extinción de la pensión. Son situaciones distintas. El paso a jubilación por edad no significa, por sí solo, que vuelvan a examinar tu grado, que desaparezcan tus derechos o que tengas que presentar una solicitud completa como si nunca hubieras cobrado.
Aun así, no tires los papeles. Guarda la resolución de incapacidad, las comunicaciones recibidas, los justificantes de pago y cualquier carta de la Seguridad Social. Comprueba que la nueva denominación aparece correctamente y que el importe que recibes no cambia sin una explicación concreta. Si llega una notificación que habla de suspensión, revisión o extinción, no la dejes en un cajón. Ahí sí conviene pedir asesoramiento y revisar los plazos de respuesta.
La transición forma parte del funcionamiento habitual del sistema. Un análisis académico sobre España calculó que, al distinguir la jubilación ordinaria de la derivada de una incapacidad, había 1.830.959 pensiones de incapacidad permanente, cerca del 20% del conjunto estudiado. También recogió unas 80.000 altas anuales, alrededor de 56.000 pensiones que pasaban cada año a jubilación por incapacidad y entre 25.000 y 30.000 bajas por fallecimiento en el análisis académico citado. La cifra deja una idea práctica: no estás ante una rareza ni ante un expediente improvisado.
Actúa con orden y no firmes ni renuncies a nada por miedo. Si tu pensión es de incapacidad permanente total, consulta también las ayudas compatibles con incapacidad permanente total, porque el cambio de nombre no responde por sí solo a todas las dudas sobre otras prestaciones.
Los grados de incapacidad y su paso a la jubilación
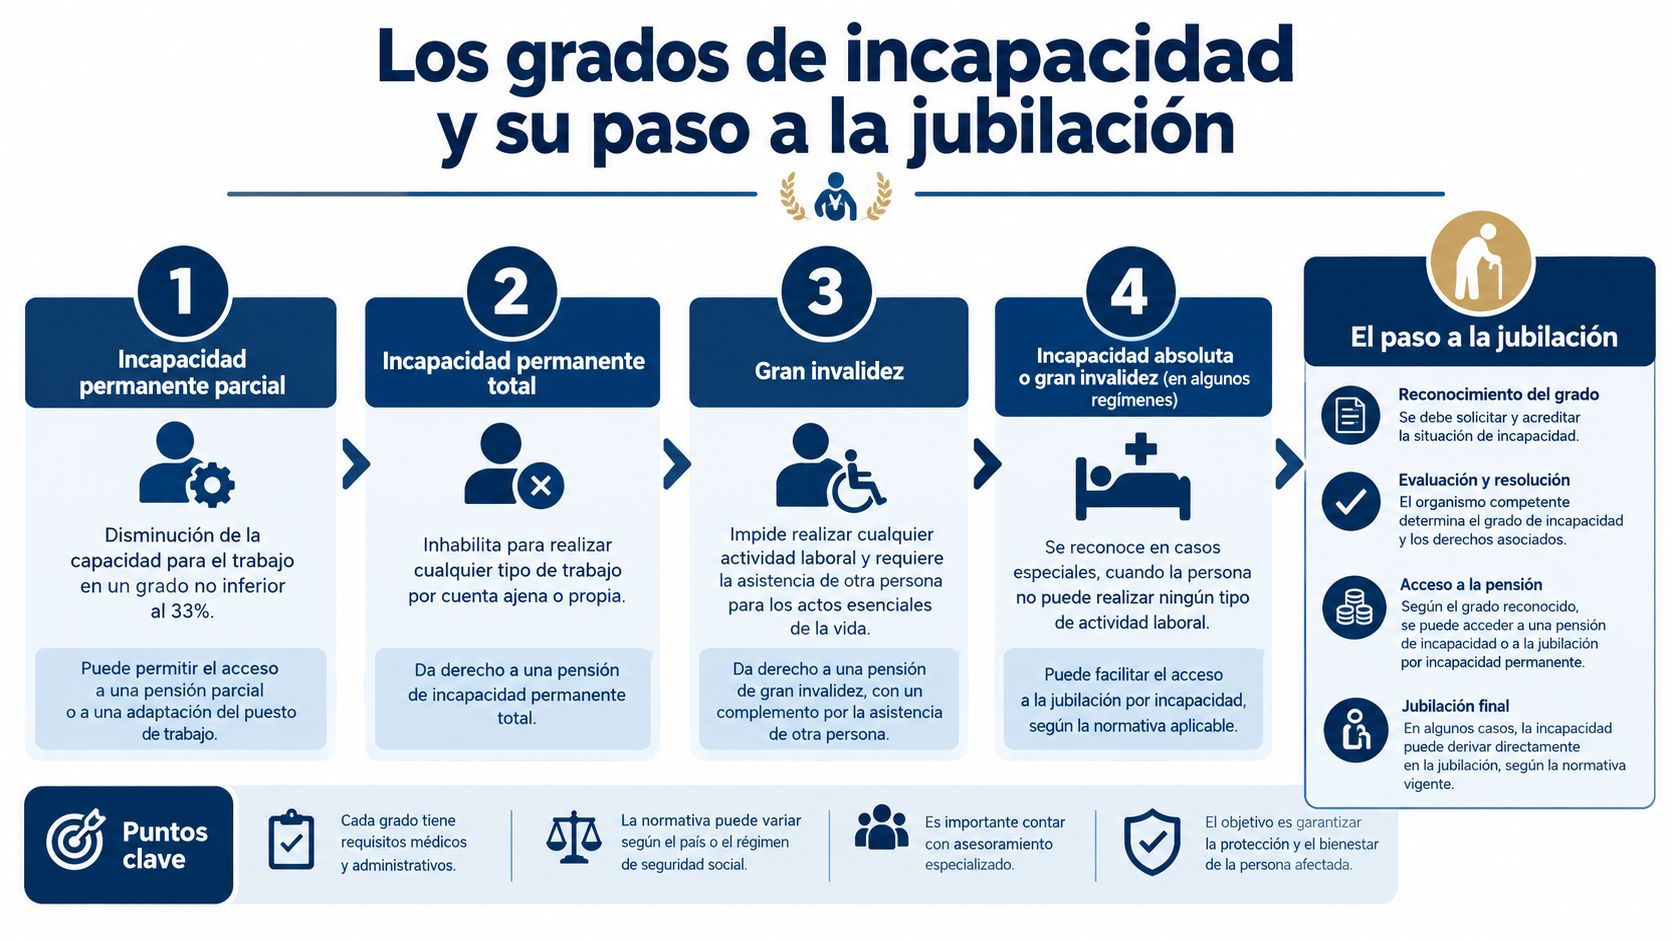
Una lesión puede impedirte volver a tu oficio sin impedirte trabajar en otro. Esa diferencia marca el grado de incapacidad y también evita muchos errores al llegar a la edad de jubilación. La Seguridad Social define la incapacidad permanente como una situación en la que, después del tratamiento y el alta médica, quedan reducciones graves, objetivamente comprobables y previsiblemente definitivas que reducen o anulan la capacidad laboral según su glosario oficial.
Qué significa cada grado en la vida real
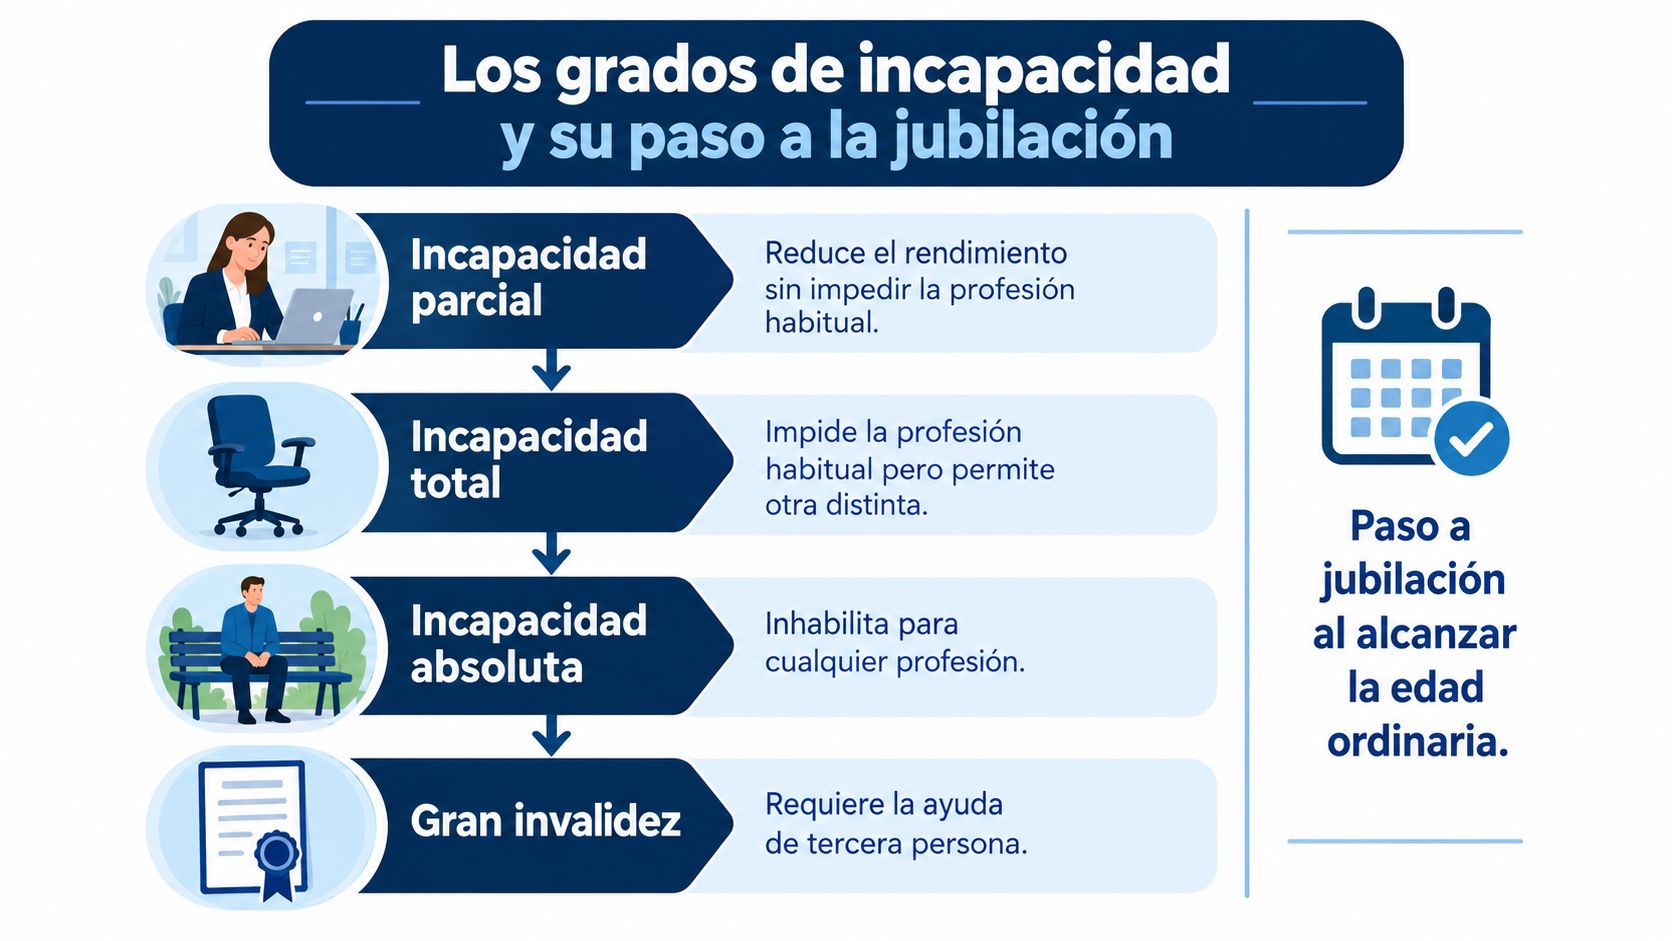
La incapacidad parcial permite continuar en el trabajo, aunque con una reducción importante del rendimiento. La total impide desempeñar la profesión habitual, pero deja abierta la posibilidad de trabajar en otra distinta. La absoluta impide ejercer cualquier profesión u oficio. La gran invalidez incorpora la necesidad de ayuda de otra persona para los actos esenciales de la vida diaria.
El análisis debe hacerse sobre tu trabajo real, no sobre una etiqueta médica aislada. Una lesión de espalda que te impide cargar peso, permanecer muchas horas de pie o agacharte puede dejarte fuera de tu puesto habitual y permitirte otra actividad más ligera. Si las secuelas afectan a cualquier ocupación con estabilidad, el grado puede ser superior. Reúne informes que expliquen esas limitaciones en tareas concretas.
Qué ocurre al llegar a la edad ordinaria
Al cumplir 65 años, o la edad ordinaria que corresponda, la pensión de incapacidad permanente pasa a denominarse pensión de jubilación. El cambio es administrativo: no significa que pierdas automáticamente la prestación ni que tengas que iniciar desde cero una solicitud de jubilación. El contenido económico y el régimen jurídico se mantienen, también en la incapacidad permanente absoluta y la gran invalidez.
Por eso, no presentes una solicitud nueva por miedo ni firmes una renuncia sin revisar antes la resolución. Comprueba que la nueva denominación figura correctamente, que el importe sigue explicado y que no aparecen referencias a suspensión o extinción. Si la notificación introduce un cambio que no entiendes, respeta el plazo de respuesta y pide asesoramiento.
La incapacidad permanente también implica automáticamente un 33% de discapacidad para determinados efectos legales según la Seguridad Social. Ese reconocimiento puede ser útil en trámites administrativos y fiscales, pero conviene comprobar qué efecto tiene en cada ayuda o beneficio concreto.
Para revisar la cuantía y entender qué aparece en tu resolución, consulta esta guía sobre incapacidad permanente, cuánto se cobra.
Requisitos de cotización y la trampa del 50 por ciento
El expediente puede atascarse aunque la enfermedad esté bien documentada. Para reconocer una incapacidad permanente derivada de contingencias comunes, la Seguridad Social comprueba dos cosas: que, en la fecha del hecho causante, no hayas alcanzado la edad ordinaria de jubilación o que no cumplas los requisitos para acceder a una jubilación contributiva. La situación cambia si el origen es un accidente de trabajo o una enfermedad profesional, porque existe una excepción expresa.
Por eso conviene revisar el origen de la lesión antes de presentar nada. No se aplican las mismas reglas a una enfermedad común, a un accidente no laboral y a un accidente ocurrido trabajando. La edad, la situación de alta y la carrera de cotización pueden decidir si el expediente sigue adelante.
La cotización que te pueden pedir
En una incapacidad permanente por enfermedad común o accidente no laboral, si no estás en alta ni en situación asimilada y tampoco reúnes los requisitos de jubilación contributiva, pueden exigirte una cotización mínima de 15 años. De ese periodo, 3 deben encontrarse dentro de los últimos 10 años según la información oficial de Seguridad Social.
La regla cambia cuando tienes 31 o más años y estás en alta o en situación asimilada. En ese caso, para las contingencias comunes se calcula un periodo equivalente a una cuarta parte del tiempo transcurrido desde los 20 años hasta la fecha del hecho causante. Ese periodo tiene un mínimo absoluto de 5 años, y una quinta parte debe estar comprendida dentro de los 10 años previos.
La cuenta parece fría, pero tiene una consecuencia muy concreta: estar enfermo no basta por sí solo. También hay que encajar en la modalidad correcta y demostrar que se cumple la cotización exigida. Antes de confiar en una cifra aproximada, pide tu vida laboral, revisa las bases y comprueba si hubo lagunas, bajas o periodos que la Administración no haya computado.
El famoso 50 por ciento
La dificultad económica aparece cuando la incapacidad permanente total o absoluta deriva de enfermedad común o accidente no laboral y la persona ya ha alcanzado la edad ordinaria de jubilación, o no reúne los requisitos para acceder a ella. En ese supuesto, la base reguladora puede aplicarse con un porcentaje del 50%, según la Administración General del Estado. No es un detalle menor. Puede cambiar de forma importante el resultado económico del expediente.
Si estás cerca de la edad de retiro, no presentes documentos a ciegas ni des por hecho que todas las vías producen la misma pensión. Hay que revisar si procede esperar, qué contingencia debe constar y si realmente se cumplen los requisitos de jubilación. Una diferencia en la fecha, el origen de la lesión o la situación de alta puede llevar el caso por un camino distinto.
En accidente de trabajo o enfermedad profesional, la Seguridad Social contempla una excepción que permite reconocer la incapacidad aunque ya se cumplan los requisitos de jubilación. La protección no funciona igual que en una enfermedad común. Por eso, antes de aceptar una denegación, comprueba qué origen figura en el expediente y qué norma han aplicado.
| Origen de la lesión | Exigencia de edad | Requisitos de cotización | Protección especial |
|---|---|---|---|
| Enfermedad común o accidente no laboral | No haber alcanzado la edad ordinaria o no reunir los requisitos de jubilación contributiva | Puede exigirse 15 años, con 3 dentro de los últimos 10, o la regla específica según la edad y la situación de alta | Si se reconoce cerca de la edad de retiro y no se cumplen los requisitos de jubilación, puede aplicarse el 50% |
| Accidente de trabajo o enfermedad profesional | Puede reconocerse aunque se cumplan los requisitos de jubilación | La excepción legal evita el bloqueo por edad | Existe una protección específica para estos supuestos |
Guarda la resolución, la vida laboral y los informes que acrediten el origen de la lesión. Si el porcentaje aplicado no coincide con lo que esperabas, solicita una explicación por escrito y revisa los plazos antes de dejar pasar la oportunidad de reclamar.
Revisiones médicas y cómo defender tu expediente
La incapacidad permanente puede revisarse mientras no se haya alcanzado la edad ordinaria de jubilación. La Seguridad Social puede confirmar, modificar o extinguir el grado y la pensión, según su información oficial sobre las revisiones de la incapacidad permanente. La revisión debe responder a la evolución real de tu salud, no a una impresión rápida ni a un informe mal explicado.
Cumplir 65 años no significa perder automáticamente la pensión ni empezar un expediente desde cero. Cuando llega la edad ordinaria, la prestación puede pasar administrativamente a denominarse pensión de jubilación, manteniendo la protección reconocida. Revisa la resolución y cualquier comunicación del INSS para comprobar que el cambio se ha hecho correctamente y que no aparecen errores en tus datos.
Qué hacer si te citan o te revisan
Si recibes una citación, léela con calma y conserva el sobre, la carta y una copia. No firmes declaraciones que no entiendas. Acude con informes recientes, pruebas de especialistas y documentos que describan tus limitaciones concretas. El diagnóstico importa, pero importa más explicar qué movimientos, esfuerzos o tareas ya no puedes realizar y desde cuándo.
Ordena la documentación por fechas. Incluye bajas, tratamientos, rehabilitación, pruebas y cambios en tu puesto. Una cronología clara ayuda a relacionar la enfermedad con sus consecuencias laborales y evita que el expediente parezca incompleto.
Si el INSS te deniega la prestación, reduce el grado o declara el alta cuando sigues limitado, revisa la resolución y el plazo de reclamación. No lo dejes para el último día. Esta guía sobre cómo impugnar el alta médica del INSS explica los pasos que suelen entrar en juego.
No acudas solo con dolor y enfado. Lleva informes, fechas, tratamientos y una explicación concreta de lo que ya no puedes hacer en tu trabajo.
Cuándo puedes actuar por tu cuenta
Un expediente ordenado y con informes coherentes puede tramitarse sin abogado. Busca asesoramiento antes de contestar si hay enfermedades concurrentes, informes contradictorios de la mutua, cambios de puesto, despido durante la baja o problemas en tu vida laboral. En esos casos, un error de plazo o una explicación pobre puede perjudicarte.
La revisión exige actuar con método, sobre todo si está cerca la jubilación ordinaria. No aceptes una comunicación confusa sin pedir aclaración por escrito.
Historias reales de trabajadores que han pasado por esto
Antonio trabajó años en construcción. La espalda le pasó factura de verdad, no de esas frases vacías de “estoy machacado”, sino con una limitación que le impedía seguir en su oficio habitual. Su caso encajó porque pudo demostrar que no podía seguir haciendo su trabajo de siempre y porque la documentación médica y laboral estaba bien alineada.
A él no le sirvió discutir en abstracto. Le sirvió probar qué hacía antes, qué ya no podía hacer y por qué su oficio era incompatible con su estado. En una incapacidad total, ese encaje es decisivo. No importa tanto el orgullo como la compatibilidad entre el cuerpo y el puesto real.
El caso que salió bien
Antonio tenía una carrera laboral más o menos estable y una lesión que no era una molestia pequeña, sino una barrera seria para la obra. El expediente se apoyó en informes clínicos, descripción de tareas y en la idea central de que la incapacidad total no le obligaba a estar inválido para todo, pero sí le apartaba de su profesión habitual. Ese matiz marca la diferencia.
No fue un camino mágico ni rápido. Fue un caso de encaje legal correcto. Cuando la prueba explica bien el puesto, el esfuerzo físico exigido y las secuelas, el expediente tiene mucha más fuerza.
El caso que se quedó fuera
Marta, en cambio, arrastraba una enfermedad común y una vida laboral muy fragmentada. Sentía, con toda la razón del mundo, que no podía con su día a día. Pero su carrera de cotización no llegaba a los mínimos exigidos y el expediente no cerraba por esa puerta.
Ese es el aviso que nadie quiere oír, pero conviene decirlo claro. No basta con sentirse incapaz, hay que encajar en los supuestos legales y acreditar lo que pide la norma. Si no, el dolor existe, pero el derecho no siempre entra.
La ley protege a quien cumple los requisitos, no a quien solo tiene razón moral. Por eso el primer filtro siempre es médico, laboral y de cotización, todo junto.
Cuándo pedir ayuda legal y cómo preparar tu caso
Si tu expediente está vivo, si te acercas a la edad ordinaria o si te ha llegado una resolución que no entiendes, no improvises. El consejo general sirve para orientarte, pero tu caso concreto se mira con tu vida laboral, tus informes y tus fechas encima de la mesa. En Igualada, una primera visita en un despacho serio como Alcántara Moreno Abogados cuesta 75 €, y ese importe se descuenta de los honorarios finales si el asunto sigue adelante.
Qué llevar a la primera consulta
- Resoluciones y notificaciones: trae todo lo que te haya enviado el INSS, aunque creas que es papel sin importancia.
- Informes médicos completos: especialista, mutua, rehabilitación, urgencias, pruebas y revisiones.
- Vida laboral y contratos: ayudan a ver cotización, puesto y encaje del caso.
- Descripción de tu trabajo real: no solo el cargo, también las tareas físicas y el ritmo del día a día.
Con eso ya se puede trabajar de verdad. Sin esos papeles, cualquier opinión es demasiado floja. Y si hay plazo corriendo, más te vale no dejarlo en el cajón porque luego vienen las prisas malas.
La ley está para protegerte también frente a la administración, no solo frente a la empresa. Si no ves claro si debes reclamar, revisar o esperar al cambio de nombre de la pensión, pedir ayuda a tiempo suele ser la decisión más sensata. Tu caso no necesita ruido, necesita orden.
Si estás en plena revisión, cerca de cumplir la edad ordinaria o con dudas sobre si te están aplicando bien la incapacidad, en Alcántara Moreno Abogados pueden revisar tu documentación y decirte con claridad qué opciones reales tienes. Si quieres que miren tu expediente con calma y sin humo, da el paso y pide una primera consulta antes de que se te pase un plazo o firmes algo que luego no tenga vuelta atrás.