
Pagas la tarjeta cada mes, pero abres el extracto y parece que no hayas avanzado. Te preocupa haber firmado algo que no entendías y, cuando buscas información sobre tarjetas revolving abusivas, encuentras mensajes que prometen recuperar dinero sin haber visto un solo recibo.
Somos Alcántara Moreno Abogados, en Igualada. Vamos a hablarte con claridad: puedes tener motivos para reclamar, pero antes hay que distinguir qué problema tiene tu tarjeta y reunir pruebas. Una cuota que no baja, una subida de intereses o un contrato que el banco no encuentra merecen atención, no un diagnóstico apresurado.
Índice
- Señales para revisar una tarjeta revolving
- Por qué la deuda revolving casi no baja
- Usura, transparencia y cambios de tipo
- Pruebas si el banco no guarda el contrato
- Ejemplo de cálculo de lo cobrado de más
- Pasos para reclamar antes de firmar nada
- Cuándo revisar tu tarjeta con un abogado
Señales para revisar una tarjeta revolving
Pongamos un supuesto: Marta vive en Igualada y lleva dos años pagando una cuota que, al principio, parecía encajar en su presupuesto. No ha dejado de pagar, pero el saldo apenas se mueve. Marta es un ejemplo ficticio para entender una situación cotidiana, no una clienta cuyo resultado podamos trasladarte.
Que una tarjeta sea revolving no demuestra que sea abusiva. Tampoco basta con mirar un porcentaje y decidir que el caso está ganado. Estas son las señales que conviene comprobar.
Señales que merecen revisar la revolving
| Señal | Qué mirar | Qué no basta |
|---|---|---|
| TAE frente al tipo del año | TAE pactada contra el tipo medio de tarjetas revolving del año de contratación | Que la TAE sea alta sin esa comparación |
| Cuota muy baja | Cuánto de cada recibo va a intereses y cuánto a capital | Que la mensualidad parezca asumible |
| Subida posterior del tipo | Tipo inicial y cambios, como del 15,9 % al 17,9 % y al 26,9 %, supuesto recogido por el Banco de España | Mirar solo el interés del primer día |
| Falta de información | Modalidad de pago, si se podía cambiar y ejemplo de TAE antes de firmar | Que el contrato diga revolving |
| Pocos papeles | Extractos, recibos y movimientos para reconstruir la relación | Creer que sin contrato no hay nada que estudiar |
Una señal abre una revisión, no garantiza una devolución
No existe un límite legal general a los intereses remuneratorios de estas tarjetas, es decir, al precio que pagas por usar el dinero. Eso no permite al banco cobrar cualquier cosa sin control: significa que hay que aplicar el criterio jurídico adecuado al contrato concreto.
En el supuesto de Marta, la primera pregunta no sería cuánto puede recuperar. Sería qué parte de sus pagos ha reducido realmente la deuda y qué condiciones aceptó.
También habría que separar problemas que pueden coincidir: un interés susceptible de discutirse, una explicación insuficiente del funcionamiento, cambios posteriores, comisiones o un seguro asociado. No todos se reclaman por el mismo motivo ni producen necesariamente el mismo efecto.
Si reconoces varias señales, puedes pedir documentación y estudiar una reclamación. No necesitas tener el caso resuelto para empezar a reunir pruebas, pero sí necesitas pruebas antes de darlo por ganado.
Por qué la deuda revolving casi no baja
Una avería del coche te obliga a buscar dinero. Aceptas una tarjeta porque la cuota cabe en tu nómina y, cuando aparece otro gasto, vuelves a utilizarla. Sigues pagando, pero también sigues necesitando parte del límite disponible.
Piensa en un cubo con un agujero pequeño y un grifo abierto. Por el agujero sale el capital que amortizas; por el grifo entran nuevas compras y los costes que se incorporan al saldo. Si entra casi tanto como sale, el nivel apenas baja.
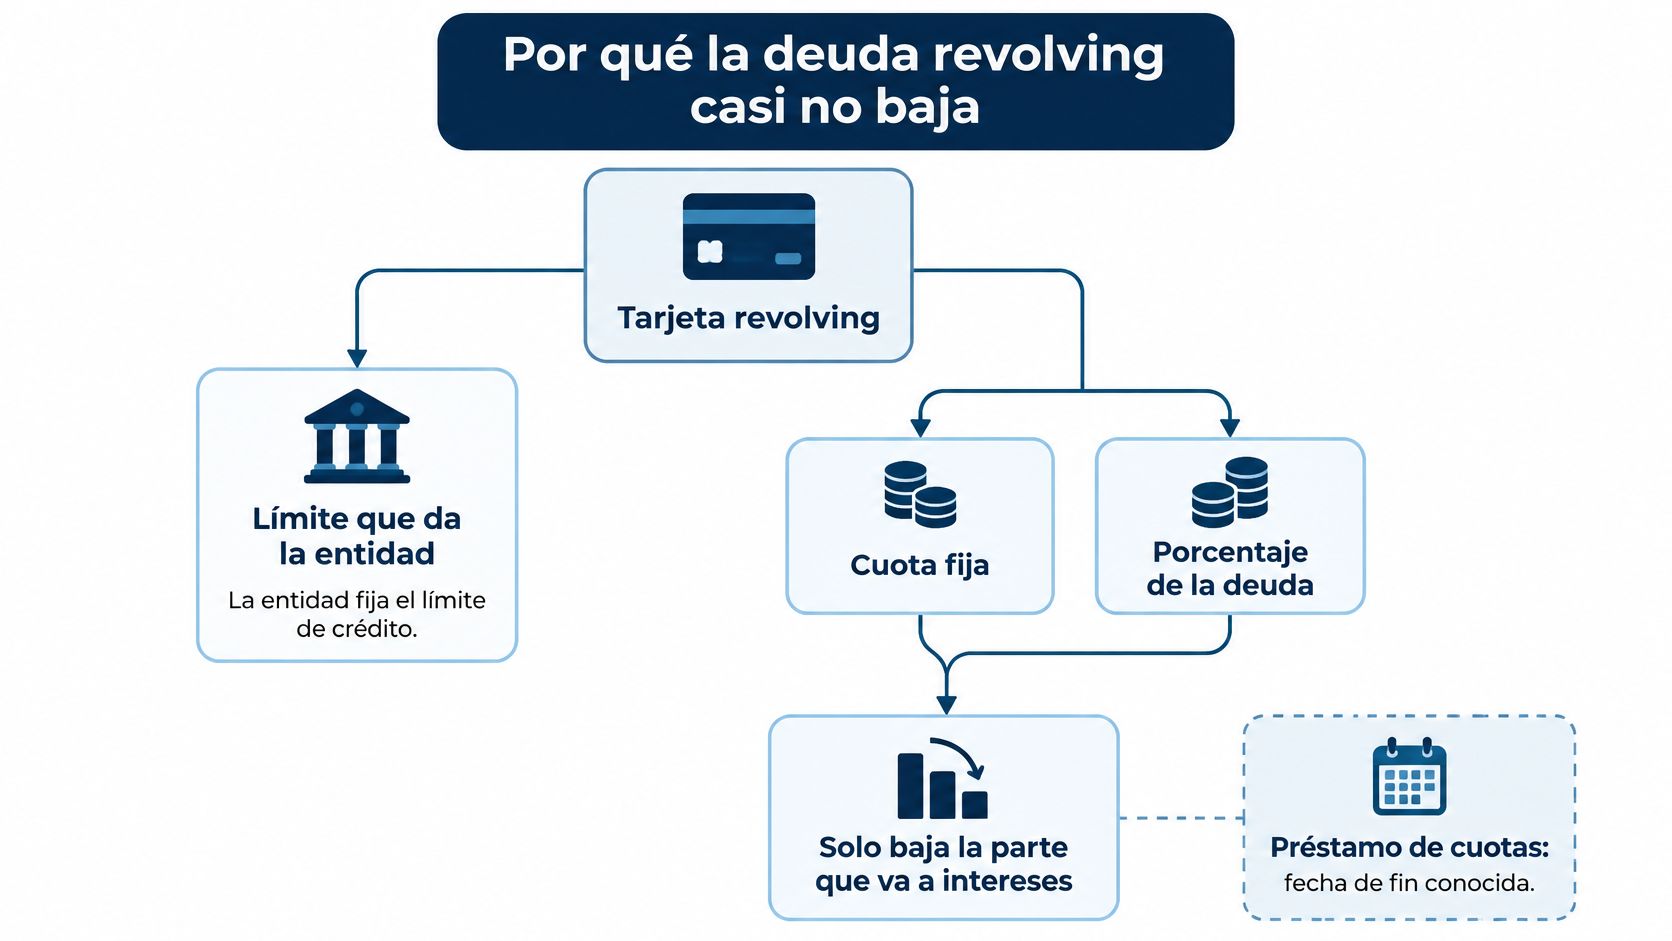
El Banco de España explica el funcionamiento de las tarjetas revolving: la entidad concede un límite que puedes devolver mediante una cuota fija o un porcentaje de la deuda, y la parte amortizada vuelve a estar disponible. Advierte de que esta mecánica, especialmente con cuotas pequeñas, puede llevar a un endeudamiento indefinido.
Pagar la cuota no equivale a devolver esa cantidad de capital
En un préstamo con calendario cerrado puedes identificar una fecha prevista de finalización. En una revolving, las nuevas disposiciones y la forma de amortización pueden alterar continuamente ese horizonte.
El esquema ayuda a identificar las piezas del mecanismo. La regla correcta para leerlo es esta: la deuda baja por lo destinado a capital, no por lo destinado a intereses.
Del recibo pueden salir intereses, comisiones y otros gastos antes de que una parte reduzca el principal. Si existe un seguro asociado, también hay que identificar cómo se cobra y si se financia.
La TAE, tasa anual equivalente, expresa el coste del crédito en términos anuales. Sirve para comparar, pero no sustituye al desglose mensual: necesitas saber qué pagas y cuánto debes después de pagar.
Qué debían explicarte antes de aceptar
La información precontractual sobre revolving del Banco de España señala que debes recibir información gratuita y con antelación suficiente para comparar ofertas. Debe incluir:
- Modalidades de pago: cómo se devuelve el crédito y si la cuota viene predeterminada.
- Posibilidad de cambio: si puedes modificar la modalidad o la cuota.
- Coste del aplazamiento: interés, TAE y un ejemplo representativo de su cálculo.
Que te hablaran únicamente de una mensualidad cómoda merece revisión. Guarda la publicidad, los correos y cualquier documento recibido: entender ahora cómo funciona la tarjeta no demuestra que te lo explicaran entonces, pero tampoco determina por sí solo la nulidad.
Usura, transparencia y cambios de tipo
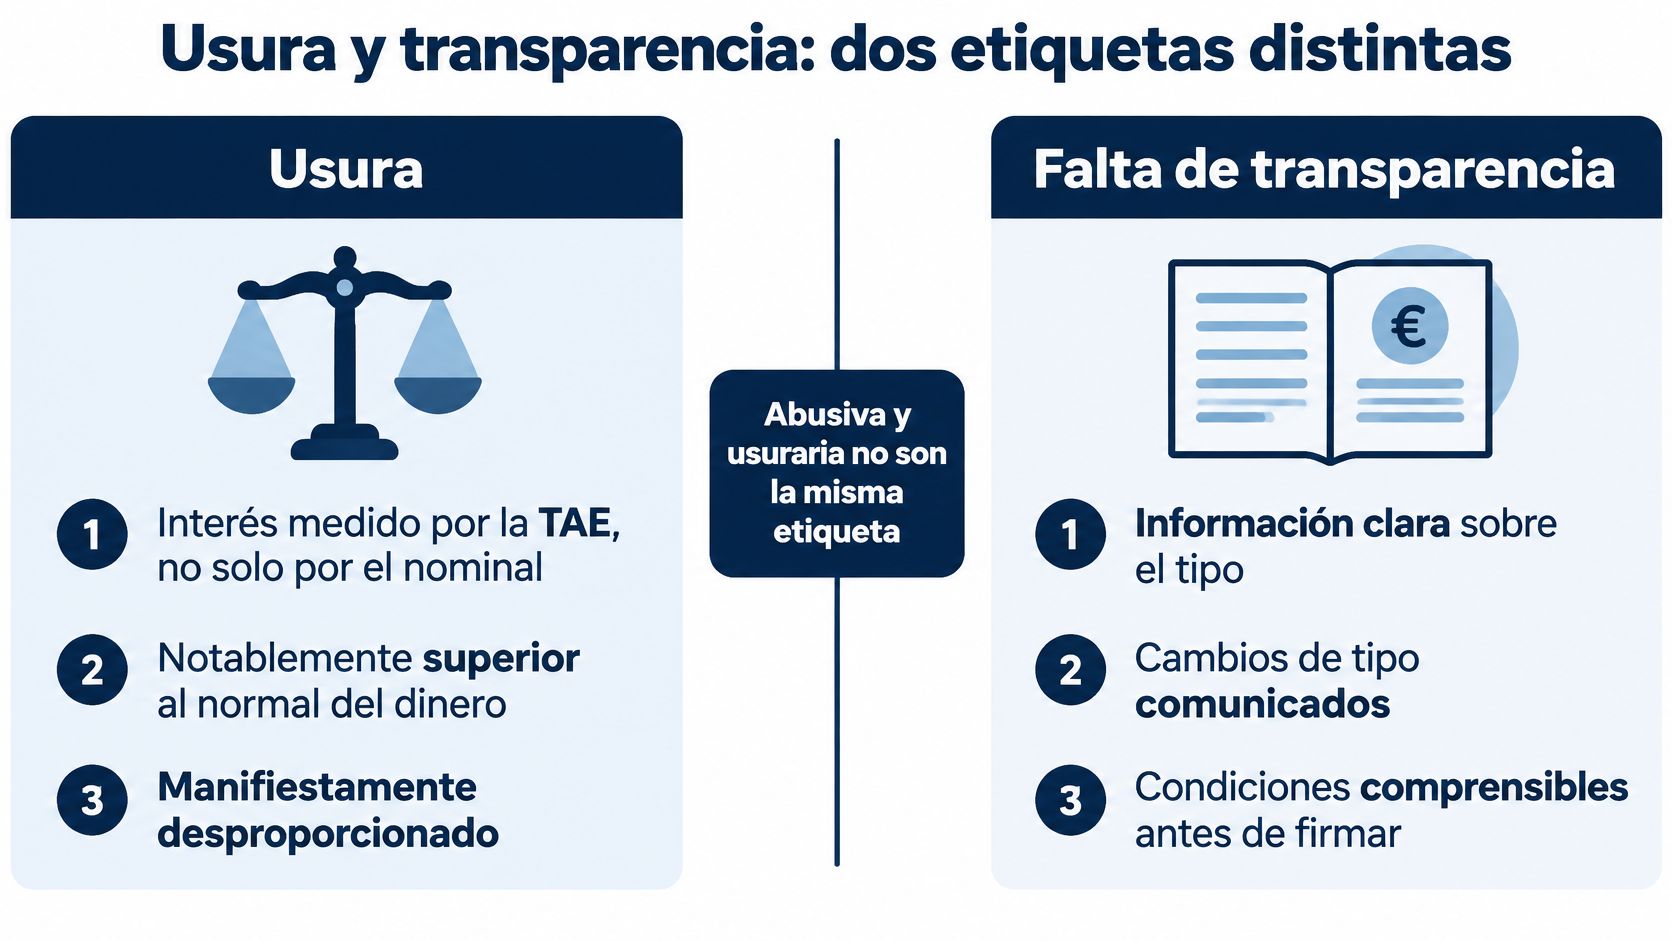
Usura y falta de transparencia son problemas distintos. La primera examina el precio del crédito frente a la referencia correspondiente; la segunda obliga a revisar si pudiste comprender el funcionamiento y las consecuencias económicas de lo que aceptabas.
Como referencia histórica, la sentencia del Tribunal Supremo 628/2015, de 25 de noviembre, declaró usurario el interés de una revolving con TAE del 24,6 %, según recoge el Banco de España en su informe sobre incrementos de interés. La conclusión no fue que cualquier tarjeta con ese porcentaje deba anularse: exigió valorar si el interés era notablemente superior al normal del dinero y manifiestamente desproporcionado.
Qué se compara y qué debe revisarse aparte
La comparación debe partir de la TAE pactada, no solo del interés nominal, y de la categoría específica de tarjetas de crédito y revolving correspondiente al momento de contratación. La jurisprudencia consultable en el Consejo General del Poder Judicial/121/AN) también exige atender a las diferencias entre la TAE contractual y el indicador estadístico utilizado, porque no siempre incluyen los mismos conceptos.
Para ti, esto se traduce en algo sencillo: comparar tu tarjeta con un préstamo personal actual puede llevar a una conclusión equivocada. Puedes utilizar la calculadora de TAE real como apoyo para ordenar el coste, sin confundir el resultado matemático con una valoración jurídica.
La evolución del criterio también importa: la Memoria de Reclamaciones del Banco de España recoge el impacto de la sentencia 149/2020, de 4 de marzo, y posteriores matizaciones jurisprudenciales. No conviene decidir con una sentencia aislada encontrada en internet.
La distinción entre las vías de revisión puede resumirse así:
Qué vía sirve para cada problema de la revolving
| Vía | Quién decide | Qué puede conseguir | Límite |
|---|---|---|---|
| Escrito al banco | La entidad | Contrato, histórico o una propuesta | No declara judicialmente la usura |
| Reclamación al Banco de España | El supervisor | Criterio de buenas prácticas | La usura y la nulidad corresponden al juzgado |
| Demanda de nulidad | El juzgado | Si hay usura, devolver solo el capital y restituir el exceso | Exige prueba y aplicar el criterio correspondiente al contrato |
| Negociación o refinanciación | Las partes mediante acuerdo | Puede cambiar cuota o deuda | Puede alargar el problema si no hay cálculo |
Si el interés aumentó después, hay que examinar la modificación y su comunicación, no atribuir automáticamente al contrato inicial todas las condiciones posteriores. Las comisiones y el seguro requieren también su propia revisión.
Pruebas si el banco no guarda el contrato
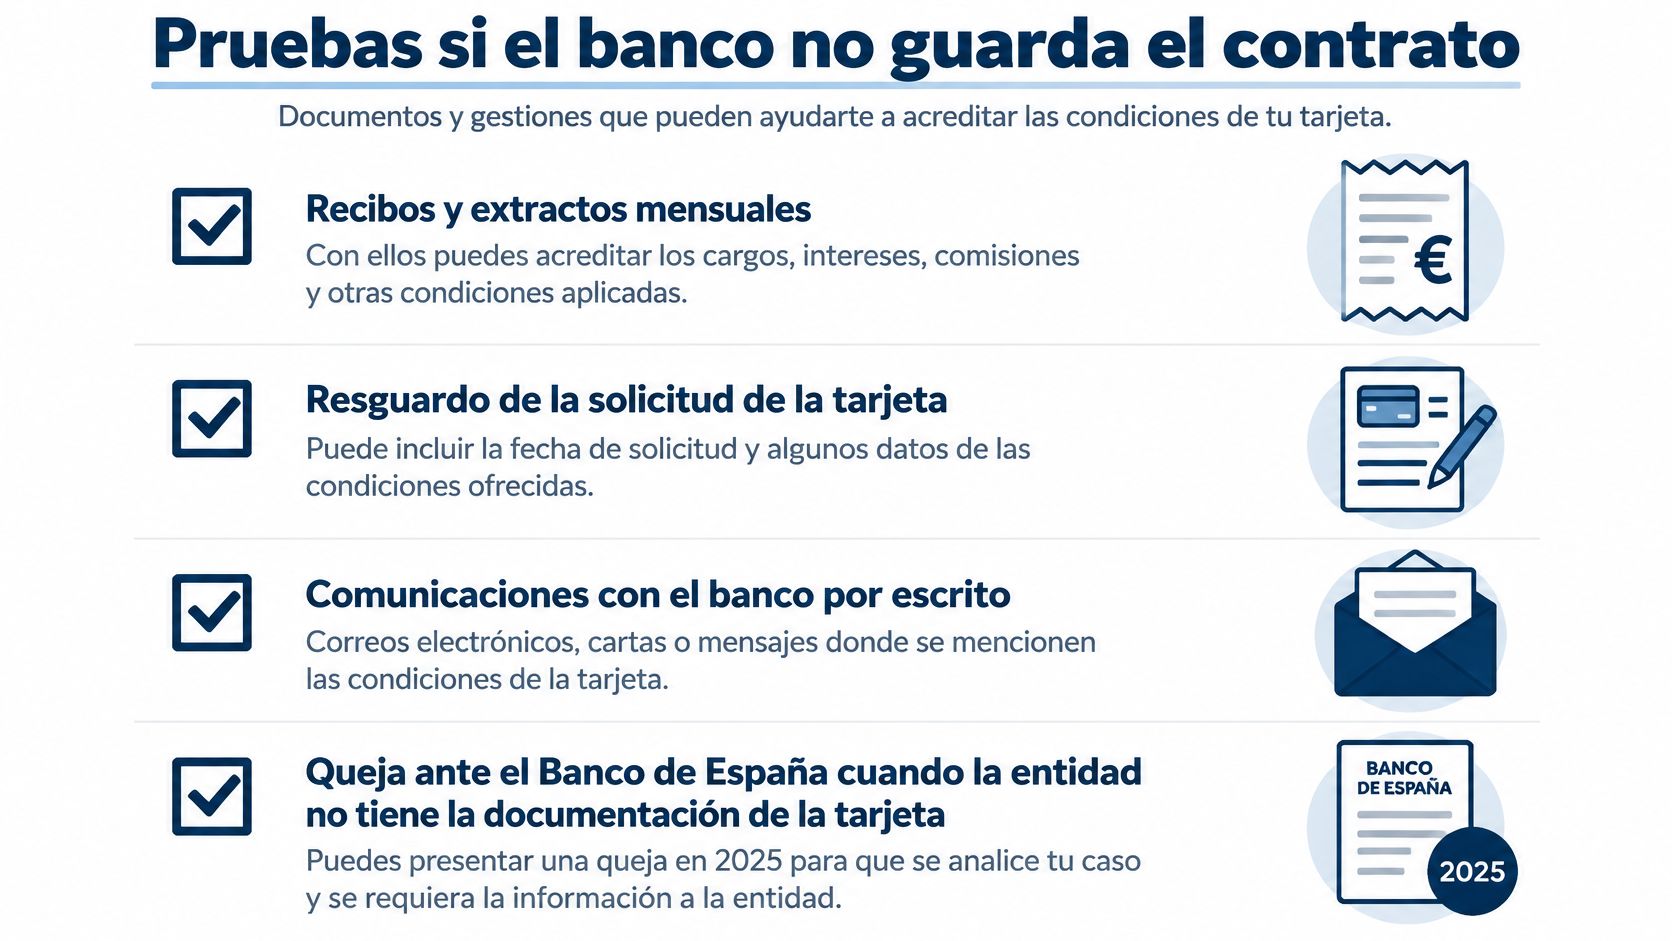
Conservar solo recibos no significa que no puedas hacer nada. Esos documentos pueden acreditar pagos y ayudar a identificar la relación, aunque por sí solos no siempre permitan reconstruir todas las condiciones.
El Banco de España recogió en 2025 reclamaciones por falta de documentación de tarjetas, especialmente revolving. Si tu entidad responde que no conserva el contrato, esa contestación no resuelve automáticamente el asunto a favor de ninguna de las partes.
Pide documentos concretos y conserva la respuesta
Presenta una solicitud escrita al servicio de atención al cliente. Identifica la tarjeta con los datos disponibles y pide que la respuesta también sea por escrito.
- Contrato y anexos: incluye la solicitud de alta y la información precontractual disponible.
- Condiciones económicas: TAE inicial, modificaciones posteriores y comunicaciones sobre esos cambios.
- Histórico completo: disposiciones, compras, retiradas y pagos, con fechas e importes.
- Desglose del saldo: capital pendiente, intereses, comisiones, gastos y primas de seguro.
- Amortización y previsión: cuadro o información de amortización, plazo estimado y total que pagarías sin nuevas disposiciones ni cambios de cuota.
El Banco de España detalla la información que puedes solicitar sobre una revolving, incluidos escenarios cuando la cuota es inferior al 25 % del límite de crédito, simulando aumentos del 20 %, 50 % o 100 %, con coste total y fecha prevista de finalización.
Este resumen te ayudará a reunir tanto la documentación principal como las pruebas complementarias:
Si contestan que no lo tienen
Pide que precisen qué documentación falta y qué información sí conservan. No es lo mismo no localizar el contrato inicial que carecer de todo el histórico de movimientos.
Reúne extractos de la cuenta donde se cobraban los recibos, liquidaciones mensuales, correos, cartas y resguardos de solicitud. La publicidad puede ayudar a estudiar cómo se presentó el producto, aunque no sustituya por sí sola las condiciones individuales.
Consejo práctico: guarda los archivos originales y ordena las comunicaciones por fecha. Una captura aislada puede perder información que sí aparece en el documento completo.
La falta de contrato exige valorar qué puede probarse con el resto de documentos y cómo pedir lo que falta. No significa que la deuda desaparezca ni que debas aceptar sin más el saldo que te comuniquen.
La reclamación al supervisor puede servir para discutir la entrega de información y las buenas prácticas. Si buscas una declaración de nulidad, necesitarás valorar la vía judicial con la prueba disponible.
Ejemplo de cálculo de lo cobrado de más
Antes de hablar de una posible devolución, hay que separar dinero utilizado, dinero pagado y saldo que reclama la entidad. No son la misma cifra, y el límite autorizado de la tarjeta tampoco equivale al capital que has dispuesto.
En una resolución sobre revolving, el Tribunal Supremo declaró usurario un contrato cuya TAE inicial era del 26,82 % y alcanzaba el 27,24 % al presentar la demanda, según la comunicación del Consejo General del Poder Judicial. La consecuencia de la nulidad por usura es devolver únicamente el capital efectivamente dispuesto y restituir lo cobrado por encima de ese principal, no sustituir el interés por otro más bajo.
Cómo ordenar las cuentas sin prometer un resultado
Para un ejemplo puramente hipotético, tomemos 3.000 € de capital dispuesto. Usamos como referencia histórica la TAE del caso judicial mencionado antes, pero no calculamos mensualidades exactas: faltarían fechas, condiciones de liquidación y gastos reales.
Ejemplo orientativo de amortización revolving
| Concepto | Cuota baja | Cuota mayor |
|---|---|---|
| Capital dispuesto en el ejemplo | 3.000 € hipotéticos | 3.000 € hipotéticos |
| TAE de referencia del ejemplo | 24,6 % (caso de 2015) | 24,6 % (caso de 2015) |
| Cuota mensual | Reducida, con escaso margen para amortizar | Superior, con más margen para amortizar |
| A dónde va sobre todo la cuota | Intereses, comisiones y seguro, si absorben la mayor parte del recibo | Más parte a capital, manteniendo iguales los demás costes |
| Si sigues usando el límite | La deuda se mantiene o crece | Baja más deprisa solo si las nuevas disposiciones no absorben la amortización |
| Si hubiera nulidad por usura | Solo se debe el capital dispuesto | Solo se debe el capital dispuesto |
Una cuota mayor no asegura que la deuda disminuya si continúas gastando por encima de lo que amortizas. Por eso la tabla compara mecanismos, no ofrece una fecha de finalización ni una previsión de devolución.
Para hacer el cálculo con tus documentos, utiliza una hoja de cálculo con columnas separadas para fecha, disposición, pago, intereses, comisiones y seguro. Evita contar dos veces una compra y su posterior incorporación al extracto.
- Suma el capital utilizado: compras, retiradas y otras disposiciones efectivas, comprobando devoluciones o anulaciones.
- Suma los pagos realizados: incluye los recibos efectivamente abonados y verifica los devueltos.
- Clasifica los conceptos: distingue costes cobrados, costes financiados y movimientos de capital.
- Contrasta el resultado: comprueba que puedes explicar las diferencias respecto del saldo comunicado por la entidad.
La resta orienta, la prueba sostiene la reclamación
Total pagado menos capital efectivamente dispuesto permite identificar un posible exceso cuando el resultado es positivo, sujeto a la depuración de movimientos y a los efectos jurídicos aplicables. Si todavía no has devuelto todo el principal, la nulidad no convierte automáticamente ese capital pendiente en una devolución a tu favor.
La calculadora revolving puede ayudarte a obtener una primera orientación. No aceptes una propuesta basándote únicamente en una estimación: pide que el acuerdo identifique qué saldo queda, qué conceptos se eliminan y qué obligaciones mantienes.
Pasos para reclamar antes de firmar nada
La prioridad es no cambiar tu posición sin entender el documento que te ofrecen. Una cuota menor puede darte alivio inmediato y, aun así, dejarte pagando durante más tiempo.
El recorrido práctico puede resumirse en estas precauciones, sin sustituir la revisión individual:
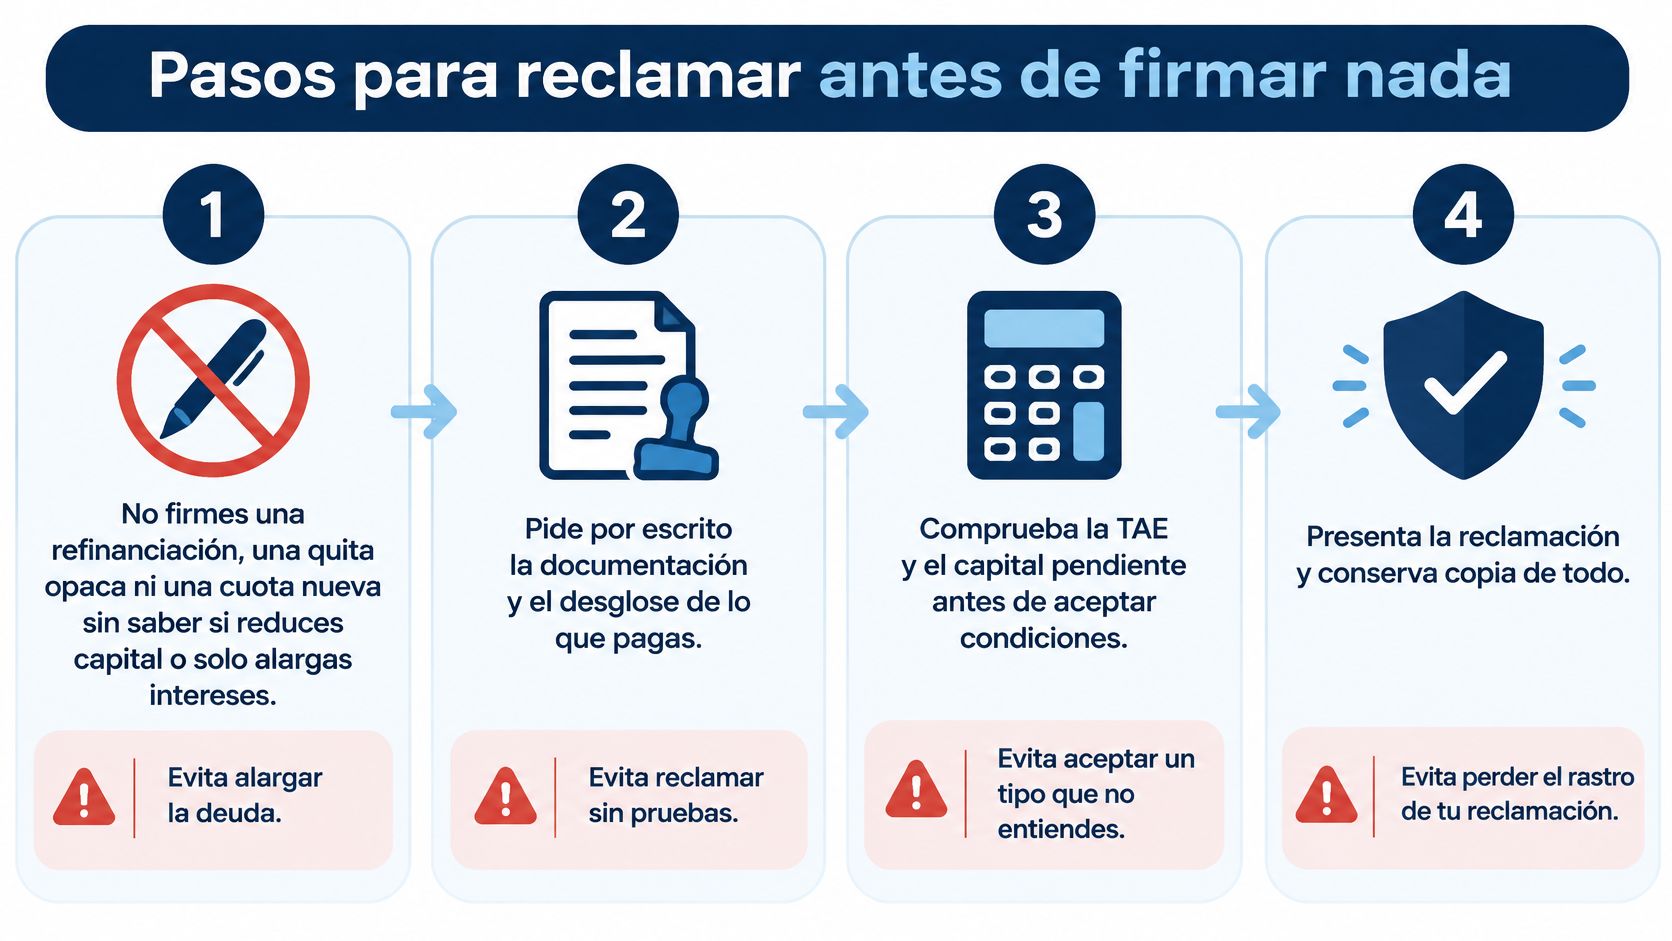
Ordena la reclamación y evita errores concretos
No firmes una refinanciación, una quita opaca ni una cuota nueva sin entenderla. Comprueba si reduce capital, añade costes o incluye renuncias. Evitas aceptar una solución que solo aplaza el problema.
Pide por escrito la documentación y guarda el justificante. Solicita los documentos detallados en el apartado de pruebas. Evitas depender de una conversación telefónica que después no puedas acreditar.
Reconstruye la relación si faltan papeles. Agrupa recibos, extractos y movimientos de tu cuenta. Evitas abandonar una posible reclamación únicamente porque no conservas el contrato.
Prepara una ficha de condiciones. Anota fecha de alta, límite, cuota, TAE inicial y cambios posteriores. Evitas comparar tu tarjeta con otro producto o con un periodo que no corresponde.
Cuadra lo dispuesto y lo pagado. Separa principal y gastos antes de estimar cantidades. Evitas reclamar como devolución una cifra que en realidad es el límite disponible o el saldo pendiente.
Presenta una reclamación extrajudicial concreta. Identifica el contrato, explica los problemas detectados y pide la documentación o revisión que proceda. Evitas enviar un escrito genérico que no permita entender qué discutes.
Si no hay acuerdo, valora la demanda con asesoramiento. Revisa prueba, costes, riesgos y posibles resultados antes de decidir. Evitas confundir una queja documental con una petición judicial de nulidad.
Si hay otra deuda o un procedimiento abierto, coordina las decisiones. Una ejecución hipotecaria u otra reclamación puede tener plazos propios. Evitas actuar sobre la tarjeta mientras desatiendes una notificación que exige respuesta.
No confundas reclamar con dejar de pagar
La información del Banco de España sobre comercialización de revolving insiste en revisar las condiciones reales de contratación y la modalidad de pago. Presentar una reclamación no es, por sí solo, una instrucción para suspender tus pagos.
No dejes una notificación judicial sin revisar ni tomes decisiones de impago por un consejo general de internet.
Si el asunto afecta también a tu vivienda, la información sobre cláusulas abusivas en la hipoteca puede ayudarte a identificar cuestiones que necesitan análisis conjunto.
Este vídeo acompaña la explicación sobre qué revisar antes de aceptar un acuerdo:
Cuándo revisar tu tarjeta con un abogado
Si llevas tiempo pagando y el saldo no baja, el tipo aumentó después de contratar o el banco no te entrega el contrato, merece la pena revisar los papeles antes de aceptar nuevas condiciones. No necesitas saber de derecho ni llevar una carpeta perfecta: necesitas aportar lo que tengas y explicar qué ha ocurrido.
Puedes reclamar si los hechos, la documentación y la vía jurídica lo sostienen. Nadie serio puede prometerte que ganarás o darte una cantidad cerrada de devolución sin comprobar los movimientos y las condiciones aplicables.
Qué necesitamos para valorar tu situación
En Alcántara Moreno Abogados, en Igualada, empezamos por una consulta para estudiar si existe una vía razonable. Miramos el año de contratación, la cuota, las disposiciones, los cambios de tipo y las comunicaciones disponibles.
- Si tienes contrato: tráelo con los anexos y los extractos.
- Si no lo tienes: aporta recibos, movimientos bancarios y la respuesta de la entidad.
- Si te ofrecen un acuerdo: conserva la propuesta completa y no firmes una novación antes de revisarla.
- Si has recibido una demanda: trae también la notificación y la fecha en que la recibiste.
Nuestra práctica de derecho bancario incluye cláusulas abusivas, ejecuciones hipotecarias, tarjetas revolving, negociación y refinanciación de deudas. Esa visión conjunta importa cuando la tarjeta no es tu única obligación y necesitas saber qué consecuencias tendrá cada decisión.
Después de estudiar la viabilidad, el trabajo puede requerir obtener prueba, negociar o presentar una demanda, con seguimiento hasta el cumplimiento de lo que se acuerde o resuelva. También puede ser necesario explicar por qué una vía no resulta aconsejable.
No se trata de meterte prisa por miedo. Se trata de que no firmes a ciegas ni dejes pasar un plazo mientras intentas entender qué estás pagando.
En Alcántara Moreno Abogados podemos revisar tu tarjeta revolving, ordenar la documentación y valorar si procede reclamar por usura, falta de transparencia u otras condiciones. Visita Alcántara Moreno Abogados para solicitar una consulta y trae el contrato o, si no lo tienes, tus extractos y la respuesta del banco antes de firmar un nuevo acuerdo.